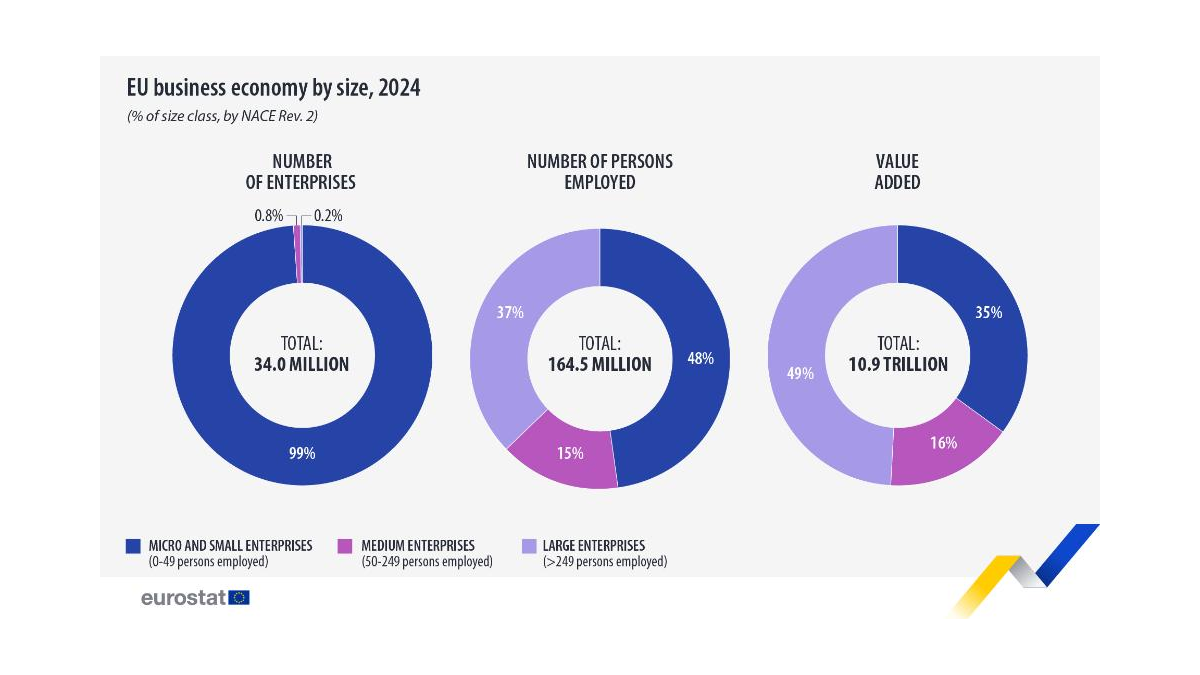


欧盟统计局9月30日发布2024年结构性商业统计终值:欧盟商业经济共有约3400万家企业,雇用包括自雇者在内的1.645亿人,营业额超过38.7万亿欧元,创造增加值10.9万亿欧元。更引人注意的不是企业数量本身,而是规模分布:雇员超过249人的大型企业只占企业总数约0.2%,却贡献约49%的增加值和37%的就业。规模效应仍是理解欧洲生产力与竞争格局的一把钥匙。
这组数字并不是今年新注册企业的数量,也不是对全部公共部门的普查。结构性商业统计覆盖有明确边界的商业经济活动,统计年份为2024年,9月30日公布的是最终数据。将“3400万家”写成2026年9月新增,或把营业额当成GDP,都会改变数字含义。营业额记录销售收入,增加值才更接近企业在生产过程中新增的经济价值,两者不能直接相加或互换。
企业多,不代表产出均匀分布
欧盟统计局将微型和小型企业合计列为企业数量的约99%。这一庞大群体提供48%的就业,但创造35%的增加值。中型企业约占0.8%的数量,提供15%的就业、16%的增加值。大型企业数量极少,增加值占比却接近一半。把三组放在一起,能看出欧洲经济的双重结构:小企业是就业和社区商业的重要载体,少数大企业则集中资本、技术、品牌与跨境销售渠道。
大型企业增加值占比高,并不意味着小企业“低效”或可被替代。餐馆、维修、专业服务和本地承包商往往服务区域需求,劳动密集程度高,能够提供分散而稳定的就业。企业规模、行业构成和资本密集度互相影响,不能仅用总量比例给每家企业排名。例如一家软件企业、一家建筑承包商与一家超市的员工数和销售额,即使相同,增加值形成方式也可能很不同。
对政策制定者,结构差异带来的问题是如何让小企业获得融资、数字工具和跨境市场,同时避免规模门槛过高妨碍成长。鼓励企业做大并不等于让所有小企业变成大集团。若监管成本、语言差异和市场碎片化使企业难以跨国经营,创新产品可能长期停留在本地市场;反过来,若只扶持少数巨头,地方就业和竞争活力也可能受损。数据提供的是权衡背景,而不是替政策直接作出选择。
从行业看,服务业占企业数量64%、就业53%、增加值51%,是商业经济的主体。工业企业仅占数量7%,却占就业20%和增加值28%;贸易企业占数量17%、就业18%、增加值15%;建筑业则分别约为12%、8%和7%。因此,讨论“欧洲企业”时不能只盯着街边门店的数量,也不能只看大型制造商的出口。不同产业对工资、能源价格、信贷及数字化投资的敏感度并不一致。
从结构数据看增长,需要避免两个误读
第一,单年截面不能证明因果。大型企业的增加值份额高,可能与资本设备、研发投入和行业集中度有关,也可能与其跨国经营能力有关;仅凭这张表不能断定某项政策已经提高或压低了生产率。若要判断趋势,需要用一致口径比较多年数据,并控制行业、国家和价格变动。把2024年终值与去年早期估算简单相减,也可能只是修订造成的差额。
第二,统计意义上的企业数量不等于每个经营主体都有同等规模。一个只雇用数人的专业工作室和跨越多国的工业集团,各算一家企业。若平均到每家公司,得出的营业额与就业数字很容易掩盖分布。报道企业生态时,应该同时交代数量、就业、增加值,避免一句“中小企业占绝对多数”让读者误以为绝大多数经济产出也由它们产生。
这份统计对资本市场同样有提醒。欧盟增长若要加快,不能只依赖新增企业数量,还要看已有企业能否提升单位劳动产出、扩大市场、引入技术。大型企业有资本和研发优势,中小企业则能更快捕捉细分需求;连接两者的供应链、支付与服务网络,可能比简单讨论谁占多数更重要。2024年的结构终值描绘的是经济地形,未来能否转化为更强增长,还需观察后续投资、就业和生产率数据。
这也解释了为什么企业服务市场很难靠一套统一方案覆盖所有客户。大型集团可能愿意为跨国合规、数据治理和复杂系统集成投入预算,小商户更需要成本清晰、上线迅速的工具。若企业数量被用来估算软件市场,99%的小微企业会显得格外诱人;若按可支付能力和决策周期估算,结论可能完全不同。统计局的规模分布提供了分层观察的起点,商业判断还得结合行业和地区。