

企业技术公司惠普企业(Hewlett Packard Enterprise,HPE)股价在撰写本文时上涨近4%,此前公司宣布与云服务提供商Vultr达成一项价值12亿美元的AI系统交易,并上调了其网络业务的长期增长展望。
这项与Vultr的协议,是HPE基于AMD Helios AI Rack打造系统后拿到的首个重大订单。与此同时,HPE现在预计其Networking业务在2027财年的增长速度将快于此前预期,并表示其对Juniper Networks的收购将带来比之前预计更多的成本节省。
根据协议,HPE的系统将部署到Vultr在美国的设施中。每个机架将配备72颗来自芯片制造商Advanced Micro Devices(AMD)的Instinct MI455X GPU,同时还将搭载HPE的网络技术,用于连接整个系统。
这之所以重要,是因为AI公司需要大量算力,而且芯片之间的网络连接速度也越来越关键。随着需求增加,HPE预计其Networking业务将从中受益。对于2027财年,公司现在预计Networking收入将以高个位数到低20%区间的速度增长。
HPE的AI基础设施网络业务到2029财年可能增长更快,年增长率预计处于低50%到高50%区间。路由业务收入在同一时期预计将以低20%到高20%区间的年增长率增长。
HPE上调Juniper成本节省目标
HPE还预计,其Juniper收购带来的节省将超过最初预测。公司现在预计,到2028财年末,年度运行率成本节省至少为8亿美元,较此前至少6亿美元的目标提高了33%。
这些节省可能有助于HPE在2027财年至2029财年期间将Networking营业利润率维持在中高20%区间。与此同时,HPE预计AI需求将继续支持其网络业务增长。
HPE股票是否值得买入?
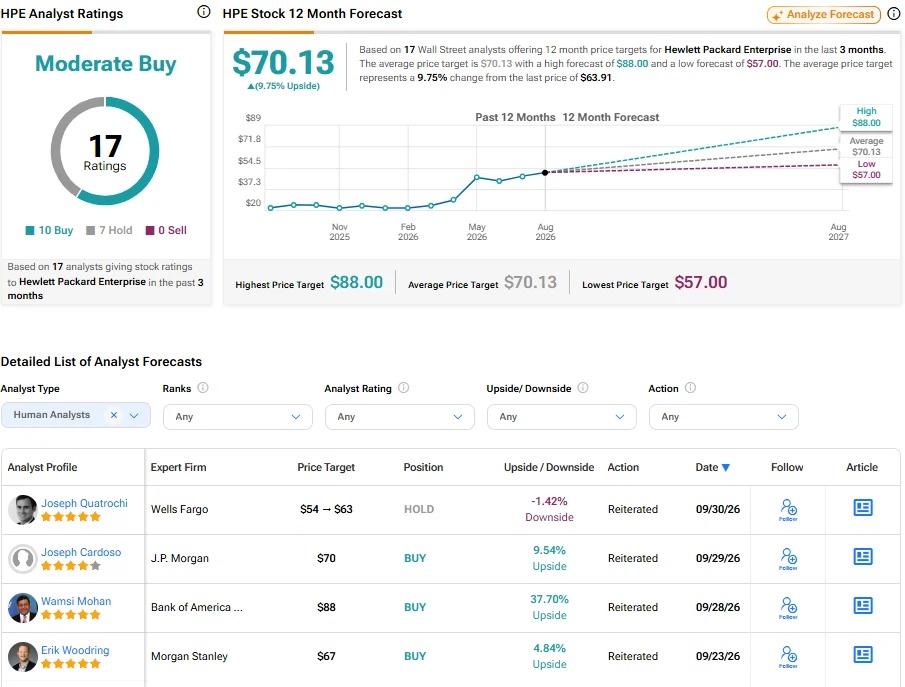
回到华尔街,分析师对HPE股票的共识评级为“适度买入”,过去三个月内共有10个买入、7个持有、0个卖出评级。下图所示的HPE平均目标价为每股70.13美元,意味着还有9.8%的上涨空间。(见HPE股价预测)
免责声明与披露 举报问题
Hewlett Packard Enterprise 新闻 更多