

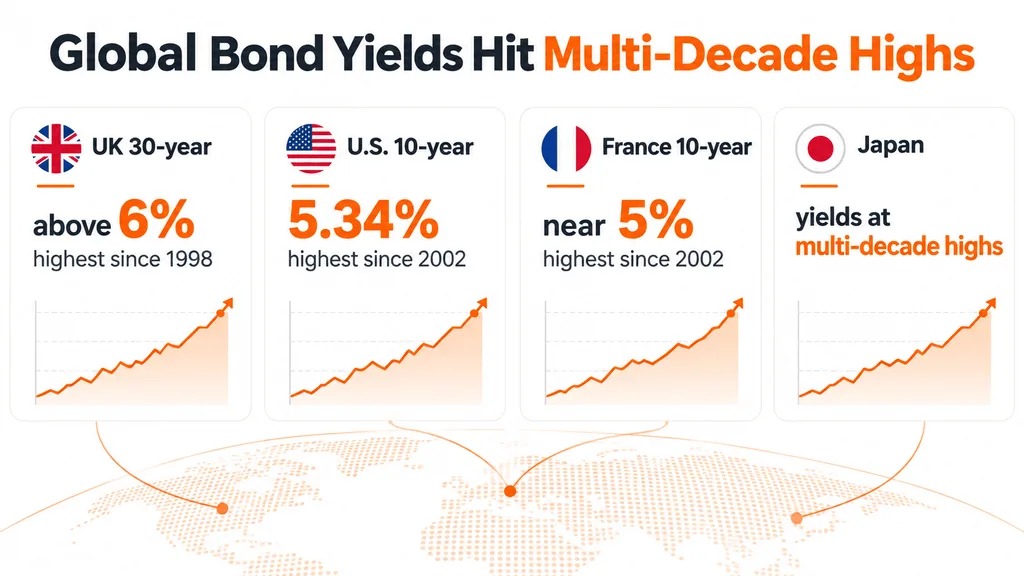
全球债市周四再度遭遇一波抛售,推动美国、英国、法国和日本的长期借贷成本升至数十年来未见的水平。
英国30年期金边债券收益率自1998年以来首次升破6%;美国10年期国债收益率升至5.34%,为2002年以来最高。路透社称,通胀担忧、能源价格上涨以及政府借款需求增加,正推动投资者要求长期债务获得更高回报。
这轮走势延续了此前的美国国债抛售,已将美国收益率推高至5%以上,即便股市仍接近纪录高位,金融条件也在收紧。
英国借款成本升至28年高位
英国正成为最明显的压力点之一。
更高的收益率也会增加政府的再融资负担。英国的利息支出目前已接近国内生产总值的4%,大约是疫情前十年平均水平的两倍。
法国和日本也加大压力
这轮抛售并不局限于英美市场。
法国10年期国债收益率已升向5%,而法国国债与德国国债之间的利差扩大,投资者开始关注法国的财政前景。与此同时,随着通胀变得更具持续性,而日本央行继续收紧政策,日本主权债收益率已连续五个季度上升。
这也说明,即便短期内央行政策预期趋于缓和,长期收益率仍可能上升。通胀、债券供给以及投资者持有长期债券所要求的额外风险溢价,都可能压过短期政策预期的变化。
AI支出也在增加债券供给
一个不那么显眼的因素是AI热潮本身。
Alphabet、Amazon、Meta、Microsoft和Oracle今年已发行约2200亿美元债务,较去年总额翻了一倍多,原因是它们正在为数据中心和AI基础设施融资。债券供给增加,若投资者要求额外补偿来消化这些供给,收益率可能被推高。
由此带来的结果正越来越成为跨资产问题。
更高的收益率会抬升抵押贷款和企业借款成本,同时也让政府债券相较股票更具吸引力。国债收益率反复对标普500指数和纳斯达克指数构成压力,也正是这一机制的体现。