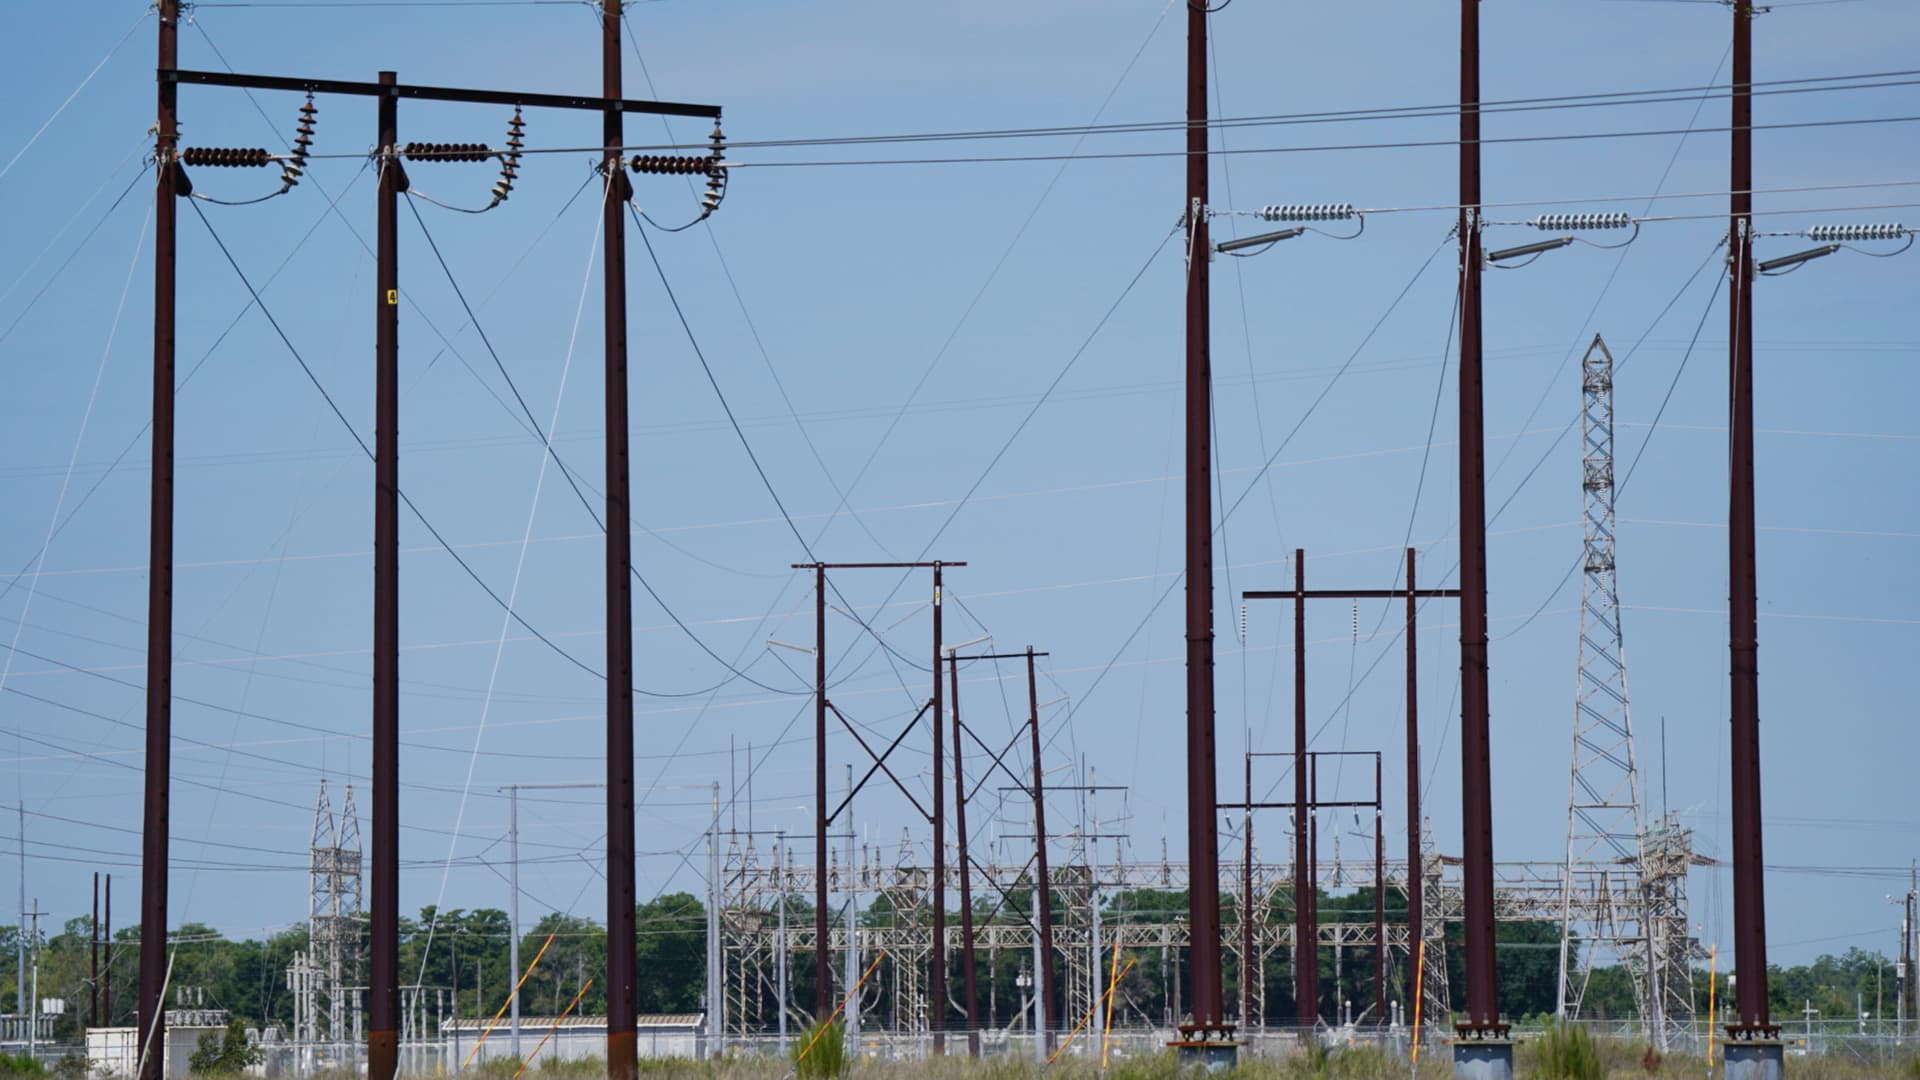


在市场最火热的板块之一——公用事业板块,正在上演一场有趣的拉锯战。
一方面,AI建设热潮带动了前所未有的盈利增长,令这个原本偏传统的板块焕发活力。另一方面,自1994年以来最快的美国国债收益率上升正在削弱该板块原本亮眼的表现,并推动板块走低。大型科技公司高管持续强调巨大的能源需求,但任何利率上升或信贷条件收紧的迹象,往往最先打击资本密集型的公用事业股票。
对于追求收益的投资者来说,公用事业公司的股息也颇具吸引力;但随着利率上升,债券收益率变得更有竞争力,给派息股票带来压力。
在收益率曲线飙升之前,Utilities Select Sector ETF(XLU)已经从近期高点明显回落。
这轮抛售的问题在于,没有任何因素减缓长期结构性电力需求。至于债市,如果伊朗冲突有望结束,可能会推动油价和收益率回落。今早弱于预期的就业报告也正在压制利率。尽管如此,推动公用事业板块上涨的关键背景——前所未有的AI驱动电力需求——仍然完好无损,这使得这次急跌成为一笔具有明确风险的看多交易机会。
时点与展望
- XLU已经回吐了今年一季度的全部超额表现,随着利率上升压制利率敏感型板块,ETF出现明显回撤。
- 对指数拖累最大的来自独立发电商(如Constellation、NRG和Vistra),其市盈率倍数较近期高点压缩了2到8倍不等。
- 整个公用事业板块的隐含波动率普遍较低,这使得期权价差在降低权利金支出的同时,成为布局反弹的有效方式。
- 潜在阻力位位于3周前的高点附近。50日均线与我们的上行目标直接重合,意味着未来7到8周内有望出现修复。
基本面
- XLU的交易估值大致处于10年平均市盈率17.8倍附近。尽管相对于美国国债的收益率利差已转为负值,而且较高的资本开支需求预计会放缓短期股息增长,但当前估值已比今年早些时候更具吸引力。
- 随着更多数据中心合同签署,以及电力市场基本面收紧,整个板块的盈利增长可能迎来明显上修。与AI基础设施扩张直接相关的板块估值看起来合理,尤其是领先发电商的估值倍数已大幅压缩。
看多逻辑
- AI驱动的电力需求是一个持续多年的结构性利好。尽管短期面临利率逆风,科技巨头正积极签署长期购电协议(PPA),以支持下一代数据中心建设,并进一步收紧整体电力市场基本面。
- 这轮抛售更多是利率和估值倍数压缩所致,而不是盈利能力恶化。独立发电商CEG、NRG和VST在利率飙升期间,估值倍数压缩了2到8倍,但电力合同定价和长期用电需求依然稳健。
- 后续催化因素正在酝酿。华尔街当前的预估低估了即将到来的数据中心供电交易以及日益增长的电网可靠性需求所带来的上行空间,盈利预期仍有明显上修余地。
期权交易
鉴于股价已回落至历史平均估值附近、整个公用事业板块的隐含波动率较低,以及AI用电这一强劲的结构性逻辑,我们正在考虑通过牛市看涨价差来押注反弹至近期高点,同时保持较低的净权利金支出。
交易方案:买入XLU 11月40/43看涨垂直价差,净借记0.85美元
- 买入11月40美元看涨期权,支付1.15美元权利金
- 卖出11月43美元看涨期权,收取0.30美元权利金
披露:Tidal持有/拥有文中提及的所有证券。
CNBC Pro撰稿人的所有观点仅代表其个人观点,不代表CNBC、其母公司或关联公司的观点,并且这些观点可能已通过电视、广播、互联网或其他媒介传播。本文仅作为编辑内容的一部分,供信息参考之用,不构成财务、投资、税务或法律建议,也不构成买入任何证券或其他金融资产的建议。内容具有一般性,不反映任何个人的独特情况。上述内容可能不适合您的具体情况。在做出任何财务决定之前,您应当强烈考虑咨询自己的财务或投资顾问。
本内容仅供信息参考,不构成财务、投资、税务或法律建议,也不构成买入任何证券或其他金融资产的建议。内容具有一般性,不反映任何个人的独特情况。上述内容可能不适合您的具体情况。在做出任何财务决定之前,您应当强烈考虑咨询自己的财务或投资顾问。