

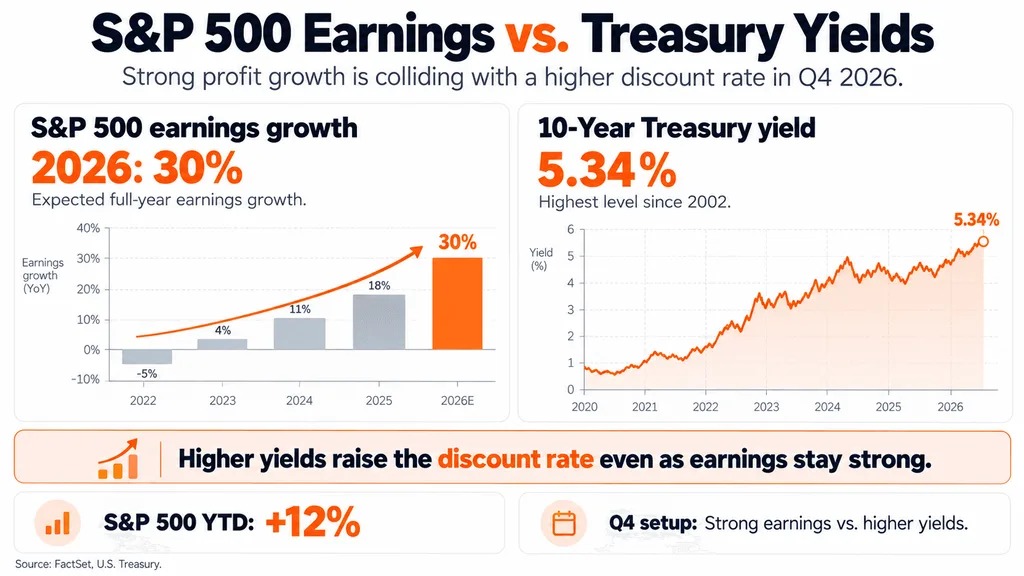
FactSet目前预计,标普500成分股2026年日历年盈利将增长30%。分析师还预计,第三季度盈利将再增长27.4%,第四季度增长25.2%。这一强劲表现延续了异常出色的第二季度财报季;即便剔除Alphabet和亚马逊异常巨大的投资收益,盈利仍大约增长了32%。
根据FactSet,进入下半年以来,分析师也在上调而不是下调预期。
通常情况下,这样的利润背景会被直接视为利好。
问题在于债券市场。
5%的美债收益率改变估值计算
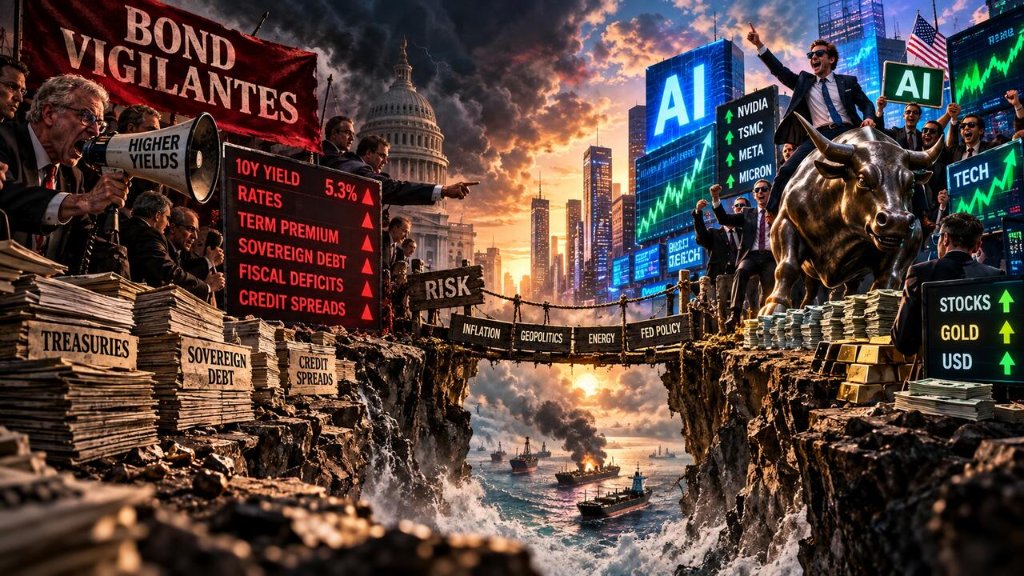
10年期美债收益率已升至5%以上,最近一度触及5.34%,为2002年以来最高水平。这轮上升延续了债券的大幅抛售,而这已成为四季度美国股市面临的最大风险之一。
美国财政部官方数据显示,今年长期借贷成本上升幅度有多么显著。
这很重要,因为投资者现在可以在政府债务上获得超过5%的收益,而且承担的风险远低于持有股票。更高的收益率也会降低未来企业盈利的现值,这就是为什么昂贵的人工智能和科技股对长期利率变动尤其敏感。
盈利正在承担更多推动作用
到目前为止,利润似乎占了上风。
尽管美债收益率飙升,标普500今年仍上涨约12%。当10年期收益率升至5.34%时,标普500和纳斯达克指数依然表现坚挺,这已经体现出韧性。
估值也变得略微不那么拉伸。标普500远期市盈率已回落至接近20倍,而今年早些时候曾高于22倍,这意味着推动这轮上涨的更多是盈利增长,而不是单纯的估值扩张。
Emir Abyazov
Coinpaper主编,负责以数据驱动的编辑运营、SEO导向的内容发现,以及围绕加密货币、人工智能和金融科技的受众优先叙事。