一家公司可以在标普500指数中变得非常庞大,却不会因为“太大”而被移除。
原因在于,该指数按自由流通市值加权。公司规模越大,对指数的影响就越大。没有一条简单规则会因为某只股票的估值达到数万亿美元,就强制把它的权重压低。
当少数公司增长速度远快于市场其他部分时,这套机制就显得尤为重要。截至2026年8月31日,标普500中最大的成分股约占指数的8.1%,而前10大成分股合计约占37.8%。
对投资者来说,这意味着标普500越来越可能表现得像一个由少数超大市值公司主导的投资组合。
为什么更大的公司对标普500影响更大
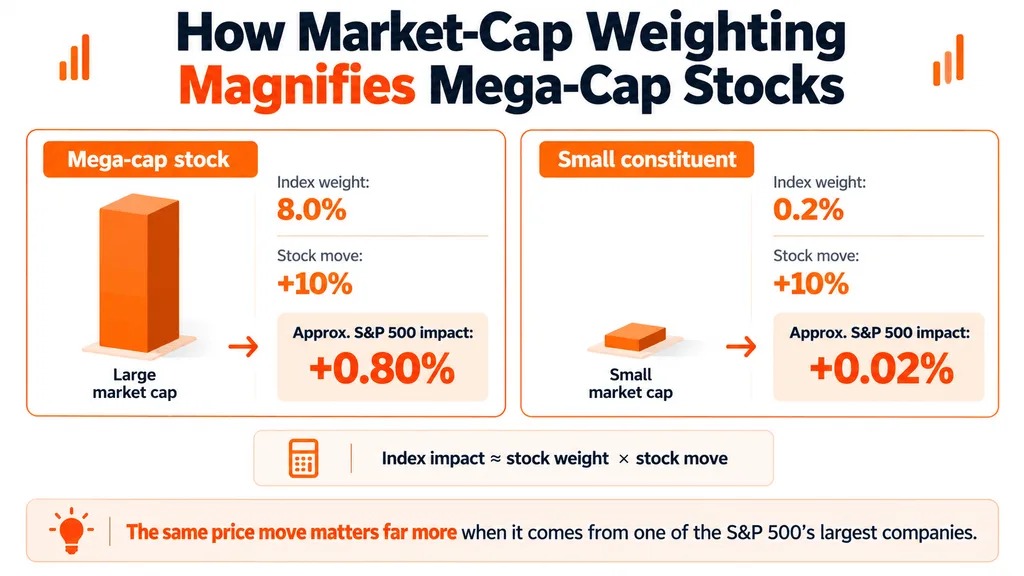
设想一家公司占指数权重的8%,而另一家公司只占0.2%。如果两只股票都上涨10%,它们对指数的影响完全不同。
因此,一家超大市值公司就足以抵消几十家较小成分股的下跌。
在人工智能热潮期间,这种效应变得越来越明显。英伟达、微软、苹果以及其他大型科技公司如今占据了基准指数相当大的比重,而人工智能股票对整体指数表现的重要性也异常突出。
标普500会限制某家公司权重吗?
标准标普500不会。
S&P道琼斯指数提供了其他设有上限的基准指数,但主指数通常允许市值集中度自然形成。
这意味着,随着股价和市值上升,一家公司可以继续增加在指数中的权重。季度再平衡并不会自动把最大型公司拉回到接近等权的水平。
另一种选择是等权指数,它包含的基本也是同样的标普500公司,但会定期把每个持仓重新调整到大致相同的规模。
在这种结构下,英伟达不会仅仅因为估值更高,就自动获得比某家较小的标普500公司多出几十倍的影响力。
这也使标准指数与等权指数之间的表现差距,成为衡量一轮上涨有多少是由超大市值股票推动的有用工具。
集中度可能掩盖市场广度疲弱
标普500上涨,并不一定意味着大多数美国股票都在上涨。
如果最大的五到十家公司带来的涨幅足够大,它们就能推动指数走高,即便数百只成分股在下跌。这也是为什么投资者还会关注市场广度、涨跌家数数据,以及高于50日或200日均线交易的公司比例。
这种集中度会让头条中的指数表现看起来比底层市场更强。
它也会带来更高的下行敏感性。
当超大市值股票同步上涨时,它们的大权重会放大收益。但如果其中几只因为财报不及预期、人工智能支出放缓或估值收缩而同时下跌,它们可能会很快把整个指数拉低。
被动投资会强化这种结构。购买标准标普500 ETF的投资者,会自动把更多资金配置给市值最大的公司。
因此,并不存在某个正式节点,意味着一家公司在标普500中“太大”了。
相反,随着其权重上升,基准指数只是变得越来越依赖这家公司接下来的表现。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他追踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场变化的数据。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。