

近年来,海湾地区的二级市场已开始从金融领域的小众板块,转变为越来越重要的资本配置渠道。
随着IPO等传统退出路径明显放缓,在融资环境趋紧、退出速度变慢的背景下,二级交易正成为该地区投资者越来越有吸引力的流动性渠道。
二级市场指的是买卖既有的投资承诺和私募股权、风投基金中的持股权益,因此相关数据更难获取。
不过,彭博电子市场平台上的海湾二级市场成交额从2022年的220亿美元几乎翻倍至2025年的400亿美元,同期发行规模从2460亿美元增至4520亿美元。电子交易的平均规模也从约50万美元增至90万美元。
Endeavor Saudi Arabia 合作负责人 Kholoud Alharbi 表示:“该地区的二级交易已经发生了好几年,但其中很多并没有被公开记录下来。”该机构为沙特创业者提供成长期股权融资。
她说:“随着公司融资轮次变大,现有投资者、创始人或员工往往会有机会把部分持股卖给新进入的投资者。这些都是真实的流动性事件,但由于它们是私下交易,并不一定会像并购或IPO那样出现在传统退出数据中。”
根据风投和私募股权情报平台 Magnitt 的报告,2025年该地区初创企业共完成688笔交易,融资38亿美元,同比增长74%。随着中东地区风投投资加速,流动性机制却难以跟上。
2025年,中东和北非地区(MENA)风投和私募股权机构的平均活跃退出周期为6年,反映出这一市场正在成熟,也需要更有耐心的资本。
并购仍是主要流动性路径——去年MENA共有46笔并购交易——而在阿联酋等本地市场严格盈利要求的背景下,科技公司IPO仍然罕见。去年MENA地区只有两宗IPO。
地区性的流动性缺口,正在推动专门二级基金的发展,这类基金旨在提供更早期的流动性,并帮助缩短更长的退出周期。
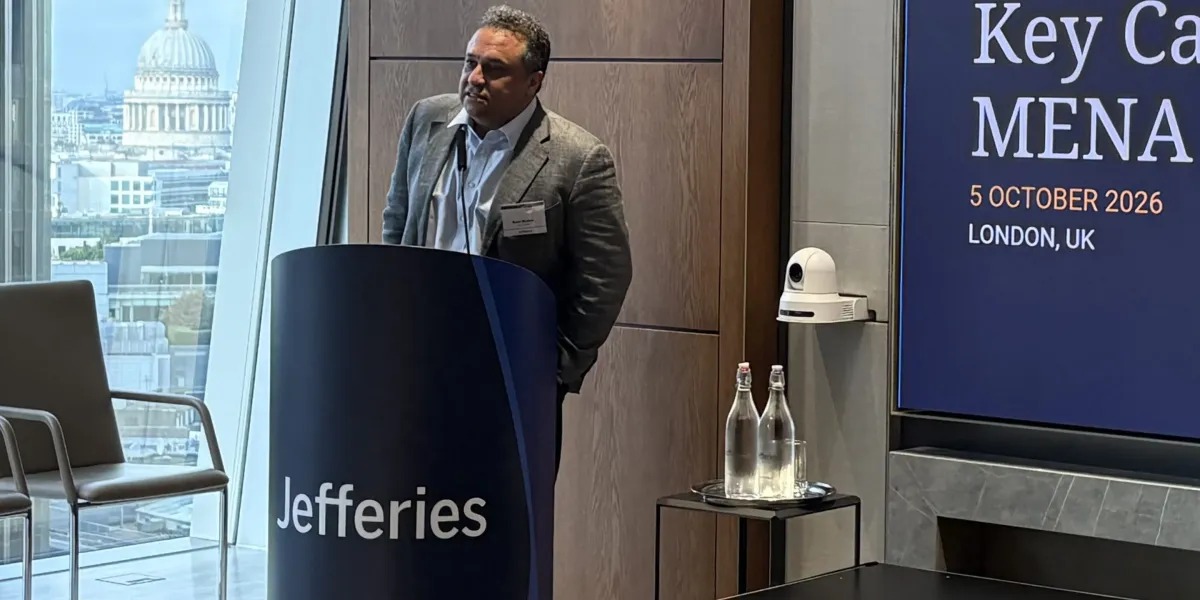
Key Capital 联合创始人兼管理合伙人 Basil Moftah 表示:“作为一名长期从事风投投资的人,我开始非常意识到流动性困境。”Key Capital 是一家总部位于阿布扎比的风投二级资产管理公司。
“虽然并购交易仍在继续,但与公司数量和潜在机会相比,这些交易仍然相对稀少。”
Moftah 在风投领域以及整个海湾合作委员会(GCC)工作了20年。他认为,2008年后推动美国二级市场增长的条件,如今正在海湾地区出现。他估计该地区二级市场规模约为10亿美元。与此同时,全球二级交易规模在2025年创下2400亿美元纪录。
Moftah 去年与联合创始人 Leena Khalil 一起创办了 Key Capital,旨在通过为高增长科技公司的创始人、员工、早期投资者和基金管理人提供直接和结构化流动性解决方案,全面服务这一新兴市场。
今年5月,Key Capital 与专注投资银行和资产管理的 SHUAA Capital 建立战略合作伙伴关系,以支持 MENA 和 EMEA 地区风投二级市场的发展。
他们的 Key Fund I 目标规模为5000万美元,将通过直接从现有股东手中购买二级股权,投资高增长科技公司,而不会出现在公司的资本表上。资本表是一份列示公司股权结构的文件。
Moftah 表示,Key Capital 已收到来自海湾合作委员会大部分地区、北非和黎凡特地区公司的兴趣,涉及电商、教育科技、地产科技、金融科技、保险科技、SaaS 和 AI 等领域。
对流动性的需求覆盖了整个私营公司生命周期——从A轮早期阶段一直到后期私营公司。
不过,Moftah 说,公司目前的重点是阿联酋和沙特阿拉伯,其中金融科技是最受关注的行业,目标公司则以B轮及以后阶段为主。
“沙特阿拉伯和阿联酋代表着该地区一些最强的机会,”他说。
“从GDP、消费以及你会想关注的所有因素来看,它们都是更深、更大的市场。作为先行者,我们正在看到市场上很多很好的机会,也能自行设定执行标准。”
这些标准包括:公司年收入已超过2500万美元,可能高达1亿美元,且同比增长率在30%到50%以上。
Moftah 说:“当你买入缺乏流动性的资产时,你也希望获得上行空间。我们关注的公司可能尚未盈利,但很快就会达到或接近盈利,而且它们往往是所在行业或细分赛道中的第一或第二名。”
他补充说,Key Capital 正受益于相当可观的买入折价,平均较净资产价值(NAV)折价35%至45%。相比之下,美国高质量收购基金权益的平均NAV折价为5%至15%。
“桌面上有很多有吸引力的交易,”Moftah 说。“但作为先行者,也意味着我们需要做教育工作,要花时间与有限合伙人和投资者沟通,帮助他们理解二级机会为何重要。”
不过,他表示,海湾地区的主权基金、机构投资者和家族办公室也在越来越多地关注该基金。
“他们中的许多人已经在美国投资过二级市场,因此对这类资产很熟悉,也更容易接受,”他说。
例如,沙特家族办公室 Al Muhaidib Group 在过去两年里增加了对LP主导型二级基金的配置,认为这类资产可以提供分散化敞口、更快的现金流,以及在全球私募股权分配放缓时更低的盲池风险。
Moftah 还表示,Key Capital 也收到了来自英国和欧洲各地公司的兴趣,这些公司正在寻求流动性,但在本土市场未能获得。“我的长期目标是让我们成为美国以外所有市场中的参与者,”他表示。
目前,海湾地区二级市场仍处于早期阶段,但更长的退出周期、有限的IPO活动、稀缺的并购机会,以及相对于净资产价值的大幅折价,正在为能够接受这一资产类别流动性较差特征的投资者创造独特机会。
随着该地区私募市场逐步成熟,二级市场看起来将不再只是替代性的退出机制,而会成为海湾地区不断扩大的投资生态中资本循环的重要组成部分。