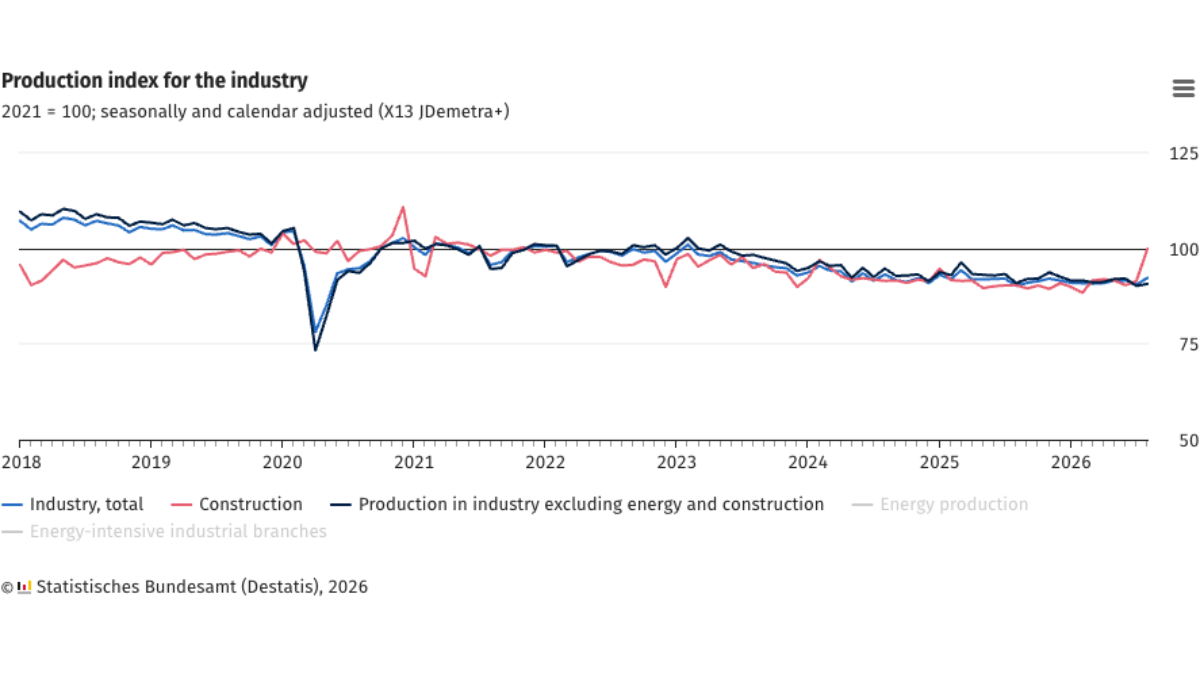


德国联邦统计局10月7日发布的初步数据称,8月工业生产在剔除价格、季节和日历因素后环比增长2.0%。这个数字比7月经修订后的下降1.2%好看得多,也让人容易得出“工厂重回增长”的结论。但就在前一天,同一机构公布8月制造业新订单环比减少10.6%;如果只按其中一个指标写标题,德国工业就会同时呈现强劲反弹与急速下滑。两者并非必然冲突:一个观察本月完成的实际生产,一个观察新接到的未来需求,所处环节、行业覆盖和大额订单的影响并不相同。
生产数据的同比口径也需分开看。8月工业生产经日历调整较上年同期增长2.3%;较不易受单月波动左右的6月至8月三个月合计,比此前三个月高0.4%。这些数字支持“8月有所恢复”,却不足以宣告一轮持续扩张已经确立。统计局明确标记为初步结果,7月环比数据也从原先下降1.1%修订为下降1.2%。在未来调查和行政资料补齐后,8月本身仍可能修订,读者不应把小数点当成不可更改的定论。
生产与订单看的是不同时间
生产统计记录的是工厂已经制造出来的产品,可能来自数月前签下的订单、库存补充或项目交付。订单统计则更偏向随后一段时间的工作量,还会受合同签署时点以及飞机、船舶、铁路车辆等超大型订单影响。8月新订单下降10.6%的主要原因,正是“其他运输设备”订单在7月异常高基数后回落。该类订单8月环比下降61.5%,而7月因大型合同曾翻倍以上。排除大型订单后,8月新订单仅下降0.1%,与整体跌幅呈现完全不同的画面。把10.6%直接解读为所有工厂客户突然停止采购,会忽略最关键的统计结构。
即便排除大单,也不能说需求无忧。订单的三个月比较显示,6月至8月总体比前三个月高1.3%,但扣除大型订单后反而低2.6%;国内订单8月下降17.3%,外国订单下降5.4%。资本货物订单下降15.3%,中间品下降2.6%,消费品下降7.3%。这些分项提示更广泛的需求仍值得警惕,只是“断崖式下跌”的力度被少数大合同放大。生产当月回升可能是在消化存量项目,后续是否继续增长,还要看新订单、未完成订单和产能利用情况逐月接力。
还有一个容易混淆的维度是营业额。统计局称,8月制造业经价格、季节和日历调整后的实际营业额环比为0.0%,同比经日历调整增长0.9%。生产、营业额和订单各有不同的入账时点与统计范围,不能要求它们每个月走成同一条线。一批设备在8月生产,可能更早接单、稍后开票;出口交付和国内销售也可能发生在不同月份。宏观报道把它们并列,是为了相互校验而不是强求一致。工业生产向上而订单向下,反而提供了一个观察未来转弱是否传导到产出的窗口。
一个月的反弹,还需要什么证据
若要判断德国工业真正走出弱势,至少需要随后几期数据回答三件事。第一,增长是否分散到多个行业,还是由少数汽车、设备或能源项目拉动;第二,排除大型订单后的新需求能否转正;第三,三个月均值是否继续向上,而非只靠某个月的低基数反弹。8月工业生产同比增长2.3%和三个月环比增长0.4%,说明有改善,但幅度、持续性和结构仍待验证。相反,订单数据若继续疲弱,也不代表下月生产必然立刻转负,因为手头积压订单会让工厂在一段时间里保持开工。
德国数据还必须和外部环境放在一起看。能源成本、贸易需求、汽车产业转换和企业投资决定都会影响生产与新订单,但本期统计本身并不能给这些因素排出确定的因果顺序。例如7月超大型订单的集中签署足以改变单月总体指数,却不意味着贸易或产业政策发生了同等幅度的变化。新闻写法应该先把可核实的数值及口径交代清楚,再讨论可能的传导链,而不是拿一个月环比去证明一整年的工业方向。
对关注欧洲经济的人,这组相反指标的实际意义是“近端活动改善、后续需求仍需确认”。8月产出回升说明工厂当月有更多实际生产;订单总量大跌里含有显著大单效应,但扣除大单后的三个月趋势仍偏弱。接下来的发布将检验这种改善是否持续,也可能修订当前结论。在那之前,把2.0%写成全面复苏、把10.6%写成所有企业订单崩塌,同样都超过了官方数据所能支持的范围。
企业和投资者还应注意“水平”和“增速”并不一样。连续数月疲弱之后,一个月增长2.0%只表示相对上月改善,不能单独说明产出已回到更早的高位。反过来,订单在大单影响下出现两位数降幅,也不等于所有产线实际工作量同步减少两位数。若下期生产延续回升、普通订单也改善,复苏判断才会更有根据;若生产重新转弱、排除大单的订单仍降,这次反弹就更可能只是短暂波动。官方初值提供了观察起点,而不是结案陈词。