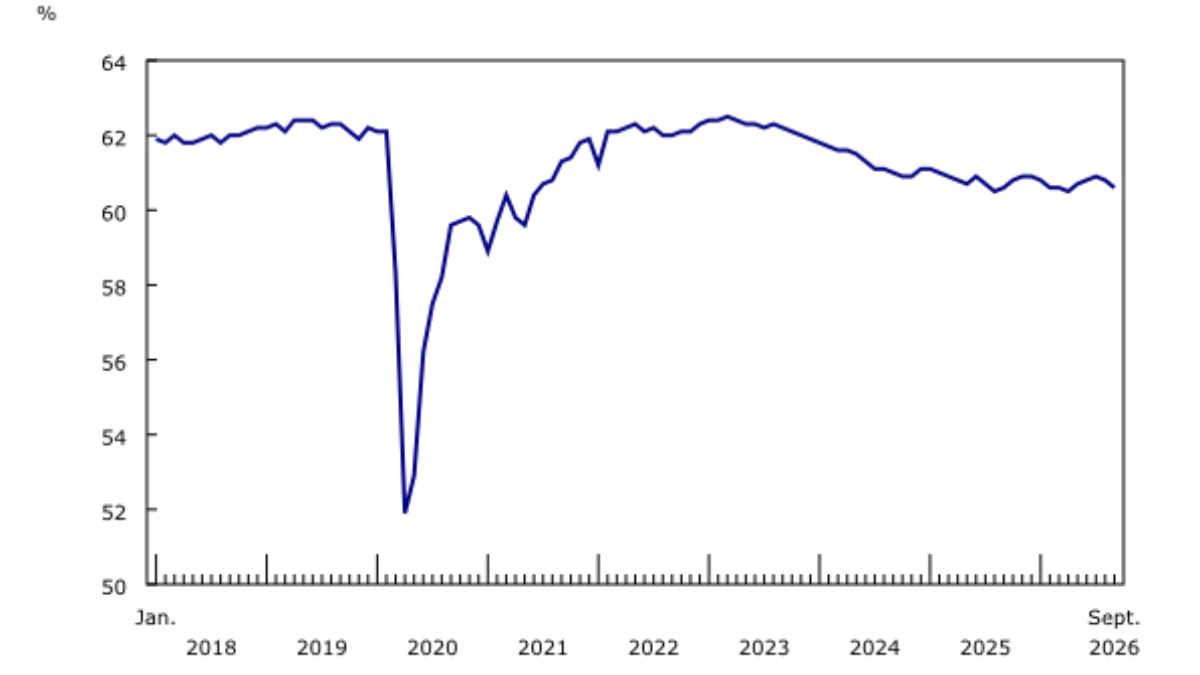


加拿大统计局10月9日公布的9月劳动力调查,给市场一个不太舒服的组合:就业人数比上月少6.8万,环比下降0.3%;就业率降至60.6%,失业率上升0.1个百分点至6.5%。这是连续第二个月就业减少,8月已减少4.2万。若只看失业率,变化似乎温和;若看岗位和劳动参与率,劳动力市场的降温更清楚。宏观判断恰恰不能在这三项指标中只挑一个最顺眼的数字。
这组数据是对9月中旬参考周的家庭抽样调查估计,并非逐家企业岗位的完整行政记录。统计局还提醒,月度数据经季节调整,工资同比数字则未作季节调整;不同口径不能直接相加。9月平均时薪较上年同期增长2.3%,为37.64加元,比8月的2.0%略快。工资增速上行与就业走弱同时出现,不足以单独证明通胀会再加速,也不能简单认定企业需求已经全面崩塌。它更像一个需要分年龄、行业和地区拆开的转折点。
岗位减少集中在哪里
9月全职岗位减少3.5万,兼职减少3.3万,几乎各占一半。15至24岁青年就业减少4.8万,降幅1.8%;25至54岁女性就业减少2.8万,降幅0.4%。统计局指出,青年就业连续两个月下行,累计减少6.7万,抵消了4月至7月的一部分增长。不过青年失业率当月大体保持在13.0%,原因之一是进入劳动力市场的青年也变少了。因此,“青年失业率没升”不等于青年就业没问题,分母变化往往会改写表面的结论。
行业上,教育服务少3.5万,医疗和社会援助少2.3万,制造业少1.3万;其他服务业增加1.7万。教育服务此前连续七个月变化不大,9月才出现明显下降。医疗和社会援助是2022年12月以来首次环比减少,但与一年前相比仍多9.3万个岗位。把一次月度回落写成长期衰退并不严谨,尤其在一个过去一年仍贡献较多新增就业的行业。制造业8月增加2.2万,9月又减少1.3万,提醒读者不要把单月波动直接等同于工厂订单或产量的确定趋势。
地区差异同样明显。魁北克减少4.9万,不列颠哥伦比亚省减少2万,曼尼托巴减少4400;阿尔伯塔增加2.3万。魁北克年初以来就业累计下滑13万,9月失业率升至6.0%;阿尔伯塔的失业率则降至6.4%。全国合计掩盖了资源省、制造业地区以及大型城市的不同节奏。对于企业招聘、消费者支出和住房需求,这种地区结构可能比全国失业率的一位小数更有用,但仍需后续月份确认,不能凭一张区域地图推断全部产业链。
9月就业率下降0.2个百分点至60.6%,比失业率上行更值得持续跟踪。就业率是就业人口占15岁及以上人口的比例,较少受“是否正在找工作”的定义影响。与此同时,劳动参与率降0.2个百分点至64.8%,统计局称这是排除2020年特殊时期后,自1997年12月以来的低位。失业率没有大幅上升,一部分原因可能是求职人数变化,而不是岗位需求稳定。报告给出的就业寻找率为30.6%,低于一年前的32.8%和疫情前若干年的平均水平,也提示失业者重新找到工作的速度在变慢。
老龄化解释了部分参与率,解释不了全部周期压力
统计局特别讨论了人口年龄结构。9月65岁及以上人口占15岁及以上人口的23.2%,高于2019年9月的20.5%;年龄较大的群体平均参与率较低。若把人口年龄构成固定在2019年,2026年9月的参与率同比会接近不变,而实际参与率同比下降0.4个百分点。这个反事实计算说明,长期老龄化是参与率走低的重要成因。但它不等于当月岗位减少只是人口结构的机械结果:青年、核心年龄女性以及若干行业的环比变动仍是真实的短期信号。
对政策和投资者而言,下一个问题不是“6.5%会不会立刻改变利率”,而是这一轮就业下滑是否持续扩散。就业调查会有抽样误差,单月数据也可能修订。值得比较的是随后几个月就业率、求职成功率、总工时、私营部门招聘以及工资增速是否同向变化。9月公共部门就业减少7万,私营部门与上月大体持平,这一构成也可能让未来月份的解读不同。若公共部门暂时性调整结束而私营部门转弱,表面上的全国人数可能相近,经济含义却已改变。
目前能确认的是:9月加拿大就业连续第二个月下降,失业率小幅上升,年轻群体和部分服务行业承压;同时工资同比增速略快,地区间并不同步。统计局的劳动力调查为判断方向提供了及时证据,却不是对未来消费、通胀或央行决定的预测书。把分母、行业和时间窗口放回报告里,才比一句“就业崩了”或“失业率稳定”更接近现实。
另一个检验点是企业未来几个月公布的招聘计划能否与家庭调查相互印证。就业人数下降可能来自离职后暂时未补招,也可能来自主动裁员,两个过程对消费信心的影响不同。统计局当月给出的裁员率为0.7%,与一年前和疫情前均值接近;这更不支持凭单月数据宣称全国性裁员潮已经出现。把岗位净变化、裁员率和找工率放在一起,能看到的是招聘与再就业降温,而非每一种就业风险都同步急剧恶化。