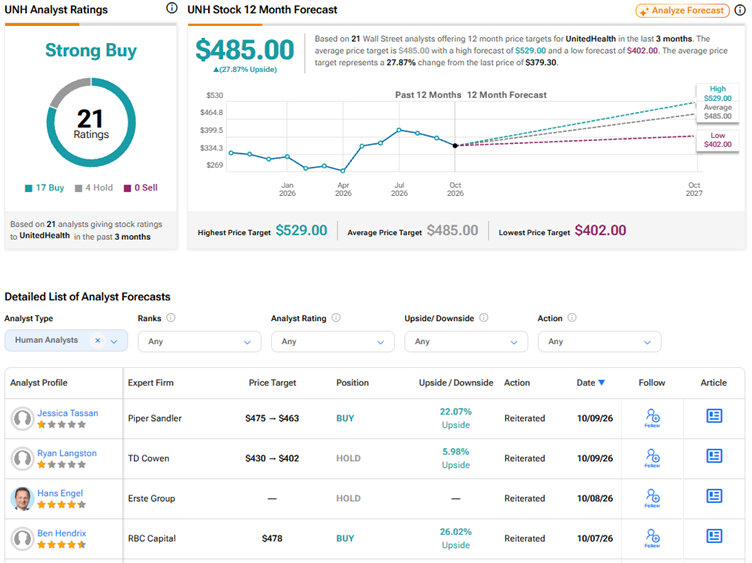


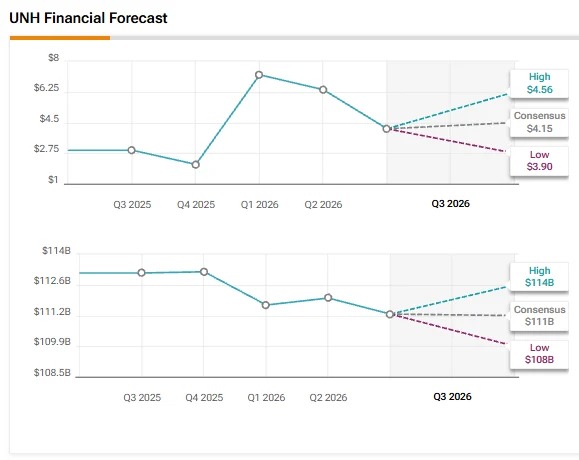
联合健康(UnitedHealth,UNH)定于10月13日公布第三季度业绩。在第三季度财报发布前,Piper Sandler分析师Jessica Tassan在美国医疗保险和医疗补助服务中心(CMS)公布2027年Medicare Part C和D星级评级后,重申对UNH股票的“买入”评级。与此同时,TD Cowen分析师Ryan Langston重申对UNH股票的“持有”评级,并将目标价从430美元下调至402美元。
Langston预计,联合健康将在第三季度财报电话会上给出其对2027年的初步展望。根据UNH以往的历史趋势,这位分析师预计,公司给出的2027年每股收益(EPS)增长指引将与市场一致预期的14%持平,或低于这一水平。
Tassan指出,基于CMS 2026年9月参保数据得出的最新2027年星级评级显示,4.0星及以上合同中的会员占比,在Alignment Healthcare(ALHC)为24.5%,在CVS Health(CVS)为69.3%,在Humana(HUM)为93.4%,在UnitedHealth为66.8%。
这位分析师认为,UNH的星级评级体现出韧性,而且“被低估了”。按约为2028年调整后每股收益预估的14倍交易,Tassan认为,UNH是其所覆盖的Medicare Advantage(MA,联邦医疗保险优势计划)公司中“最具可操作性”的标的。“我们会在2026年第三季度财报前买入这只股票,”Tassan表示。
TD Cowen对UNH第三季度财报前景的看法
Langston认为,市场对2026年第三季度89.9%的医疗赔付率(MLR)和每股收益的一致预期“完全可以实现”,而且Optum Health业务还可能带来上行空间。这位分析师指出,在2026年第二季度财报电话会上,管理层曾表示,下半年每股收益预计将占全年收益的三分之一,其中2026年第三季度的每股收益将“略高于”第四季度。
此外,Langston强调,市场对Optum Health第三季度息税前利润(EBIT)的一致预期为2.99亿美元,而公司指引约为1.5亿美元;不过在上半年,EBIT平均每次都比市场一致预期高出近6.3亿美元。
Langston还指出,在9月中旬的一场会议上,管理层表示,第二季度的有利势头以及医疗成本趋势的持续性延续到了第三季度,这支持了其对基础盈利路径的信心。
UNH现在值得买入吗?
在2026年第三季度财报发布前,华尔街基于17个“买入”和4个“持有”评级,对联合健康股票给出的市场一致评级为“强力买入”。UNH股票的平均目标价为485美元,意味着约28%的上涨空间。年初至今,UNH股价已上涨17%。