

围绕美光科技的诸多焦虑,很大一部分源于中国长鑫存储(ChangXin Memory Technologies)。该公司近期发布了一种新的 DRAM 单元设计,可能让制造商在硅芯片上集成大幅更多的内存。
这一进展引发了市场对竞争加剧和未来供应过剩的担忧,而更广泛的半导体板块疲软也加重了抛售压力。
不过,投资者 Joseph Montezuma 认为,市场可能有些反应过度。他表示,美光近期的回撤让这只股票相比一周前更具吸引力。
他的信心来自于他对美光估值中已计入多少悲观预期的判断。
Montezuma 解释说:“与一周前相比,我现在更能接受的一点是,即便提前遭遇下行周期,股价也已经反映了这一点。”
Montezuma 看多的一个原因是,美光近年来一直在努力降低自己对存储行业著名的剧烈周期波动的脆弱性。这家芯片制造商已经签下 26 份战略客户协议,预计到 2030 年将贡献超过 35% 的营收,这些合同中还包含旨在减轻需求走弱时财务冲击的保护条款。
与此同时,美光在控制产量方面展现出纪律性,优先满足利润更高的数据中心客户需求,并避免不必要的产能扩张。公司近期批准的 351.6 亿美元股票回购计划,也可能从 12 月 9 日开始提供另一重支撑,不过公司并无义务回购任何特定数量的股票。
此外还有估值因素。Montezuma 认为,尽管股价未来仍可能继续波动,但当前估值为投资者提供了一个有吸引力的入场点。他的基准情形估值为每股 1,250 美元,意味着较当前水平约有 40% 的上涨空间;更乐观的情形则达到 1,760 美元。即便在他的悲观估值中,每股 820 美元也建立在存储价格暴跌约 70% 的假设之上,这说明他在测算中已经纳入了相当多的悲观因素。
不过,Montezuma 也承认,前路可能仍有更多波动,特别是如果中国竞争加速,或新增制造产能到来的时间早于预期。他还担心,云计算巨头最终可能缩减支出,从而削弱对高价内存产品的需求。
尽管如此,他似乎愿意容忍进一步下跌,等待自己的投资逻辑兑现。
Montezuma 总结说:“来自上海的另一条新闻,或者某个季度价格涨幅放缓,可能都会再次冲击这只股票,而我可以接受这一点。”
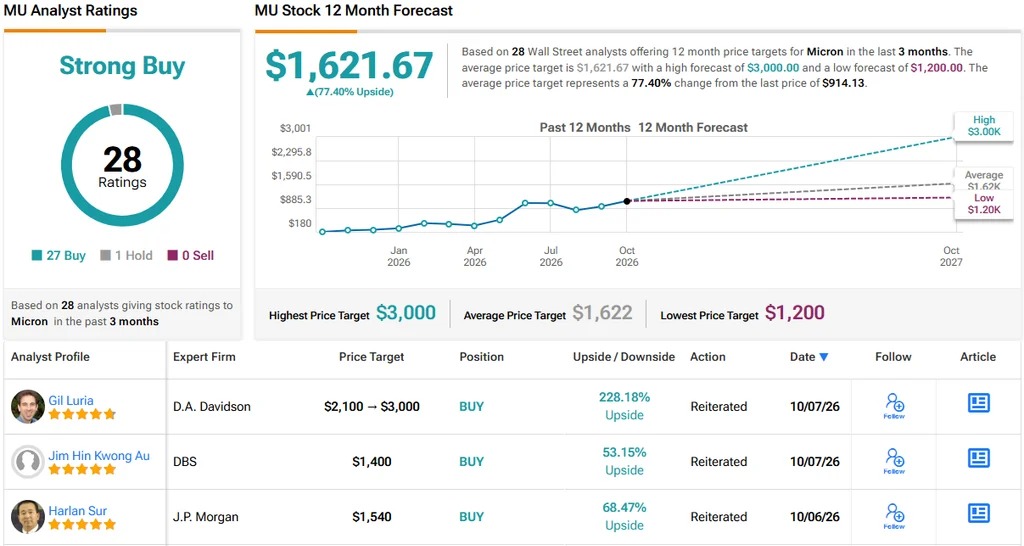
华尔街似乎对美光前景更加乐观。市场给出的 12 个月平均目标价为 1,621.67 美元,较周三收盘价对应约 77% 的潜在上涨空间。该股目前也获得“强力买入”的一致评级,背后是 27 个“买入”评级和仅 1 个“持有”评级。