韩国娱乐公司Hybe周五股价上涨10%,投资者在权衡其第三季度业绩前景,乐观预期主要来自旗下艺人的全球演唱会。
当地券商iM Securities预计,Hybe第三季度营收将达到1.5万亿韩元(11.1亿美元),较上年同期增长106%;营业利润预计为1722亿韩元。该机构还预计,演唱会收入将达到7170亿韩元,较上年同期几乎翻三倍。
周五的股价涨幅跑赢了韩国综合股价指数Kospi,后者上涨2.9%。
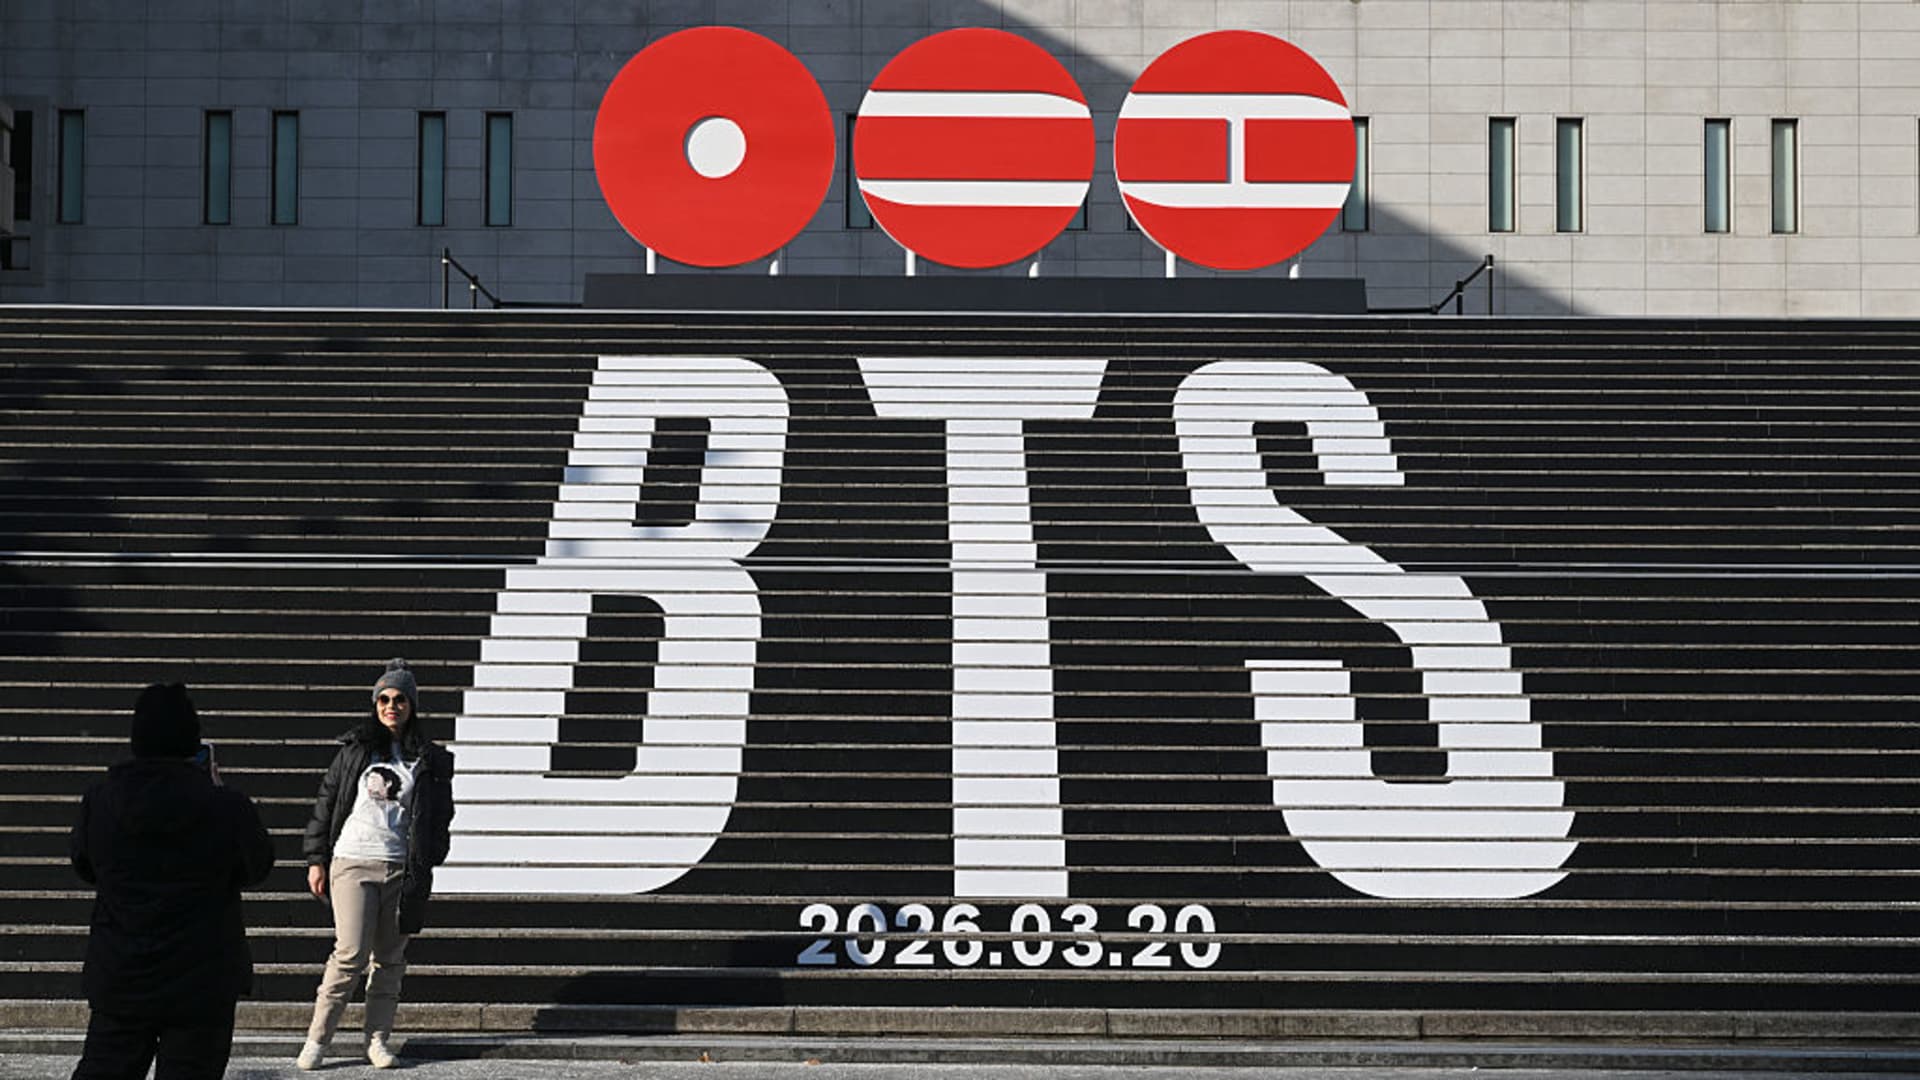
BTS正在进行的世界巡演在第三季度包括北美16场体育场演出和欧洲8场演出。
报道指出,这一巡演,加上Enhypen、Katseye和Cortis等新晋组合不断扩大的巡演,推动该季度演唱会观众人数接近300万,可能创下公司单季度纪录。
报告称,西方市场首次占到总演唱会观众人数的70%以上,反映出随着新艺人在北美和欧洲扩大影响力,Hybe的国际化程度不断提升。尽管面临汇率逆风,演唱会、周边商品和授权收入预计仍将达到纪录水平。
演唱会利润率展望
尽管向成熟艺人支付更高版税,以及新团体首次巡演的成本上升,预计会压制利润率,但该券商仍预测,在BTS世界巡演规模支撑下,Hybe将维持两位数的营业利润率。
CGS Securities分析师Jiwoo Oh在Hybe公布第二季度业绩后对CNBC表示,虽然演唱会和公开活动因与艺人分成更高而给公司带来更高成本,但周边商品、内容和粉丝俱乐部业务能显著提升公司的利润。
她还指出,Hybe在2026年第二季度实现了11.8%的营业利润率,艺人直接收入占总销售额的72%,其中仅演唱会就占总销售额的45%。
她补充说:“我们认为,这表明体育场级别的经营杠杆足以抵消与演唱会相关的更高成本基础。”
Hybe在7月28日公布第二季度业绩后,股价大跌,在不到24小时内市值最多蒸发19.6亿美元。
分析师当时表示,尽管营收和营业利润都创下纪录高位,但利润率未达预期引发了抛售。
新团体发力
iM Securities的报告称,Katseye和Cortis等新团体在西方市场的盈利能力,可能是降低公司对BTS依赖的关键。
不过,BTS在日本和中东地区追加演出的需求强于预期,以及安可演出增加,也可能推动iM Securities上调Hybe 2027年的盈利预测。
Kyobo Securities预计Hybe第三季度演唱会收入将达到7244亿韩元,并对公司的新艺人表示乐观,称“随着BTS巡演推进,年轻艺人的增长正变得更加明显”。
该券商表示,Cortis目前平均每月销售约60万张专辑,显示出强劲的粉丝需求;与此同时,Katseye则借助全球流媒体和专辑表现,持续扩大海外影响力。