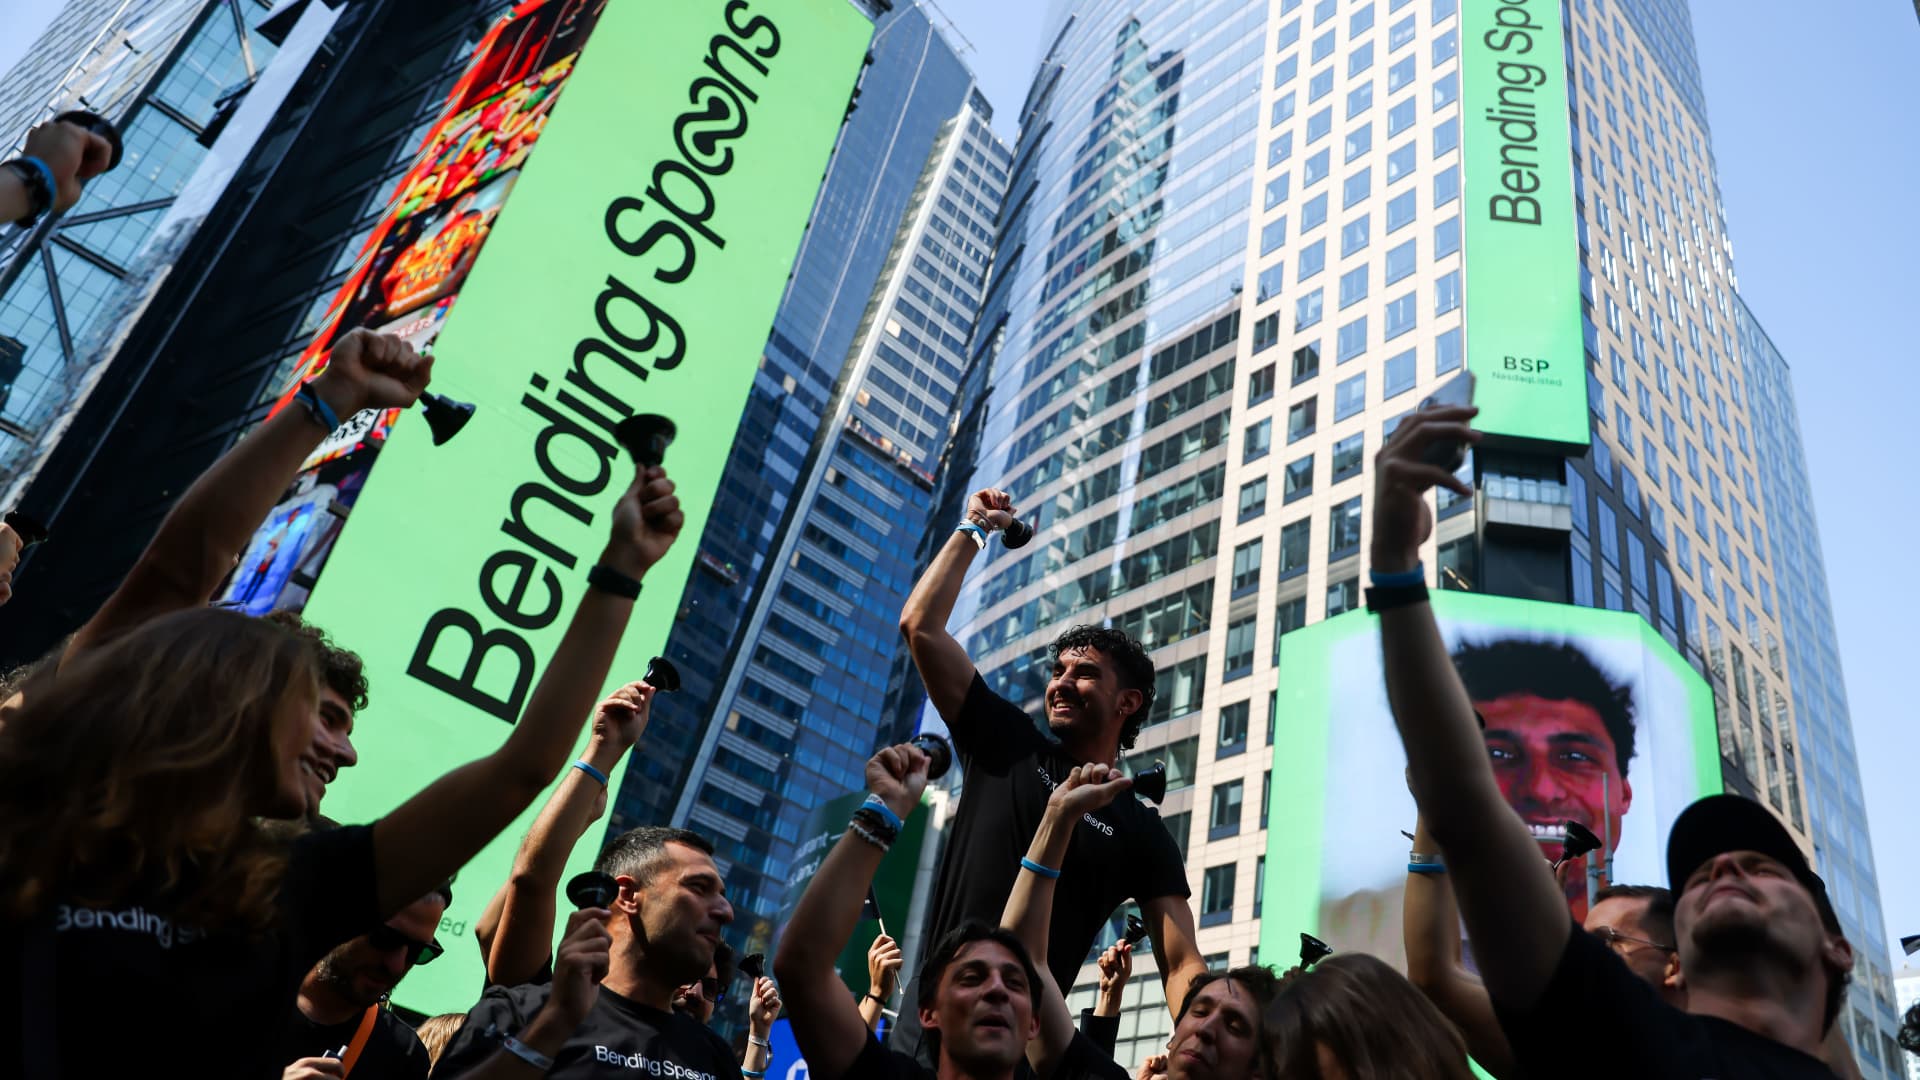
在今年7月登陆纳斯达克时,Bending Spoons还是一家来自意大利、名不见经传的控股公司,旗下拥有 AOL、Vimeo、Eventbrite 和 Evernote 等老牌互联网品牌。
不到四个月后,这家总部位于米兰的公司,已成为被人工智能热潮挤到一边的昔日明星软件初创公司的意外归宿。本周,其并购计划又获得了地球上最著名的控股公司之一——伯克希尔哈撒韦的重大支持。
Bending Spoons将伯克希尔描述为其战略的“长期灵感来源”。如今,伯克希尔已向该公司投资超过9亿美元,其中包括周三披露的3.3亿美元持股。华尔街对这笔交易反应热烈,推动Bending Spoons股价上涨41%,不过部分涨幅在本周后半段回吐,公司市值约为300亿美元。
美资投行瑞穗的分析师在公告后的一份报告中写道:“伯克希尔在IPO后仅数月、且在当前价位继续加仓,这再次表明,全球最受尊敬的长期投资者之一对Bending Spoons模式投下了信任票。”
Bending Spoons本周的另一条重大消息,则凸显了这门生意的另一面:裁员。8月,Bending Spoons宣布将以约13亿美元收购工作流软件提供商 Airtable,价格几乎比该公司2021年底的峰值估值低90%。Bending Spoons周一表示,Airtable“相当大一部分”收购前团队成员将离开,并获得“可观的离职补偿”。此前,Evernote、Vimeo、WeTransfer 等旗下资产也已实施裁员。
对科技行业而言,Bending Spoons的动作是人工智能时代财富迅速转向的最新例证。由大语言模型驱动的新型智能体正在取代软件开发者及其打造的产品。随着 Anthropic 和 OpenAI 朝着万亿美元估值迈进,企业正把更多有价值的工作交给它们,而牺牲了大量软件即服务(SaaS)公司,这种现象被称为“SaaSpocalypse”。
Intuit、HubSpot 和 Adobe 的股价今年都至少下跌了30%,而一长串曾经风光无限的私营SaaS公司如今正难以获得资本,公开市场也对IPO毫无兴趣。上个月,Bending Spoons同意以13.6亿美元收购协作软件供应商 Miro;后者曾一度估值175亿美元。
“你要么是热门,要么什么都不是,”资深软件投资人、Chemistry VC创始人兼管理合伙人 Ethan Kurzweil 说。Kurzweil表示他自己也在使用 Airtable,并称市场上仍有很多优秀的SaaS产品和扎实的团队,“但它们已经不再站在前沿了”。
从应用开发者变成收购方
Bending Spoons由 Luca Ferrari、Matteo Danieli 和 Francesco Patarnello 三位朋友于2013年创立,Ferrari现任首席执行官。根据招股书,他们最初开发的一款移动应用 Evertale 并未成功,于是他们用手头剩下的4万美元,转而建立一家运营公司,而不是继续做“没人想要的产品”。
过去几年里,Bending Spoons宣布了其所有最大规模的交易:2022年收购 Evernote,2024年收购 Brightcove,2025年又收购 Vimeo、AOL 和 Eventbrite。
该公司于6月30日完成IPO,以每股29美元融资约17亿美元,并于次日登陆纳斯达克。该股上周五收于47.07美元。
在Bending Spoons近期大举进入企业软件之前,过去十年里该领域最主要的收购方之一是私募股权巨头 Thoma Bravo 和 Vista Equity Partners。这些公司试图买入它们认为被低估的SaaS企业,并通过削减成本、提升效率和整合并购,将其打造成可在更高估值下出售或重新上市的资产。
Bending Spoons走的是另一套打法。公司并不寻求最终退出,而是希望像沃伦·巴菲特模式那样,从所收购的业务中持续创造利润。不过与伯克希尔不同,Bending Spoons专注于科技,并且会亲自深度介入软件、运营和人员决策。
前云软件供应商 Gainsight 首席执行官 Nick Mehta 表示,私募股权公司如今受限于“吃过亏了”。
“他们当初付了高得多的价格,手里又有这么多麻烦公司,所以现在很难再大胆出手,”Mehta说。他于2020年将Gainsight卖给Vista。
Thoma Bravo和Vista没有回应采访请求。Bending Spoons则在一份声明中告诉CNBC,公司“已经有好几年没有在目标上被别人出价压过了”。
随着公司开始加码SaaS,Mehta说,硅谷里出现了“Bending Spooned”这个动词,用来形容公司被以极低价格收购。
“不幸的是,我在那个圈子里的很多朋友都被困住了,”Mehta说。“投资者想退出,但没有买家。ChatGPT之前的东西,现在都算遗留资产了。”
瑞穗分析师 Lloyd Walmsley 表示,Bending Spoons的模式不同于传统的收购模式。
“我认为,很少有人能像这些人一样,在运营深度以及愿意进行大规模产品变更方面做到这种程度,”Walmsley在采访中说。“传统私募股权公司通常不会做出接近这种程度的改变。”
对于被Bending Spoons收购的公司客户来说,随之而来的往往是突然涨价。
2023年4月,在收购Evernote数月后,Bending Spoons将个人年订阅价格从70美元上调至130美元。后来,公司又调整了产品方案,向所谓的入门套餐收取100美元,向“Evernote Advanced”收取250美元,而此前专业版套餐的收费为170美元。
“我的第一反应是,哦,天哪,我大概得换成 OneNote 了,”Walmsley说,他指的是微软的记事应用。但他表示自己最终还是继续使用Evernote。
“他们真的很擅长找到这些能提供大量价值、而且转换成本很高的东西,”Walmsley说。“相对于转换成本来说,价格并不算高。”
Ferrari周四在接受CNBC采访时表示,Bending Spoons会将旗下公司的利润用于未来增长,而未来增长的“绝大部分”来自继续做更多交易。
“我们能在最初几年释放出一些改进机会,之后业务就会按照该市场本身具备的内生增长来发展,”Ferrari说。
对于伯克希尔及其他Bending Spoons投资者而言,这一押注仍未得到验证。
在人工智能挤压软件行业大部分利润率之际,这些产品必须保持足够的吸引力,才能让客户愿意支付更高价格。Bending Spoons在8月发布的上市后首份财报中表示,营收较上年同期增长一倍多,超过7亿美元,增长几乎完全由收购推动;净利润增长171%,至1.77亿美元。
不过,那是在Airtable交易尚未完成、Miro也尚未宣布之前。未来几个季度和几年里,华尔街将清楚看到这种结构能否真正重振软件业务。
在8月的财报电话会上,一位分析师询问,Airtable是否意味着并购策略正长期转向企业软件。
Ferrari表示,Bending Spoons约一半营收已经来自专业业务,主要通过 Brightcove 和 Vimeo 实现,后者也包含企业业务。他说,近期公司聚焦软件,更多是因为在经历大幅抛售后,他在这些领域看到了价值。
“直到不久前,大多数企业SaaS业务的估值都高得不合理,”Ferrari说。“我们从来没觉得那些价格有任何道理。”
——CNBC的 Ari Levy 对本报道有贡献。