要点
- 伯里在楼市崩盘前数年就识别出高风险抵押贷款
- 信用违约掉期让抵押贷款债券下跌转化为利润
- Scion投资者据称从这项策略中获得约7.25亿美元收益
2005年,美国房价大幅上涨,银行批准了越来越多高风险抵押贷款,华尔街则通过将这些贷款打包成投资产品赚取数十亿美元。几乎所有人都预计这轮繁荣会持续下去。
但对冲基金经理迈克尔·伯里看到了不同的景象。通过做空那些被投资者视为相对安全的抵押贷款债券,他最终为客户创造了约7.25亿美元收益,个人则赚取了约1亿美元。
伯里在2011年范德堡大学的一场演讲中解释说,他的判断来自于研究大型金融机构出售的证券背后的一笔笔具体抵押贷款。
他的策略后来因迈克尔·刘易斯的著作以及电影《大空头》而广为人知,但这段真实故事开始于2008年金融危机爆发前数年。
迈克尔·伯里如何预判楼市崩盘
曾是医生、并于2000年创立Scion Capital的伯里,在2003年开始质疑住房市场。
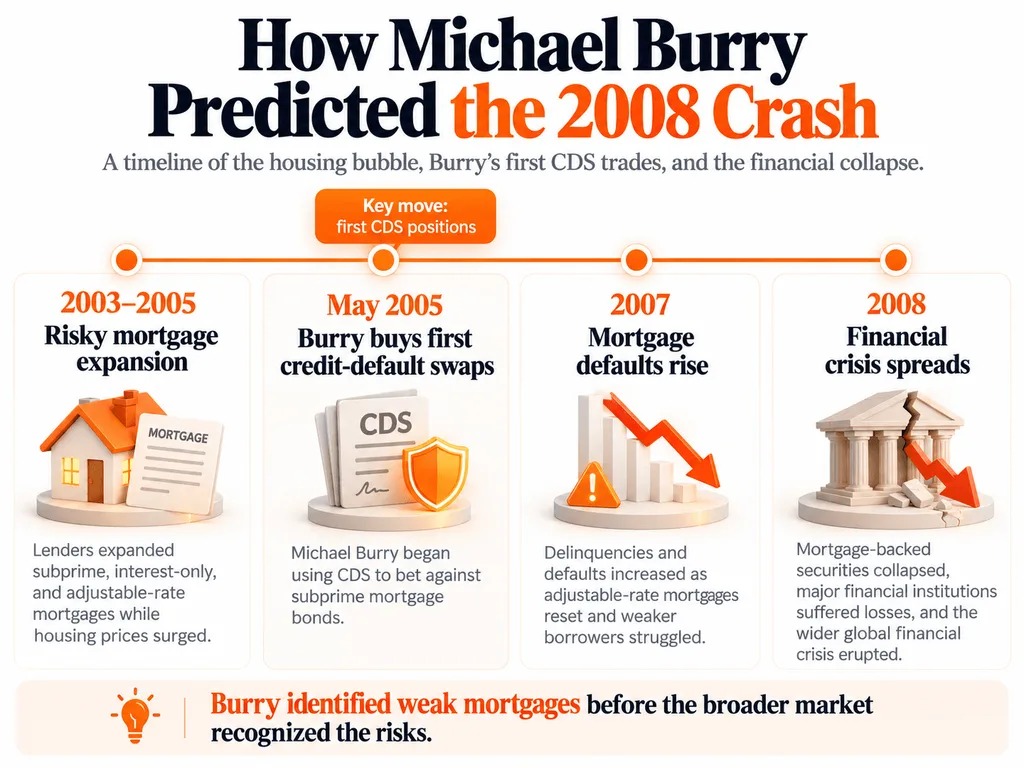
当时,抵押贷款机构越来越多地提供“只还利息”贷款和可调利率按揭,这些贷款往往附带异常低的初始还款额。
这些安排让借款人在最初阶段买得起房,但在优惠利率到期后,月供可能大幅上升。
伯里查阅了抵押贷款披露文件,发现许多借款人的信用记录较弱,而且一旦利率重置,偿还能力有限。
与此同时,银行正把这些抵押贷款转化为可交易证券。
抵押贷款证券化的过程,使放贷机构可以把贷款卖给投资者,而不是自己承担全部还款风险。
伯里据此得出结论:到2007年前后,随着大量可调利率贷款开始重置,违约将加速上升。
把抵押贷款违约变成7.25亿美元收益的交易
伯里面临一个不同寻常的问题:即便识别出房地产泡沫,也不意味着自动就有办法从其崩溃中获利。
他没有去做空单套房屋,而是买入次级抵押贷款支持证券的信用违约掉期(CDS)。
这类合约在某种程度上类似保险。买方定期支付保费,而卖方则在约定的信用损失或事件发生时提供赔付。
如果相关抵押贷款债券恶化,这些掉期合约的价值就可能大幅上升。
不过,这一策略的维持成本很高。
在将近两年的时间里,Scion持续支付保费,而房价仍维持高位。一些投资者要求赎回资金,伯里则对部分头寸限制提款。
文中称,这类工具至今仍然重要。近期,信用违约掉期价格还曾释放出信号,显示一些为人工智能基础设施进行高杠杆融资的公司面临财务压力。
房地产泡沫最终破裂后发生了什么
2007年期间,次级抵押贷款拖欠率飙升,抵押贷款债券走弱,华尔街机构也越来越多地寻求保护,以防进一步亏损。
伯里开始以可观利润卖出其CDS头寸,并在2008年初前退出剩余仓位。
根据迈克尔·刘易斯的说法,Scion为投资者创造了大约7.25亿美元收益,而伯里个人获利约1亿美元。
从2000年11月成立到2008年6月,Scion累计净回报率达到489.34%,而同期标普500指数涨幅仅略高于2%。
这些长期回报并非完全由做空住房市场这一笔交易独自贡献。
伯里最终在2008年关闭了Scion Capital,对这段经历感到失望。
此后,他的声誉继续影响投资者对其后续市场预测的解读,其中也包括近年针对英伟达和其他科技公司的看空AI押注。
作者Adrian Cole从事金融市场报道已超过6年,重点关注加密资产、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场波动的数据。多年来,他撰写了数百篇市场动态与分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。