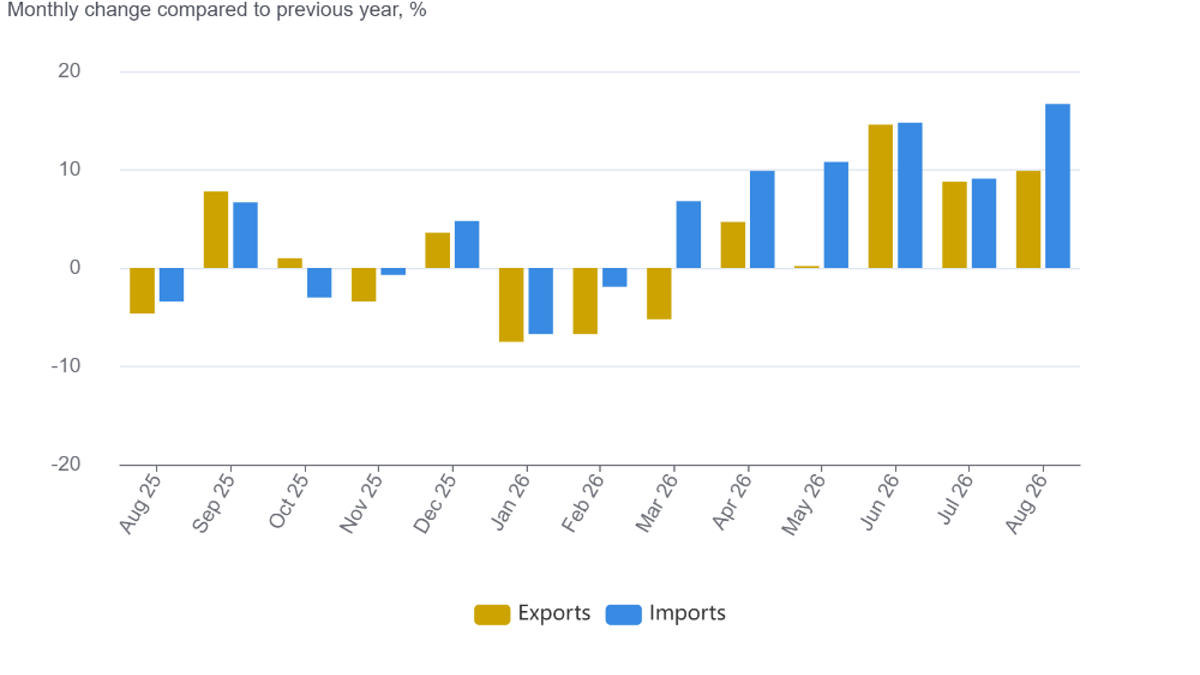


美国劳工统计局10月16日发布的9月进出口价格指数,给宏观市场提供了另一种通胀视角:进口价格环比上升1.1%,前一个月修订后上升0.5%;出口价格环比上升2.2%,前一个月上升1.2%。进口价格同比上升8.1%,出口价格同比上升11.6%。这些数字很醒目,但它们不是消费者物价指数,也不能直接套算到居民购买一篮子商品的涨幅。价格指数衡量跨境交易中的商品和服务价格变化,传导到企业成本、终端价格和利润率还要经过合同、库存、汇率与竞争等环节。
进口端的上涨同时出现在燃料和非燃料项目。燃料进口价格9月环比增长4.8%,石油及石油制品价格上涨4.6%,天然气上涨1.6%。非燃料进口价格上涨0.7%,并且劳工统计局指出,它自2025年8月以来未出现月度下降。非燃料项目之中,资本货物、工业材料、汽车相关品类以及部分消费品推动本月上升。这说明把进口价格上涨全归因于能源,会遗漏更广泛的成本背景;但仅凭一个月的读数,也不能断言所有企业都已把成本转嫁给消费者。
进口端:能源冲击之外还有设备和原料
月度价格变动首先需要与基数和波动性一起看。燃料价格上月小幅下降、7月下跌较多,本月反弹后会显著拉高整体指数;从同比看,燃料进口价格上升34.5%,其中天然气价格同比上升96.5%。后一个数字幅度极大,却不代表美国整体能源价格涨了近一倍,它只对应“进口天然气价格指数”的特定统计口径。企业实际支付的能源账单,还受采购来源、运输、套期保值和库存影响。报道中如果把分项涨幅写成全社会能源通胀,便是把统计范围偷换了。
非燃料进口价格环比0.7%、同比6.0%,反映压力并不限于少数高度波动商品。劳工统计局列出工业用非燃料材料、资本货物、汽车及零件、消费品等多个贡献方向。其中进口资本货物价格9月上升0.9%,电脑、外围设备和半导体等价格对其有推动。对设备采购型企业而言,进口单价抬升可能影响投资预算;对下游生产商而言,原材料上涨可能挤压毛利。但公司是否提价,还取决于需求强弱和竞争结构。即便同属“进口”,精密设备与食品的定价机制也完全不同,不能把总指数当成一个均匀的冲击。
外贸价格指数也不同于海关公布的贸易额。贸易额由价格和数量共同决定,进口金额上升可能是买得更多、单价更高,或两者同时发生;价格指数试图剥离数量变化。因此,进口价格涨1.1%不能据此推断美国进口额也会增加1.1%,更不能推断贸易逆差扩大同样幅度。分析企业经营时,最好把进口价格与进口量、零售销售、生产资料库存放到一起,而不是看一个总数给出方向性的结论。
出口端:涨价既可能改善收入,也可能削弱竞争力
出口价格9月环比增长2.2%,农业出口价格上涨2.6%,非农业出口价格上涨2.1%。农业项目的上涨与大豆、玉米、小麦价格有关;非农业项目还包括工业材料、资本货物、汽车与消费品。出口价格同比11.6%的增长看似有利于出口商的名义收入,但如果涨价导致海外订单减少,数量下滑会抵消收益。不同企业的生产成本和结算币种也不同,不能仅凭出口价格上行就判断利润改善。
所谓贸易条件,是用出口价格相对于进口价格的变化,观察一国出口商品能换回多少进口商品。它与贸易顺差不是一回事,也不反映所有服务贸易和金融流动。9月出口价格涨幅高于进口价格,至少提示研究者应检查相对价格变化,不过单月比较不能替代正式的贸易条件指数及其各国分项。劳工统计局也提供地区和国家来源的价格指标,解释时必须明确是某一来源地的进口价格,还是全部进口商品,不能随意跨口径推导。
对于政策与市场,这份报告更合理的用途是检验价格链条是否持续承压。下一步要看连续几个月的非燃料进口价格、企业生产者价格、消费者价格以及实际交易量是否同向变化。进口价格有时先于终端价格变化,有时却会被利润率或供应合同吸收;出口价格上涨有时反映国际需求,有时反映供应约束。单次发布提供的是一张价格截面,而非对未来通胀、利率或汇率的确定预测。市场若据此做投资判断,还应同时审视数据修订、统计口径和其他同期指标。
企业采购合同可能提前数月锁定价格,海运与仓储又让货物到达终端的时间滞后。因此,本月跨境价格上升不一定在下月的消费者账单里完整出现;如果需求转弱,企业也可能选择牺牲利润而不提价。观察实际传导,最好跟踪连续变化,而不是用单月高值替代趋势判断。
来源:美国劳工统计局,2026年10月16日《U.S. Import and Export Price Indexes — September 2026》:https://www.bls.gov/news.release/ximpim.nr0.htm