SpaceX(SPCX)股价上周五收于146.03美元,下跌1.74%。公司定于10月20日公布第三季度业绩,投资者正关注其快速增长的AI业务能否证明大规模支出的合理性。
华尔街预计,SpaceX第三季度营收将达到128.9亿美元,较上年同期增长65%。与此同时,市场普遍预期其每股收益为0.21美元,而上一季度为每股亏损0.09美元。
第二季度,SpaceX营收同比增长92%,至78.1亿美元。不过,公司当季资本支出也达到184亿美元,其中158.3亿美元用于AI基础设施。
华尔街仍认为该股有明显上行空间,平均目标价为217.50美元,意味着较当前水平有49%的上涨空间。以下是分析师在财报发布前对SpaceX股票的预期。
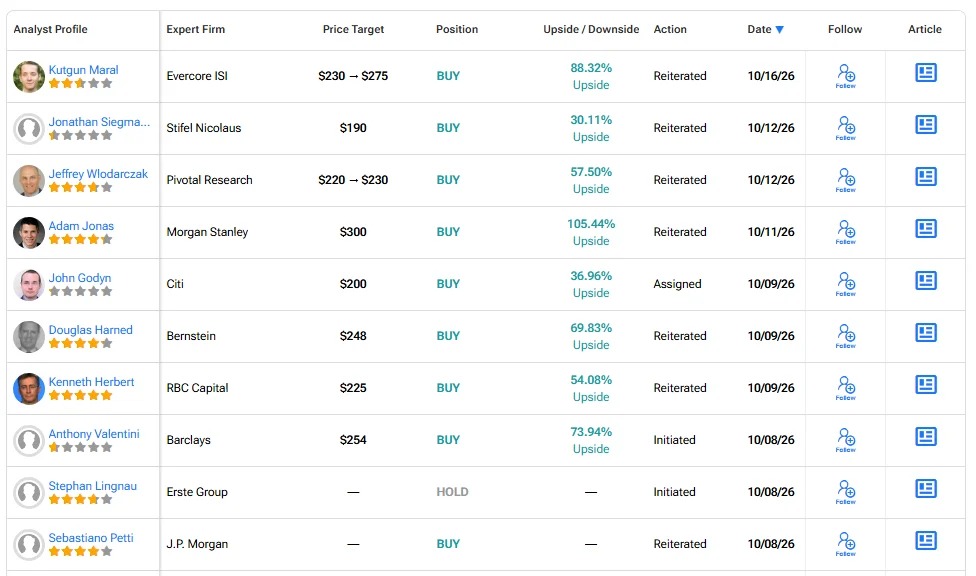
10月16日,Evercore ISI分析师Kutgun Maral将目标价上调约20%,从230美元提高到275美元,并维持对该股的“跑赢大盘”评级。Maral预计SpaceX第三季度营收将超过华尔街预期。他预计公司到年底的年化营收将达到1040亿美元,高于公司自身设定的1000亿美元目标。他还预计到年底算力将达到2.3吉瓦,高于华尔街估计的2.2吉瓦。
同样,Pivotal Research分析师Jeffrey Wlodarczak重申对SpaceX的“买入”评级,并将目标价从220美元上调至230美元。他预计第三季度营收为132亿美元,高于第二季度的78.1亿美元。他还预计每股收益为0.21美元,而上一季度为每股亏损0.09美元。Wlodarczak是在将Starlink Mobile纳入模型后上调目标价的。他认为,该服务将帮助SpaceX打造成本更低的移动网络,首先面向农村和郊区用户。Grain Management的无线频谱交易也有助于改善室内覆盖。
此外,Stifel分析师Jonathan Siegmann维持对SpaceX的“买入”评级,目标价为190美元。在10月12日的一份报告中,他讨论了SpaceX计划以约80亿美元从Grain Management收购无线频谱的安排。该频谱可帮助Starlink Mobile覆盖室内用户,也将填补SpaceX尚未完成的196亿美元EchoStar(SATS)交易留下的缺口;后者涵盖65 MHz频谱。美国联邦通信委员会(FCC)还批准了1.5万颗下一代Starlink Mobile卫星。
Siegmann认为,这些举措是SpaceX构建更广泛移动网络的步骤。
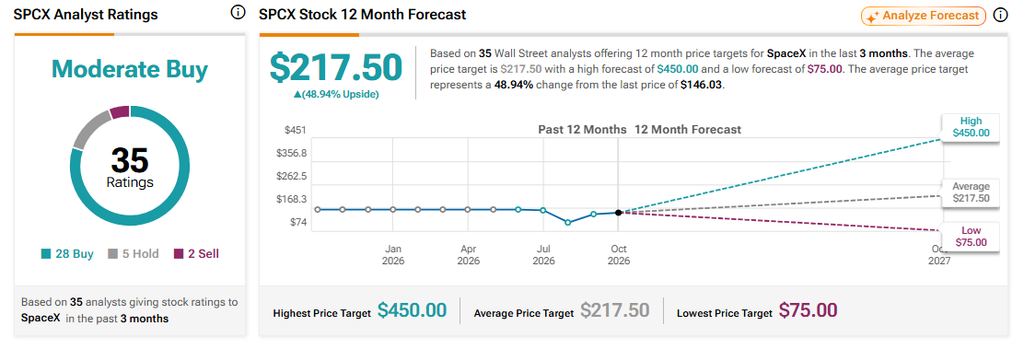
在TipRanks上,SPCX的共识评级为“适度买入”,基于28个买入、5个持有和2个卖出评级。SpaceX的平均目标价为217.50美元,较当前水平隐含约48.94%的上涨空间。