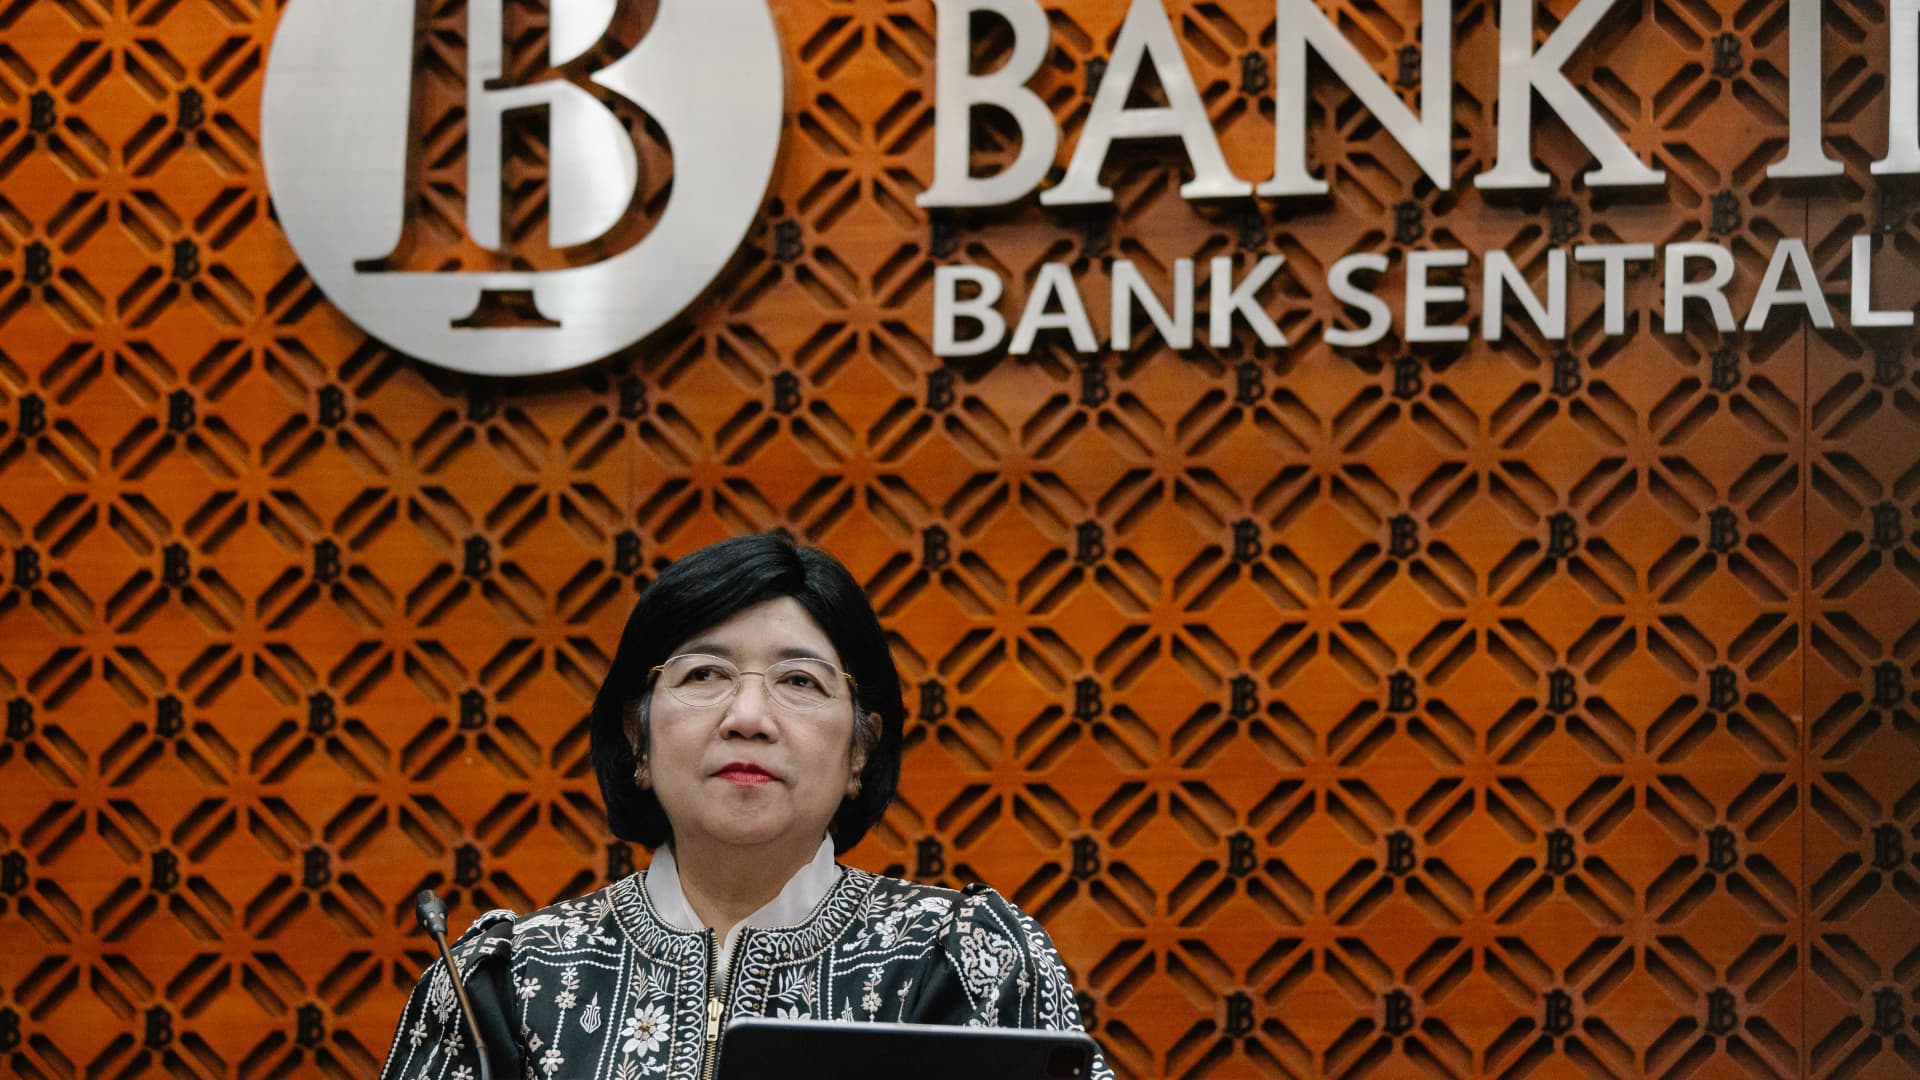


在全球指数提供商MSCI警告可能将印尼股市从新兴市场地位下调后,印尼央行周三面临越来越大的加息压力,经济学家也因此上调了预测,市场随之出现股票和印尼盾抛售。
花旗目前预计将预防性加息50个基点至6.25%,放弃了此前维持不变的判断。Capital Economics和Permata Bank则预计加息25个基点至6%。印尼央行自6月以来一直将基准7天逆回购利率维持在5.75%。
MSCI上周五表示,正在考虑将印尼从自1989年以来一直持有的新兴市场地位下调至“独立市场(standalone)”,此举导致雅加达综合指数录得有记录以来最糟糕的两日抛售,随后在周二回升约3%,此前当局宣布采取措施改善市场透明度和价格发现,包括将持股过于集中的公司剔出旗舰指数。
与此同时,印尼盾周二跌至每美元18,030,接近6月创下的纪录低点,今年以来已下跌约8%。
Capital Economics副首席新兴市场经济学家Jason Tuvey表示:“如果周三不加息,就有可能让投资者失望,并进一步给汇率带来下行压力。周三维持利率不变,也可能重新引发投资者对印尼央行屈从政治压力的担忧。”
花旗的Helmi Arman表示,加息的目的在于阻止股市资金外流蔓延至债市,并避免国内投资者引发资本外逃。他预计这将是“一次性”举措,之后可能会有其他支持措施,例如政府以外币举债,或与外国央行再进行一轮双边货币互换。
印尼央行自5月以来已累计加息100个基点。9月整体通胀升至三个月高点3.28%,仍在1.5%至3.5%的目标区间内;核心通胀则回落至2.84%。行长Destry Damayanti表示,截至9月底,外汇储备为1463亿美元,足以稳定印尼盾。
市场诚信受到质疑
Permata Bank首席经济学家Josua Pardede表示:“市场信心的恶化速度可能远快于经济基本面。”他估计,外国投资者今年已净卖出约50亿美元的印尼股票。他补充说,风险在于,外资撤出股市可能进一步削弱印尼盾,并引发政府债券抛售。
Permata Bank首席经济学家Josua Pardede表示,最大的风险并不只是失去新兴市场地位,而是让外界对市场诚信的质疑演变为印尼资本成本的长期上升。
他估计,MSCI下调评级可能迫使30亿至50亿美元的被动资金流出,另有150亿美元的主动管理外资面临重新评估。Pardede预计,市场调整可能分阶段出现:从预防性抛售一直持续到2027年上半年,如果MSCI在6月确认这一调整,还可能出现机械性抛售。
他说:“印尼央行可以提供流动性并降低过度波动,但只有可信的市场治理改革才能解决MSCI的根本担忧。”他呼吁提供可信的自由流通股数据、所有权披露,以及与国际机构投资者的透明沟通。