

SpaceX(SPCX.O)与特斯拉(TSLA.O)将在本周连续公布三季度财报,投资者将罕见地同时检视马斯克旗下两家最具价值公司的经营状况。
随着两家公司潜在合并的讨论升温,市场关注点已经从单纯的季度业绩延伸至一个更直接的问题:Starlink增长和特斯拉汽车业务产生的现金,能否支撑马斯克不断扩大的人工智能投资。
SpaceX将于本周二美股盘后公布业绩,特斯拉紧接着在周三美股收盘后发布财报。Camelthorn Investments顾问肖恩·坎贝尔(Shawn Campbell)表示,对投资者而言,SpaceX最重要的指标是Starlink收入增长,而非发射次数;特斯拉则需要证明汽车业务利润率能够改善。
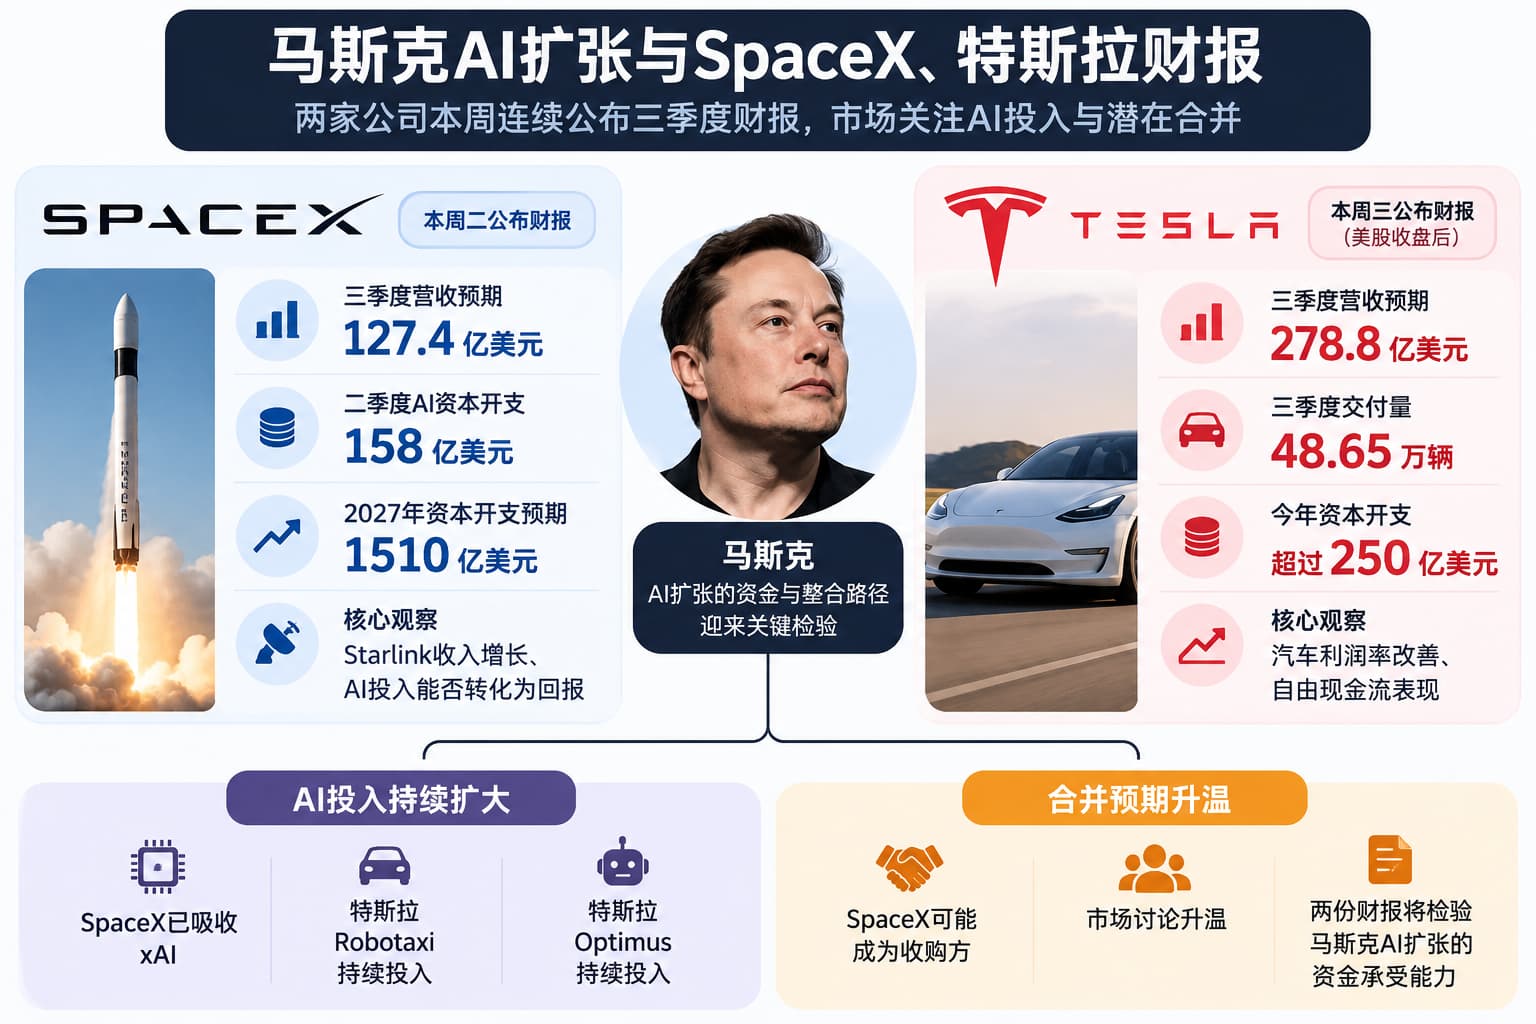
两家公司合并的预期也使两份财报的联系更加紧密。巴克莱上周提出,两家公司之间的交易可能在特斯拉年度股东大会前宣布,SpaceX作为收购方的可能性更高。不过,SpaceX、特斯拉以及马斯克均未正式承诺推进相关交易。
特斯拉本周一表示,今年年度股东大会将于12月3日举行。巴克莱估算,如果交易采用全股票形式,马斯克可能持有合并后公司约37%的股权,并掌握约56%的投票权。
坎贝尔认为,由SpaceX收购特斯拉的交易结构相对容易处理,其中一个因素是可以更独立地安排特斯拉中国业务。不过,这一判断目前仍属于市场分析,并非两家公司已经确定的方案。
SpaceX人工智能资本开支急剧扩大
SpaceX此次只是在上市后第二次公布财报。根据LSEG汇总的数据,分析师预计公司三季度收入约127.4亿美元,每股收益约14美分。
第二季度,SpaceX收入为78亿美元,净亏损5.41亿美元,人工智能相关资本支出已经达到158亿美元。随着公司将越来越多资金投入AI基础设施,市场将重点观察这些投入是否开始转化为收入。
Evercore ISI预计,SpaceX到2026年底的年化收入运行率可能达到约1040亿美元,其中人工智能业务将贡献主要增量。该机构同时估算,SpaceX 2027年资本支出可能进一步升至约1510亿美元。
Starlink仍是SpaceX重要的现金流和增长来源。第二季度,包括Starlink在内的连接业务收入同比增长66%,达到43亿美元。
SpaceX还在10月8日同意以约80亿美元从Grain Management购买800 MHz频谱。这笔交易仍需美国联邦通信委员会批准,相关频谱将支持Starlink Mobile业务扩张。
SpaceX今年6月上市,目前股价仍高于135美元的IPO发行价,但已经明显低于上市后的峰值。公司此前在2月吸收马斯克旗下xAI,使SpaceX的资本支出和业务结构进一步向人工智能倾斜。
特斯拉汽车利润与自由现金流承压
与SpaceX相比,特斯拉面对的考验更多集中在现有业务盈利能力。分析师预计公司三季度收入约278.8亿美元,调整后每股收益约43美分,低于去年同期的50美分。
特斯拉今年汽车交付量有望自2023年以来首次恢复全年增长。公司三季度交付486532辆汽车,高于分析师此前预期,但汽车销量改善能否带来更高利润率,仍是本次财报的重要观察指标。
第二季度,特斯拉利润明显低于预期,自由现金流为负11亿美元,两年多来首次跌至负值。公司已经表示,今年资本支出将超过250亿美元,而分析师预计三季度自由现金流可能进一步降至负49.2亿美元。
特斯拉股价今年以来累计下跌约17%。相比短期汽车销量,华尔街近年来更多将Robotaxi和Optimus人形机器人作为评估公司长期增长的重要变量。这些项目被视为潜在高利润业务,但目前规模仍然有限,特斯拉绝大部分收入依然来自汽车业务。
Robotaxi业务目前无论车辆数量还是运营规模都明显小于Waymo,特斯拉则计划未来几年扩大自动驾驶出租车部署范围。
REX Financial研究主管比尔·伯明翰(Bill Birmingham)认为,这次展示强化了汽车与火箭技术融合的想象空间,也为潜在合并提供了一种工程效率层面的叙事。他认为,在特斯拉年度股东大会前进行这场发布具有明显的时间意义。
目前SpaceX的收入来源包括火箭发射、Starlink和人工智能算力,特斯拉主要依靠汽车和储能业务,两家公司的经营模式仍存在明显差异。但随着SpaceX吸收xAI、双方资本开支持续流向人工智能,两家公司在资金需求和技术投入上的交集正在扩大。