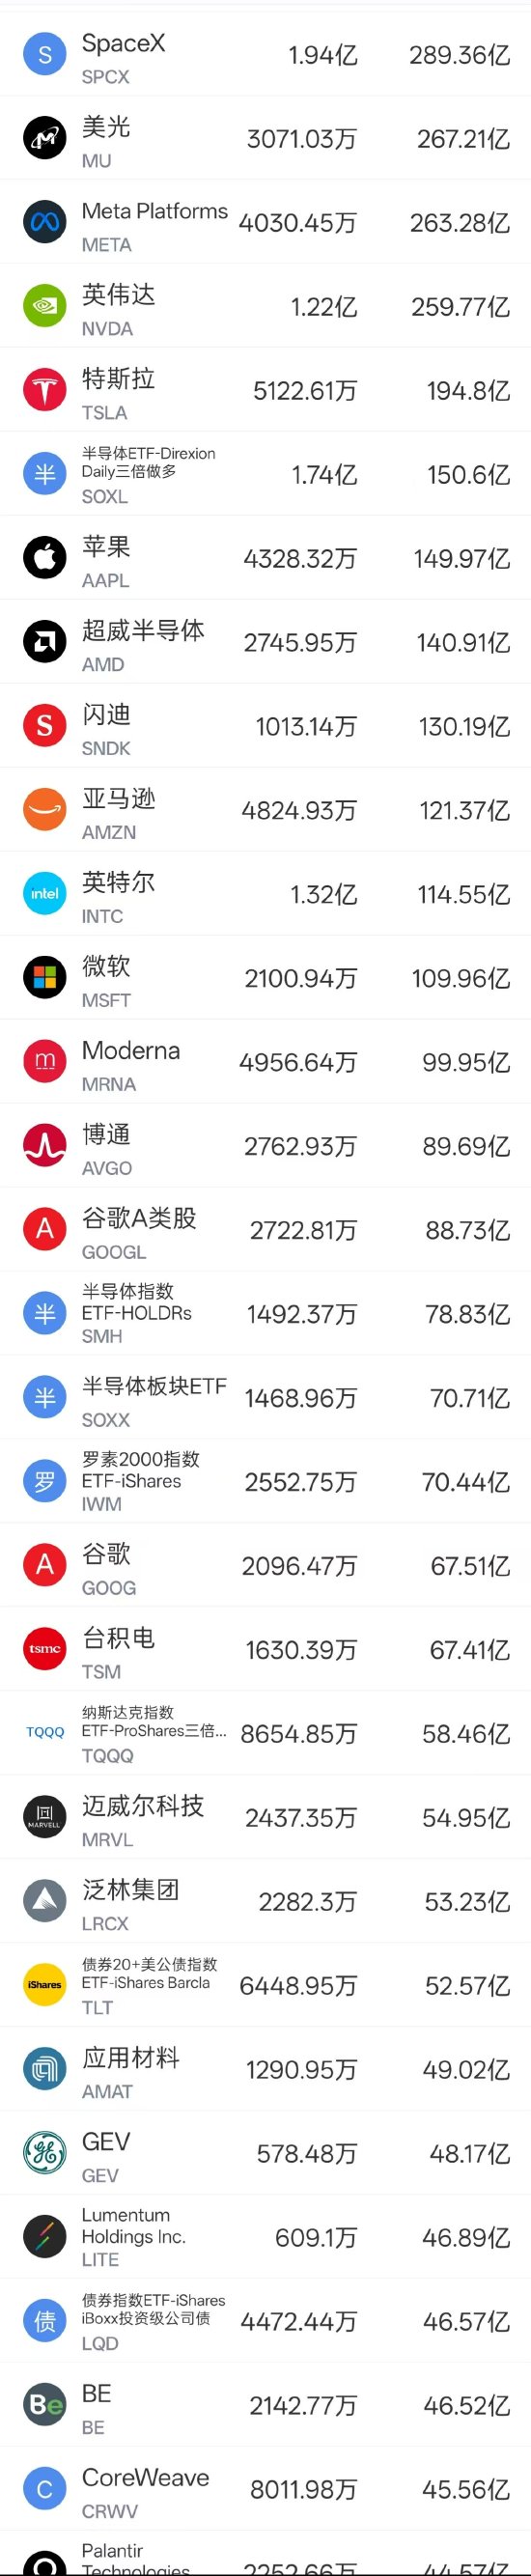
第1名SpaceX收跌9.14%,成交289.36亿美元。
SpaceX于10月21日公布上市后第二份季度财报,随后迎来大规模股票解禁。根据上市招股书安排,10月22日最多约13亿股股票解除禁售限制,另有约3.29亿股将在10月26日进入可交易状态。尽管公司第三季度业绩受到AI及星链业务增长提振,但解禁带来的潜在抛售压力,以及市场对AI资本开支回报的担忧,使其成为当日成交额最高的美股。
第2名美光科技收跌6.26%,成交267.21亿美元。
美光科技随半导体板块集体下跌。市场对AI基础设施投资回报和存储芯片需求增长可持续性的担忧升温,半导体设备制造商泛林集团的业绩展望也加剧了行业抛售压力。
第3名Meta Platforms收跌6.98%,成交263.28亿美元。
Meta公布第三季度财报后,投资者对其巨额AI资本开支及融资计划产生担忧。公司第三季度自由现金流为负21.2亿美元,为十多年来首次出现季度现金净流出。同时,Meta计划发行新的C类股票,为AI投资筹集资金。公司今年资本开支可能高达1450亿美元,市场担忧持续扩大的投资规模、资金需求及潜在股权稀释风险。
第4名英伟达收跌4.40%,成交259.77亿美元。
英伟达跟随AI芯片板块下跌。Meta巨额AI投资计划引发的融资担忧,以及市场对大型科技公司资本支出可持续性的质疑,使投资者重新评估AI算力需求增长前景。
第5名特斯拉收跌3.08%,成交194.80亿美元。
特斯拉周三盘后公布第三季度财报,营收和盈利均超过市场预期,但公司下调全年资本开支预测,从此前的250亿美元降至200亿美元。首席财务官Vaibhav Taneja表示,此举主要源于资本配置效率改善。市场则关注投资预算削减对自动驾驶出租车、Optimus机器人和AI算力基础设施建设的潜在影响。
第6名苹果收涨1.23%,成交149.97亿美元。
苹果是当日成交额前20名中少数上涨的科技巨头。在AI基础设施相关股票遭遇集中抛售的背景下,苹果股价逆势上涨。
第7名超微半导体收跌8.10%,成交140.91亿美元。
超微半导体随半导体板块大幅下跌。市场对AI基础设施资本开支持续性的担忧升温。作为数据中心CPU和AI芯片供应商,超微半导体的业务前景与大型云计算企业的算力投资密切相关。
第8名闪迪收跌8.51%,成交130.19亿美元。
闪迪跟随存储芯片板块下跌。美光科技及其他半导体股票普遍承压,投资者重新评估AI基础设施建设速度及未来存储芯片需求增长前景。
第9名亚马逊收跌4.57%,成交121.37亿美元。
亚马逊跟随大型科技股普遍下跌。Meta披露巨额AI资本开支和融资安排后,市场将关注点进一步转向其他大型云服务提供商,尤其是AWS未来的数据中心建设成本、AI业务盈利能力及投资回报周期。
第10名英特尔收跌8.05%,成交114.55亿美元。
英特尔在第三季度财报公布前承压,半导体板块整体下跌进一步加大市场波动。投资者重点关注其晶圆代工业务进展、制造成本、AI相关产品需求以及管理层对未来季度的业绩指引。
第11名微软收跌2.23%,成交109.96亿美元。
微软随大型科技股普遍回落。市场对AI基础设施投资回报的担忧进一步升温,投资者重新审视Azure云业务增长与数据中心建设成本之间的关系。
第12名Moderna收跌17.57%,成交99.95亿美元。
Moderna与默沙东联合研发的个性化mRNA癌症疫苗III期临床试验数据提前泄露,引发股价剧烈波动,两家公司随后提前公布完整主要疗效数据。结果显示,该疫苗与默沙东抗癌药Keytruda联合使用,可使黑色素瘤患者的癌症复发或死亡风险降低42%,但这一降幅低于此前另一项研究显示的49%。尽管试验结果达到统计学显著性,投资者仍担忧实际疗效与此前市场预期之间存在落差。
第13名博通收跌4.31%,成交89.69亿美元。
博通随AI半导体板块普遍回落。Meta披露巨额资本开支和融资安排后,投资者对大型科技企业AI基础设施建设的持续性产生担忧。博通的定制AI芯片及数据中心网络业务与大型云服务企业的资本支出密切相关。
第14名谷歌A类股收跌3.15%,成交88.73亿美元。
谷歌母公司Alphabet受到大型科技股抛售波及。市场对AI资本开支规模及融资成本的担忧升温,投资者关注谷歌云业务的AI投资能否持续转化为收入和现金流增长。
第15名谷歌C类股收跌3.08%,成交67.51亿美元。
第16名台积电收跌4.52%,成交67.41亿美元。
台积电随半导体板块下跌。市场重新评估大型科技公司数据中心投资计划及其对先进制程芯片需求的影响,半导体设备板块的疲软表现也加剧了行业抛售压力。
第17名迈威尔科技收跌8.70%,成交54.95亿美元。
迈威尔科技随AI芯片和数据中心网络设备板块大幅下跌。市场对大型科技企业AI投资回报和持续融资能力的担忧,使定制芯片及高速数据传输相关企业承压。
第18名泛林集团收跌11.76%,成交53.23亿美元。
泛林集团周三盘后公布财报,第三季度营收达到82.2亿美元,环比增长22%,非GAAP摊薄每股收益为2.20美元。尽管季度营收和盈利均创纪录,但公司对截至12月27日季度的营收指引为86亿美元,上下浮动4亿美元,未能满足市场预期。管理层表示,短期供应链限制影响了下一季度的营收展望。疲软的业绩展望拖累泛林集团股价,也加剧了半导体设备及芯片板块的整体抛售。
第19名应用材料收跌8.15%,成交49.02亿美元。
应用材料跟随半导体设备板块下跌。竞争对手泛林集团发布低于预期的业绩展望,并披露短期供应链限制,令市场担忧半导体设备行业的订单交付及收入确认进度。
第20名GE Vernova收跌10.64%,成交48.17亿美元。
GE Vernova受到AI基础设施相关股票集体下跌影响。Meta披露巨额资本开支及新的融资计划后,投资者开始担忧AI数据中心建设的资金成本及未来投资回报。GE Vernova是数据中心电力基础设施的重要设备供应商,近年来受益于AI推动的发电及电网设备需求增长。
责任编辑:龙运翔