今年以来,标普500和纳斯达克指数在AI投资热潮的推动下屡创新高,但通胀反弹、美联储加息、美债收益率升至近20年来的高位等宏观因素正在持续压缩市场的容错空间。与此同时,科技巨头的资本开支一路走高,自由现金流被快速消耗,债务和杠杆风险逐渐显现。
在三季度财报季即将进入高峰期之际,市场对AI交易前景的态度出现了分化。纳斯达克指数10月初以来累计从历史高点回撤超6%,而同期的道琼斯指数则上涨5%。投资者对AI的信仰是否会产生动摇?
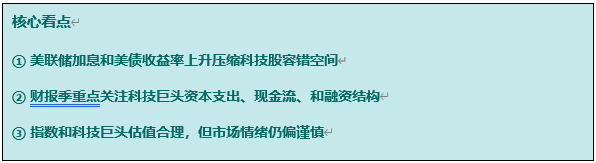
本文从宏观经济、美联储利率前景、今年走势回顾、三季报展望、估值、资金情绪和季节性等方面,梳理当前美国科技股的机会与风险。核心观点是:AI需求(产业层面)依然真实且强劲,但AI交易(金融层面)的估值逻辑正在接受重新检验。现金流稳健、杠杆较低、融资结构清晰的行业龙头更值得关注。
一、科技巨头财报日历
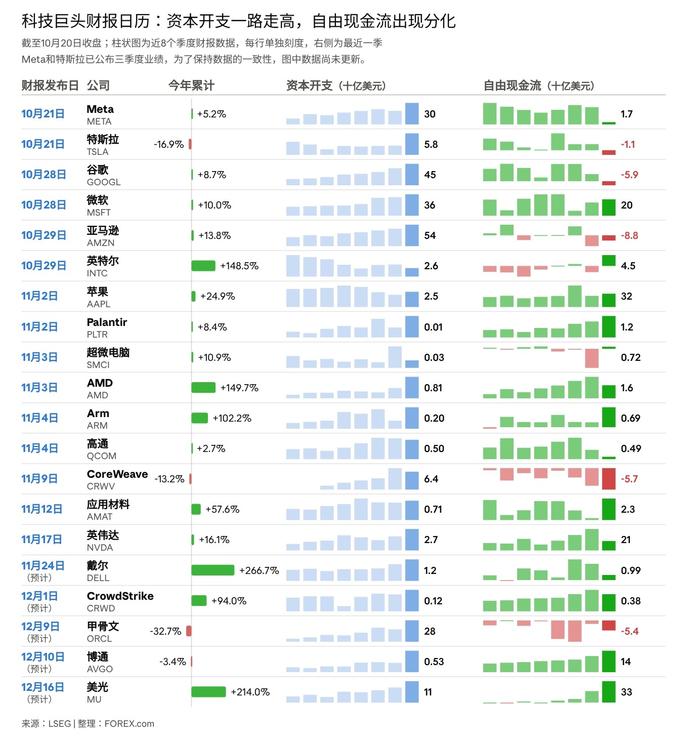
下图列出了部分科技巨头的三季报发布日期(美国时间),以及它们过去8个季度的资本开支和自由现金流。在当前阶段,这两项财务指标比营收或净利润更值得关注。
本文发布时,Meta和特斯拉已公布三季度业绩,为了保持数据的一致性,表中数据为财报公布前口径。
二、宏观:通胀反弹,就业降温
美国9月CPI同比升至3.7%,核心CPI升至2.6%,均高于预期和前值;同期PPI同比上涨6.3%,创2022年12月以来新高。与此同时,9月非农新增就业大幅放缓,失业率升至4.2%。
通胀上行叠加就业降温,市场对“滞胀”的担忧随之升温,这成为权益类资产的潜在利空之一。
三、利率:加息节奏与美股的历史关系
自美联储9月鹰派加息以来,多位美联储重量级委员表态“不急于加息”。利率市场对10月加息的押注降至20%以下,远低于一个月前的约70%;但12月加息的概率仍在90%左右。
回顾美联储过去5轮加息周期可以发现,加息节奏与标普500的同期涨幅大致呈现反向关系:加息节奏越慢,标普500期间涨幅越大;节奏越快,涨幅越小。例如,2015年开始的加息周期历时36个月,累计加息225个基点,平均每月约6个基点,期间标普500上涨约21%;而2022年的加息周期仅用16个月就累计加息525个基点,平均每月约32个基点,期间标普500仅上涨4.8%。
因此,加息节奏是影响美股估值环境的重要因素之一。其实际影响仍取决于通胀路径、企业盈利与资金面的共同作用,存在较大不确定性,本文不对市场走势作出预测。
此外,对比今年以来美债收益率与标普500、纳斯达克指数的走势可以看到,利率(融资成本)攀升至20多年来的高位,并没有阻止科技股创出新高。而需要警惕的是,一旦投资者对AI前景的信心动摇、资金转向美债避险,科技股可能与美债收益率同步回落,这一现象在过去两周表现得尤为明显。
四、今年走势回顾:赢家集中在AI硬件
下面从行业、科技细分行业和个股三个维度回顾今年以来的行情,数据截至10月20日。
行业层面,标普500能源和信息技术板块分别上涨52%和22.6%,远超标普500指数的12.7%,其余9个行业平均仅上涨6.3%。科技板块内部,半导体累计上涨46.8%,硬件上涨43.3%,软件与服务仅上涨10.6%。个股层面,戴尔(+266.7%)、美光(+214%)和AMD(+149.7%)涨幅居前,甲骨文(-32.7%)、特斯拉(-16.9%)和CoreWeave(-13.2%)则表现落后。
总体来看,今年美股的赢家集中在AI硬件、半导体和存储,表现不佳的多为债务扩张过快或增长放缓的公司。显然市场正在为AI的“投入方”和“受益方”给出不同的定价,前者还需要证明巨额投资的可持续性和盈利前景,后者则已经把业绩转换为股价的涨幅。
如果把企业过去8个季度自由现金流和资本开支的变化(近4个季度对比此前4个季度)与股价表现放在一起看,可以得到以下四种组合。其中,自由现金流增长的公司,今年股价的平均涨幅约为现金流下降公司的13倍。
五、三季报展望:盈利强劲且集中,融资风险不可忽视
FactSet预计,标普500三季度盈利同比增长约30%,其中能源和信息技术板块的盈利增速分别有望达到121%和65%,三项数据均较9月末的预测有所上调。据彭博估算,头部十家公司将贡献三季度指数盈利增量的近六成,仅美光和英伟达两家就贡献超过三成。盈利增长过度集中,值得警惕。
下面重点看科技巨头的资本支出、收入、现金流和融资情况。
资本支出:据彭博统计,亚马逊、谷歌、微软、Meta和甲骨文这五家超大规模云服务商(Hyperscalers)2026年的资本开支合计接近8,000亿美元,几乎是去年的两倍,未来两年将进一步升至1.1-1.3万亿美元左右,但增速预计放缓。作为对比,OpenAI和Anthropic两家AI实验室最新的年化收入合计约1,150亿美元,仅相当于五巨头2026年资本开支的约14%。
收入:各家云业务增速同步加快,谷歌云二季度同比增长高达82%。与此同时,剩余履约义务(RPO)快速攀升,五家合计约2万亿美元,这正是科技巨头纷纷大幅上调资本开支的底气所在。但这些订单高度依赖OpenAI等少数尚未盈利的AI实验室,且不足以覆盖同期的资本开支。
现金流:随着AI投资规模不断膨胀,科技巨头已难以仅依靠内部现金流持续满足数据中心建设和AI芯片采购需求。美国银行预计,全球八大云厂商的自由现金流将从2026年起转负,且缺口逐年扩大。
融资:为填补资金缺口,五巨头今年截至8月底累计发债规模已达约2400亿美元,超过过去三年的总和,这意味着AI投资的预期回报率将越来越受到融资成本上升的约束。除表内债务外,摩根士丹利认为主要科技巨头的表外承诺总额已超过3万亿美元,其中包括租赁费用和采购承诺。此外,减少回购、增发股票(稀释股权),以及更复杂的融资结构都将成为企业融资的途径,随之而来的则是信用风险的升高。
市场已在一定程度上对这一风险定价。下图显示,杠杆率(债务/股东权益)高于100%的三家公司今年全部下跌,而杠杆率低于10%的美光和AMD涨幅均接近或超过150%。
总体而言,AI投资需求真实存在,问题在于投资回报周期过长,以及随之而来的债务和信用风险。在当前的高利率环境下,企业的容错空间相对有限,投资者对AI交易的态度出现分化。现金流、杠杆水平与融资结构,是市场评估科技企业时的重要财务维度;相关判断仍需结合各公司财报的实际披露情况,本文不对具体标的作出推荐。
六、估值:指数与龙头的估值水平
标普500远期市盈率约19倍,低于5年均值19.8倍,与10年均值持平。个股方面,市值前十的巨头中有七家远期市盈率低于30倍,其中英伟达和博通最低,分别约为15倍和17倍。从历史区间来看,当前指数与多数科技龙头的估值水平处于历史中枢附近;估值是否合理,仍需结合未来盈利兑现情况判断。
此外,美元走势对美股的影响也不容忽视,标普500成分股中约有30%左右的收入来自美国以外的海外市场,而科技巨头们的海外收入占比接近50%(英伟达、苹果等超过50%)。当美元升值时,海外收入折算回美元时会面临损失。
今年美元指数累计上涨3.6%。2000–2025年间,美元涨幅超过3%的年份共有11年,标普500在这些年份平均下跌1.3%,明显逊于其他年份。
七、资金与情绪:机构偏乐观,散户偏谨慎
美国银行10月最新的基金经理调查显示,机构情绪仍偏乐观,但已回落至6月以来的最低水平。做多全球半导体是最拥挤的交易(45%),最大的尾部风险是债券收益率无序上行(31%)。45%受访者认为2027年会出现AI泡沫,42%认为不会。由于机构仓位过于集中在半导体,一旦业绩不佳动摇市场信心,可能会放大市场波动。
散户方面,截至10月22日的AAII调查显示,对美股的看涨比例降至36.9%,看跌比例升至45.8%,牛熊差扩大至-8.9个百分点,近27周中有20周看跌大于看涨,散户情绪依然偏空,与近几周标普500期货市场投机性净空头头寸增加的现象形成呼应。
八、美国中期选举效应:季节性规律回顾
今年美国的中期选举将于11月3日举行。自1950年以来,四季度通常是标普500全年表现最好的季度,而在此期间的19个中期选举年中,10和11月的涨幅最为强劲。当然,历史表现并不代表未来,例如今年标普500的走势与历史规律并不吻合。
九、结语
综合来看,科技巨头“高资本支出、现金流分化”的格局有望在此次财报季中延续,现金流或成为考验市场信心的关键指标。加息节奏放缓和中期选举年的季节性规律为美股在四季度提供了一定的上行空间,但高利率环境限制了估值扩张空间,融资结构日趋复杂则增加了信用风险。市场正在重新审视AI交易前景,从聚焦业绩增长,转向更加关注投资回报与现金流的稳定性。
宏观层面,投资者需要关注10月28日(北京时间29日凌晨)美联储的利率决议释放的信号,以及地缘局势、通胀和债券收益率的进一步演变。
本文所含内容及观点仅为一般信息,并无任何意图被视为买卖任何货币或差价合约的建议或请求。文中所含内容及观点均可能在不被通知的情况下更改。本文并未考虑任何特定用户的特定投资目标、财务状况和需求。任何引用历史价格波动或价位水平的信息均基于我们的分析,并不表示或证明此类波动或价位水平有可能在未来重新发生。本文所载信息之来源虽被认为可靠,但作者不保证它的准确性和完整性,同时作者也不对任何可能因参考本文内容及观点而产生的任何直接或间接的损失承担责任。
期货、期货期权、外汇和其他产品交易存在高风险,不适合所有投资者。亏损可能超出您的账户注资。减低安全资金要求意味着增加风险。黄金、白银现货交易不受《美国商品交易法案》的监管。差价合约(CFDs) 不对美国居民提供。在决定交易外汇之前,您需仔细考虑您的财务目标、经验水平和风险承受能力。文中所含任何意见、新闻、研究、分析、报价或其他信息等都仅作与本文所含主题相关的一般类信息,同时嘉盛全球市场有限公司不提供任何投资、法律或税务的建议。您需要合适的顾问征询所有关于投资、法律或税务方面的事宜。有关FOREX.com或嘉盛集团请参考嘉盛集团股份有限公司 (GAIN Capital Holdings Inc.) 以及旗下子公司相关信息。
*本文属于第三方观点,不构成投资建议,不代表刊登平台之观点。用户应考虑本文中的任何意见、观点或结论是否符合其特定投资目标、财务状况或需要。市场有风险,投资需谨慎,请独立判断和决策。