谷歌多年来一直向客户推销这样一种优势:在同一平台购买其芯片、模型和云服务,获得一套完整技术栈,而亚马逊和微软也一直试图复制这种模式。
如今,这家公司正把设备推向自家体系之外,以触达更多客户,并围绕人工智能芯片建立更大的业务。当前这一市场一直由英伟达主导。
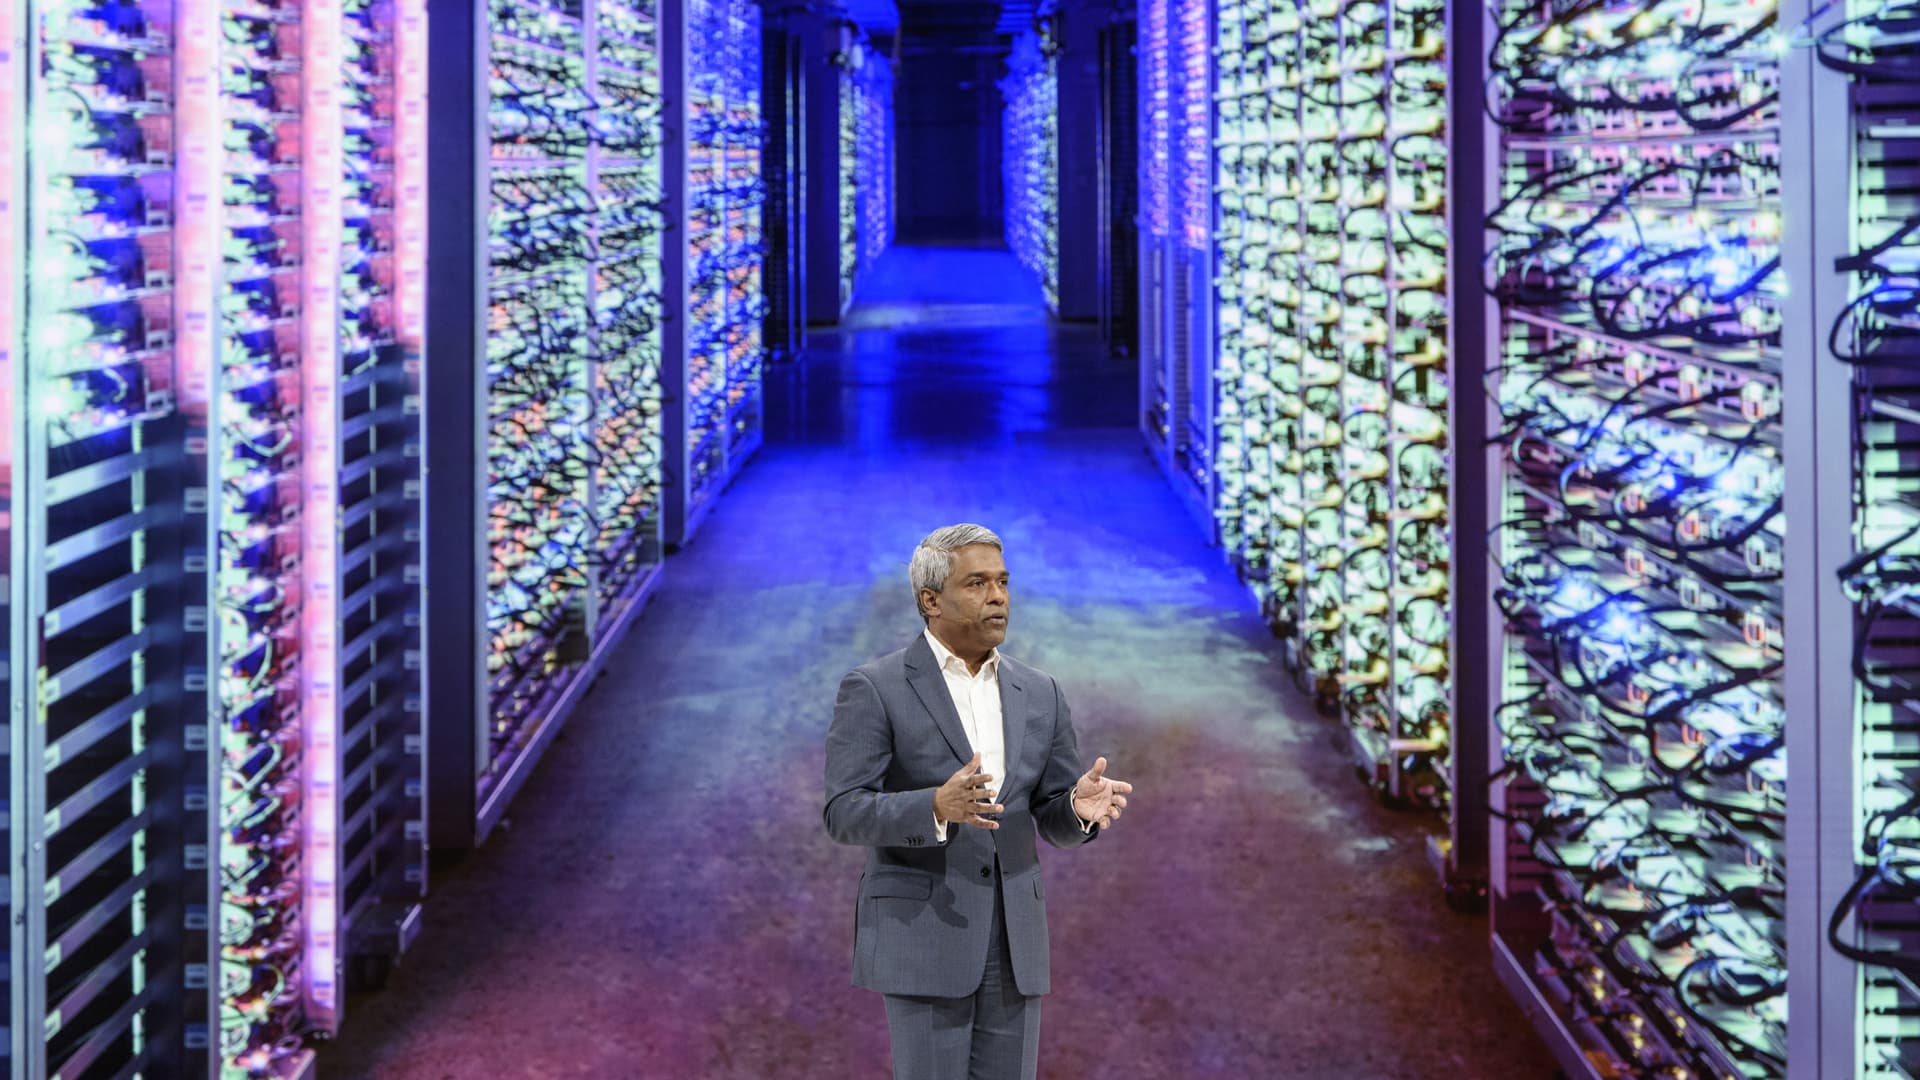
在第三季度财报发布前一天,Alphabet 周二表示,甲骨文将提供谷歌的张量处理器(TPU),即这家互联网巨头自 2013 年以来一直在开发的定制芯片。这是客户首次能够在谷歌基础设施之外使用 TPU,也显示出云业务负责人托马斯·库里安(Thomas Kurian)正在别处寻找增长点。库里安此前在甲骨文工作了 20 多年。
Check Capital Management 董事总经理 Chris Ballard 在谈到谷歌在芯片领域的地位时表示:“他们是一个非常强的竞争对手,而且他们最终有可能从英伟达手中夺取市场份额。”
2018 年底加入谷歌的库里安,目前处于相对有利的位置。分析师预计,谷歌云营收将较上年同期增长约 90%,此前第二季度增速为 82%,其中 TPU 对增长动能有所贡献。
持有 Alphabet 股票的 Harding Loevner 投资组合经理 Uday Cheruvu 表示:“谷歌过去很擅长做自己的事情,但它一直没能服务好客户。这种思维方式已经改变了。”
在本周与甲骨文宣布合作之前,谷歌已于第二季度向外部数据中心开放 TPU。
对 TPU 业务的估算差异很大,但都指向显著增长。TD Cowen 预计,今年下半年 TPU 销售额为 94 亿美元,2027 年为 625 亿美元。富国银行预计,第三季度销售额约为 90 亿美元,明年为 990 亿美元。
首席财务官 Anat Ashkenazi 在 7 月的上一场财报电话会上表示,现有协议带来的 TPU 收入今年只会确认一小部分,“绝大多数”将在 2027 年确认。她还表示,在公司扩建自有基础设施期间,谷歌计划在第三季度更多使用外部产能。
谷歌第二季度云业务收入为 250 亿美元,落后于亚马逊云科技(Amazon Web Services)的 420 亿美元和微软 Azure 的 290 亿美元。
但谷歌的增长速度最快。
Ballard 表示:“几乎就像蛋糕变得越大,他们切入的速度就越快。”截至 6 月 30 日,他所在公司持有约 2.36 亿美元的 Alphabet 股票。
“优化整个技术栈”
尽管库里安希望借助外部合作伙伴让更多 TPU 进入市场,但他必须在扩大客户基础的好处与公司自身技术需求之间取得平衡。
在 9 月的一场高盛会议上,库里安表示,谷歌的 AI 服务器可在不到两年内收回成本,而运行谷歌自研芯片的服务器回本时间大约只有前者的一半。
库里安说:“这是因为我们能够优化整个技术栈。”
行业研究机构 SemiAnalysis 估计,谷歌最新的 Ironwood TPU 的拥有和运营成本比英伟达 GB200 服务器低约 44%。
此外,对外销售 TPU 还会带来利润率压力。TD Cowen 估计,TPU 销售的营业利润率为 20%,而谷歌云上季度整体利润率约为 35%。Cheruvu 表示,他认为谷歌云的营业利润率很难大幅高于 30% 中段水平。
谷歌拒绝置评。
谷歌最大的 TPU 客户之一,恰恰也是其在 AI 领域的主要竞争对手之一。
其 Claude 模型与 Gemini 竞争的 Anthropic,去年 10 月同意在一项价值数百亿美元的协议中使用最多 100 万枚 TPU。瑞穗表示,该协议将在今年带来接近 1 吉瓦的上线容量,并将这种关系描述为谷歌“在武装自己最接近的模型竞争对手”。
CNBC 证实,在 The Information 周二率先报道后,OpenAI 也计划向谷歌采购 TPU。
Anthropic 正在获得外部资金支持,以采购谷歌芯片。本周,与谷歌在 TPU 上合作的博通披露了一项规模 630 亿美元的融资工具,该工具由黑石和三家大型银行支持,将从博通购买 TPU 和网络设备,并租赁给 Anthropic,租期为五年。William Blair 的分析师表示,这一融资方案覆盖了 Anthropic 2027 年需求的大约一半,这意味着后续还会有更多融资到来。
Anthropic 在周一提交的 IPO 文件中表示,公司使用来自谷歌、亚马逊、英伟达和超威半导体(Advanced Micro Devices)的芯片,从而能够“根据每项工作负载的最佳性价比和效率特征选择芯片”。
谈及谷歌和博通时,Anthropic 表示,这些合作关系“使我们能够获得由谷歌 TPU 驱动、覆盖 TPU 平台多个代际的算力容量”。