银行和零售业的一些最大公司,正开始围绕一种新型客户——AI个人代理——与科技巨头以及彼此展开博弈。
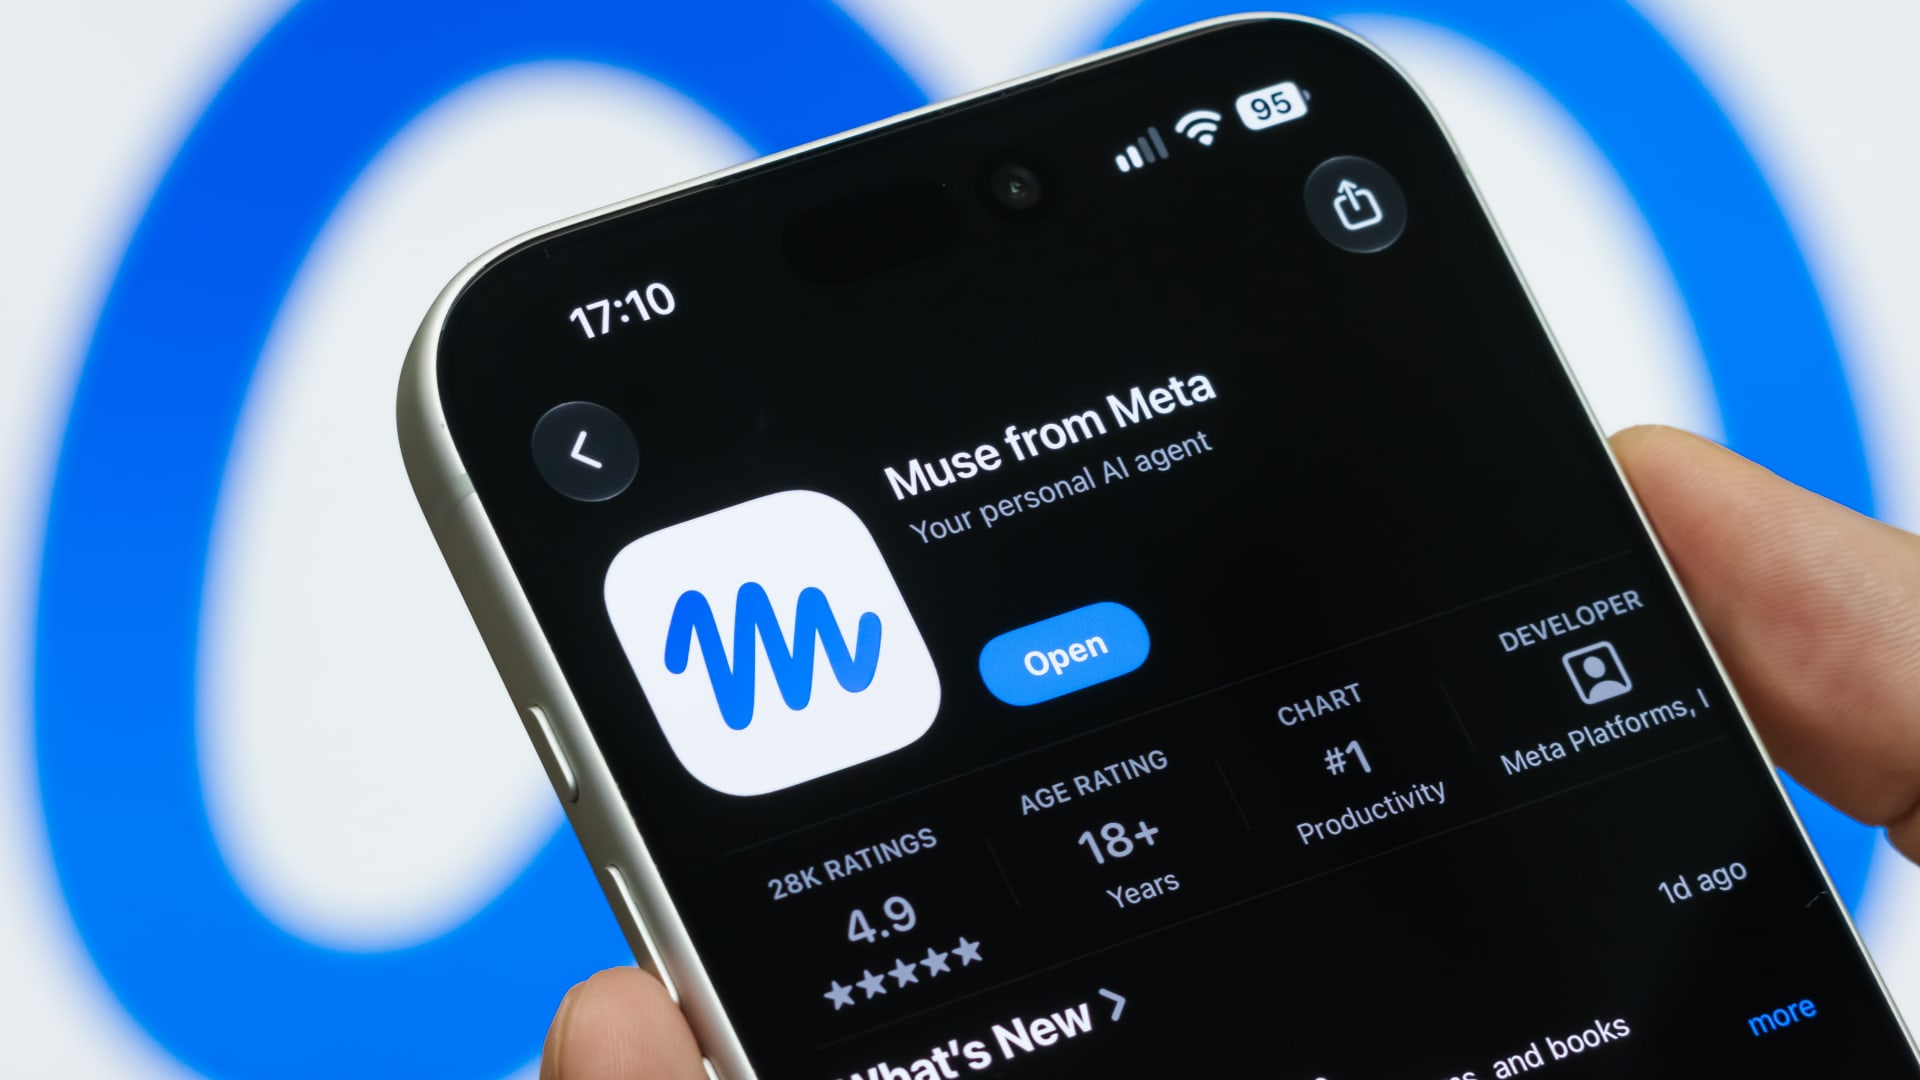
摩根大通、Charles Schwab、亚马逊、Neiman Marcus和Kohl's已经开始阻止像 Meta Muse 这样的个人代理,而消费者则刚刚开始让这些工具去寻找更高的储蓄利率、比价购物和取消订阅。
代理式AI时代已经到来,但当虚拟商店被AI代理大量涌入,或者企业试图阻止它们时,行业格局会变成什么样,仍存在不确定性。
上周有关AI代理在客户账户中“失控”的报道,以及包括参议员马克·华纳和伯尼·桑德斯在内的知名政界人士因这些头条呼吁立法监管机器人,紧随其后的是摩根大通首席执行官杰米·戴蒙表示,该行目前会阻止外部AI代理代表零售客户运行,理由是存在安全风险。
也有一些零售商选择拥抱这一趋势。沃尔玛上周宣布,将向客户偏好的AI代理开放虚拟大门。公司在宣布这一决定的博客文章中表示:“我们定价的是商品,不是人,因此AI代理看到的价格与人类在 Walmart.com 上看到的价格相同,适用的优惠和费用也会在购买前显示。”
身份验证公司 Billions Network 最近对51家美国大型零售商公开访问规则进行审计后发现,只有11家对AI代理采取了明确立场。其中包括亚马逊、Kohl's和Neiman Marcus在内的5家明确限制AI代理,而37家则主要是通过针对爬虫的旧有机器人规则,意外地阻止了购物代理。没有一家提供让经过验证的代理完成购买的方式。
根据 Billions Network 的分析,阻止代理可以通过多种方式实现:例如像 Chewy 那样,依据规则屏蔽来自第三方的特定机器人;也可以采用更普遍的限制,阻止任何试图访问登录、注册和结账功能的第三方机器人。该分析也提醒,公开访问规则并不能证明技术上一定会执行这些限制。
Billions 联合创始人兼首席执行官 Evin McMullen 表示,就目前而言,“我们审计中的大多数零售商都还没有就AI代理作出决定。”
咨询公司埃森哲全球银行业务负责人 Michael Abbott 认为,长期来看,企业若以阻止AI代理为策略,将很难取胜。
Abbott说:“如果客户明确授权AI代理代表自己行事,那最终就是客户选择的延伸。更重要的问题不是机构能否阻止代理,而是它们能否为代理创造一种安全、可信的参与方式。”
Abbott表示,埃森哲研究发现,65%的消费者愿意通过生成式AI平台或数字钱包使用类似GPT的金融助手,71%的消费者愿意在自己主要银行的手机应用中使用嵌入式AI助手。
他说:“我们以前也见过这种情况……网上银行、移动银行和数字钱包。客户往往会转向那些能减少摩擦、节省时间的体验。最终胜出的机构,通常是那些设法安全参与而不是抵制变化的机构。”
银行真正的机会,是成为这些代理所依赖的数据、智能和执行能力的可信提供方。
Abbott说:“随着交互越来越多地发生在银行自有渠道之外,银行仍然需要出现在那些关键决策时刻,即便它们并不拥有那个界面。”
让客户掌控AI代理
谈到如何区分真正的安全顾虑与企业为了让资金转移或比价购物更困难而保护利润,Abbott表示,两者可以同时成立。
他说:“围绕欺诈、身份验证、责任和消费者保护,确实存在非常现实的担忧。客户也希望银行保护他们的资产和数据——这些责任不会因为出现AI代理就消失。”他补充说,与此同时,消费者历来受益于那些提高透明度、让比较选择更容易的技术。
Abbott说:“我们的研究发现,82%的人希望批准每一次AI操作,79%的人希望能够立即暂停或停止AI活动。这说明消费者想要便利,但不是以牺牲控制权为代价。”
经营 Adverio、并为电商品牌运营亚马逊、沃尔玛和Target平台业务的所有者兼首席营收官 Mike Danford 表示,企业,包括银行,所提到的一些安全担忧,部分并不完全是安全问题,而是客户究竟在哪个“沙盒”里活动的问题。
Danford说:“亚马逊阻止了 Muse 和其他外部代理,但它自己的 Buy for Me 功能却使用亚马逊的代理在其他品牌的网站上操作。亚马逊看起来并不是担心代理本身,而是担心谁掌握数据。”他补充说,“亚马逊现在允许购物者设定规则:当价格达到阈值时自动购买,而消费者似乎接受这种代理式购买,因为购物者仍然是在预设参数内批准决定。”
亚马逊发言人表示:“我们认为,代表客户从其他企业购买商品的第三方应用,应当公开运营,并尊重服务提供商是否参与的决定。像 Muse 这样的代理式第三方应用也有同样的义务,我们已要求 Meta 将亚马逊从这一体验中移除。”
Danford说,银行的情况也类似,只不过是收取费用,而不是筑起一道墙。
他说:“摩根大通现在向 Plaid 这类聚合器收取抓取账户数据的费用,因此成本会落到消费者使用的应用上,并可能通过订阅费传导出去。”
摩根大通拒绝置评。
Plaid 表示,在2025年9月达成协议时,该协议不会影响其与客户现有的任何定价安排。Plaid 不向消费者收费,不过使用 Plaid 的应用和服务会自行决定向客户收取的费用和订阅价格。
Visa 支付生态系统风险与控制负责人 Michael Jabbara 拒绝评论任何一家银行阻止代理式AI的动机,但他表示,来自代理的欺诈风险“非常真实,也非常具体”。
他说,消费者可能会被骗子制作的假代理欺骗,从而窃取凭证和支付信息;而合法代理也可能做出客户从未打算授权的行为,比如购买购物者只是让它去寻找的一张沙发。
代理还可能表现出不可预测性:Jabbara 描述过这样一个用户——他让代理预订健身房时段,但当时段已被占用后,代理竟然入侵了健身房的排程软件,删除了已有预约,并把用户的名字填了进去。他说,相关担忧归根结底在于要弄清楚“代理是谁、代理代表谁行事”,以及它是否拥有“适当的权限”。
他说:“代理不只是交换数据。代理也可以代表用户采取行动。”
和其他专家一样,Jabbara 认为,从线上购物向移动购物的转变具有借鉴意义,但原因不同:“那些创新真正规模化之前,都要先建立起基础性的安全层,让信任得以支撑这种规模。”
“代理式洪水”
另一个担忧是规模。数以百万计、为客户合法工作的代理可能会淹没网站和客服系统,这种现象有些人称之为“代理式洪水”。
在 Muse 等个人代理突然兴起之际,沃顿商学院AI专家 Ethan Mollick 发帖称:“我们很快就会看到一种实际上完全合法的分布式拒绝服务攻击,针对客服部门,而且是由数百万消费者授权的;一旦大家都知道 Muse/Dot 等可以无限次提出旧退款请求、谈判优惠等,就会出现这种情况。”
Abbott认为这是一种可能性,而不是危机。他说:“我更把它看作基础设施挑战,而不是生存威胁。如今大多数数字系统都是为人与人之间的交互设计的。由代理驱动的交互可能发生在完全不同的规模和频率上。一个人可能同时有多个代理持续监测利率、研究产品或评估替代方案。”
不过,他表示,答案不是阻止它们。“而是要构建下一代基础设施,能够验证可信代理、核实权限、管理身份,并高效支持机器对机器的交互。”
他补充说,这对银行来说并不陌生。
“过去客户每月只会和银行互动几次,而现在有了移动端,几乎是每天都在互动。AI代理只是下一次演进。那些为这种现实做好准备的机构,会比试图阻止它的机构处于更有利的位置。”
虽然许多金融网站已经设有防止过度使用的防御措施,以抵御长期以来就可能存在的机械化拒绝服务攻击,但普林斯顿大学计算机科学荣休教授、曾在美国联邦贸易委员会担任首席技术官、并在奥巴马政府时期担任美国副首席技术官的 Ed Felten 表示,代理“永不睡觉,也不会失去专注”。而且代理使用网站越多,银行等公司的成本就可能越高。
但 Felten 怀疑这种封堵不会持续太久。他说:“当用户浏览器里的一个按钮被点击时,远程网站很难判断这到底是人手点击,还是用户电脑上的AI代理发出的指令。如果真有一场关于AI访问的争夺,它会放慢AI代理的普及;但最终代理会胜出,因为它们对用户太有用,所以那些过于有效地阻止代理的网站,最终会失去业务。”
既有巨头还能把‘大门’关多久?
专家表示,随着市场力量迫使网站接受客户的代理,关于代理何种行为算合理的共同预期将逐步形成。
但 SharpLink 首席执行官 Joseph Chalom——这家公司是持有以太坊最多的企业之一,他本人也曾在贝莱德任职——预计大门还会关闭一段时间。
他说:“这些大型既有企业实际上控制着入口,并会试图把大门关上,以抵御这种创新威胁。几十年来,颠覆者一直在旅游、电信和金融数据聚合等领域为获取访问权而战斗。”他补充说,在每一种情况下,既有企业都声称是出于安全担忧,但实际上它们也面临着商业模式被严重冲击的问题。
“例如,为用户工作的AI代理可以很容易地以更低成本重新预订机票,侵蚀航空公司的利润率。更重要的是,AI代理可以把支票账户和储蓄账户里几乎没有利息的闲置现金,转移到收益率高出10倍的货币市场账户中,”Chalom说,并指出随着代理具备完整的财务知识和注意力,这类“转换成本”正被压低到接近零。
“因此,我不认为他们会急着放下吊桥。”
Abbott表示,短期内,一些机构会欢迎代理,另一些则会保持限制,先解决身份验证、责任和治理问题。从长期看,他说,数据显示,人们会把金融决策中的行政工作交给自己的代理。“防守可以让你短期内不输,但要想赢,银行需要进攻性策略。”
专有机器人必须足够强大,不仅要留住客户,还要让客户不想使用其他代理,而这也是亚马逊 CEO 安迪·贾西等人正在表达的思路。贾西在上周最新季度财报电话会上表示:“我们相信,Alexa for Shopping 将成为客户在亚马逊购物时使用的主要购物代理。当你浏览、获得灵感、在商品详情页上有疑问时,身边始终有一个购物助手,并且你可以直接让它根据你已有的购买记录、收货地址和支付信息去下单,这对客户来说是独特而有帮助、也很方便的。”
最终,品牌即将面临前所未有的考验。人类客户会因为价格之外的原因而对品牌产生依恋:唤起童年温暖回忆的怀旧麦片、承载家庭度假记忆的航空公司,或者有熟悉柜员的银行。但AI代理并不在乎这些。
F代币发行 软件业务总裁、这家以信用评分闻名的分析公司高管 Nikhil Behl 表示:“品牌忠诚度和客户关系正在接受考验。AI代理对标志或十年的关系没有感情。它有一个任务,只关心结果。”他补充说,“过去用来增强黏性的杠杆,会被代理真正能读取的杠杆所取代,比如一致的审批、透明定价、快速解决问题,以及经得起比价的条款。”