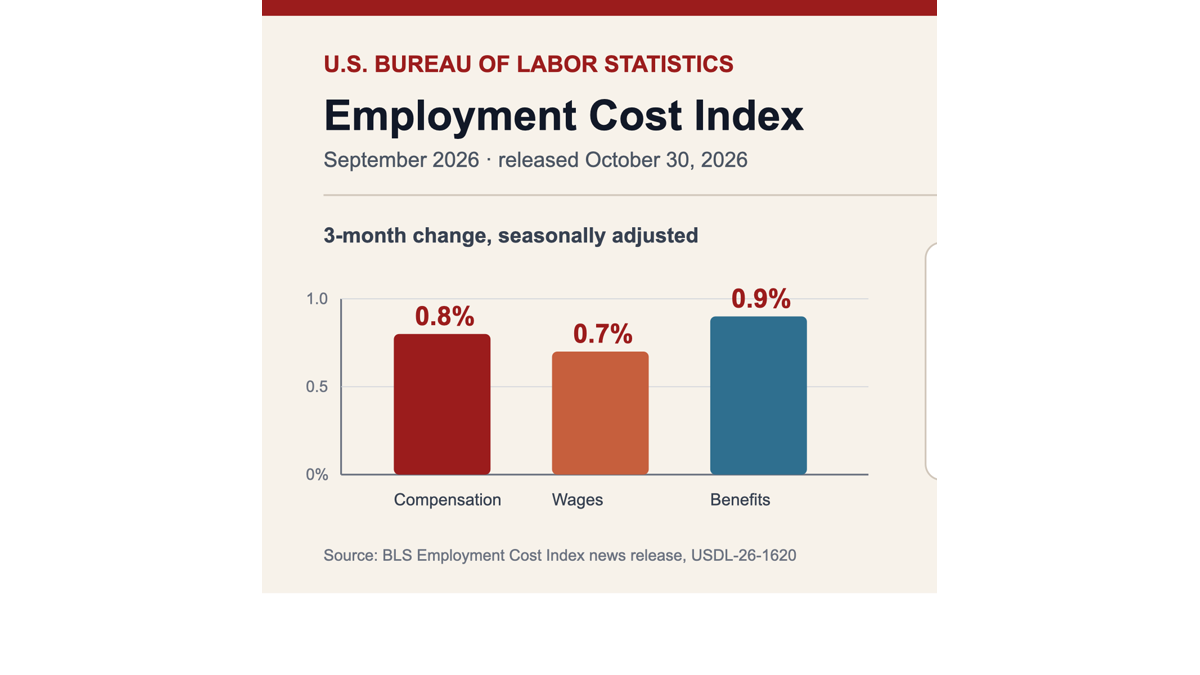
美国企业第三季度为员工支付的总成本继续上升,但“成本上涨”和“员工实际购买力改善”并不是一回事。美国劳工统计局10月30日公布,2026年7月至9月,民间及地方政府雇员的总报酬成本经季节调整后上涨0.8%;其中工资和薪金上涨0.7%,福利成本上涨0.9%。
把观察期拉长到一年,总报酬增长3.4%,工资和薪金增长3.1%,福利增长3.9%。同一份发布还给出按不变美元计算的结果:私人行业工资和薪金同比下降0.6%。也就是说,名义工资仍在增加,但经过价格调整后,购买力口径并没有同步转正。
这组数据来自就业成本指数ECI。它衡量雇主为劳动支付的价格变化,并尽量排除就业在行业和职业之间移动带来的结构影响。它不同于平均时薪:如果高薪行业突然多招人,平均数可能变化,而ECI试图把岗位结构固定下来,更接近“同一篮子劳动的成本怎样变”。
福利涨得比工资快
第三季度0.8%的总成本增幅里,福利上涨0.9%,高于工资和薪金的0.7%。同比看,福利上涨3.9%,也高于工资的3.1%。企业感受到的用工压力因此不只来自工资条,还包括医疗、退休及其他福利成本。
官方表格显示,私人行业健康福利成本同比增长6.4%。这个数字不能直接等同于每名员工保费上涨6.4%,因为ECI衡量的是雇主成本指数,不是家庭收到的某一张账单。但它说明,仅看工资增速会漏掉企业用工预算中上涨更快的一块。
工会与非工会岗位也出现差异。私人行业中,工会雇员总报酬同比上涨4.3%,非工会雇员上涨3.3%;两组工资和薪金分别上涨4.3%和3.0%。差距描述的是调查期内的成本变化,不能单凭这一季推断所有工会谈判或所有行业的长期结果。
0.8%不是全年8折,也不是新增岗位
季度0.8%是经季节调整的三个月变化,年度3.4%则是不经季节调整的十二个月变化。两者的时间范围和处理方式不同,不能直接相减来判断“工资突然降温多少”。同样,这项调查不告诉市场新增了多少工作,也不等于就业报告中的非农岗位数。
样本覆盖约6600家私人企业的2.8万个职业观察值,以及约1400个州和地方政府单位的7300个职业观察值。抽样意味着结果有统计误差,官方也另行提供标准误。读者看到小数点后一位时,不应把它当成对每个行业都精确一致的涨幅。
地方和州政府雇员第三季度总报酬增长0.6%,低于私人行业的0.8%;同比增长3.5%。不同部门节奏并不相同,企业制定预算时更需要查看自身行业和职业,而不是把全体雇员的总指数直接套进单一岗位。
这份数据给出的核心约束是:用工成本仍在增长,福利比工资更快,而实际工资同比仍为负。对企业,这意味着压低招聘数量也未必立即消除单个岗位的成本压力;对家庭,名义工资上涨也不能自动转换成更强购买力。就业数量、工资价格和生活成本需要放在三张表里读,任何一张都不能替另外两张作结论。
还要注意,ECI即将在2026年12月数据发布时更新固定就业权重,并移除工伤补偿成本。方法调整有助于让权重接近当前就业结构,但也意味着研究长期序列时要查看连续系列说明,而不是把新版指数与旧版某一细项机械拼接。
对于利率判断,工资成本放缓可能减轻服务通胀压力,福利加速和实际工资为负又给出不同信号。央行不会只凭一季ECI决定政策,企业也不该把总指数当作下一年度加薪公式。它更像一块成本温度计,需要与生产率、招聘、价格和利润率一起读。