美国中期选举结果改变了市场对AI产业政策和数据中心投资前景的预期,引发AI产业链股票集中抛售。
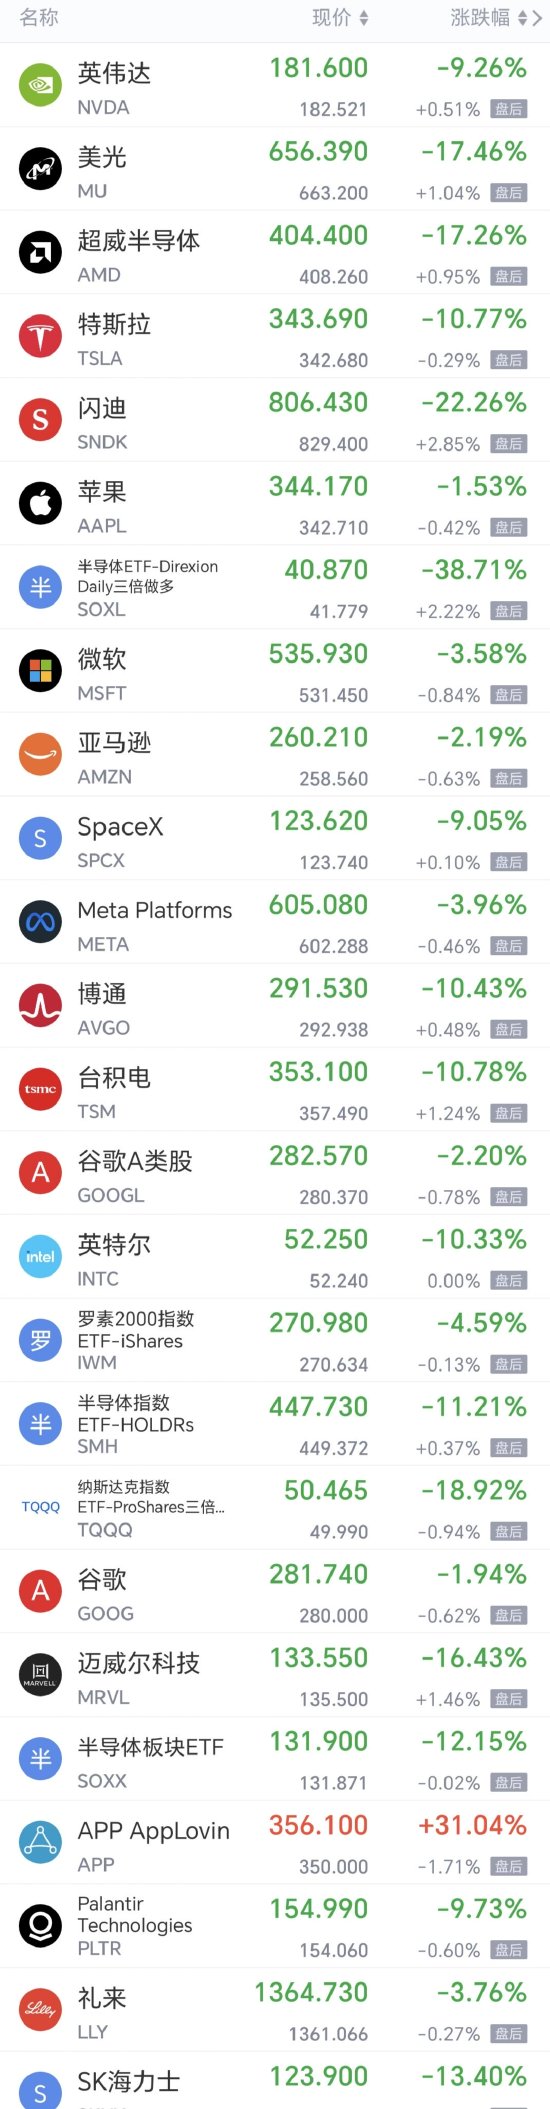
第1名英伟达收跌9.26%,成交558.46亿美元。
美国民主党在中期选举中取得重大胜利,市场担忧民主党控制国会后可能加强AI监管,并停止数据中心建设。
英伟达作为AI芯片龙头,对数据中心资本开支高度敏感。如果数据中心建设放缓,可能影响GPU需求和未来订单增长预期。
此外,英伟达股价此前积累了较大涨幅,市场对AI投资回报率的质疑也加剧了获利了结压力。
第2名美光收跌17.46%,成交525.43亿美元。
AI数据中心建设放缓的担忧冲击存储芯片板块。AI服务器对DRAM、HBM等高性能存储产品需求旺盛,美光是这一产业链的重要供应商。
投资者担忧,如果AI资本开支增速下降,可能影响未来高带宽内存需求及存储芯片价格。
此外,市场开始重新评估存储芯片企业此前较高的估值,资金集中撤离AI硬件产业链。
第3名超威半导体收跌17.26%,成交294.49亿美元。
AMD同样受到AI数据中心投资预期降温的冲击。其数据中心业务及AI产品是未来增长的重要来源。
市场担忧AI基础设施建设放缓会影响AMD服务器芯片的增长前景。
此外,半导体板块整体遭遇抛售,AMD作为高估值、高波动科技股,受到的冲击尤为明显。
第4名特斯拉收跌10.77%,成交272.25亿美元。
民主党在得克萨斯州等地的选举胜利,引发市场对马斯克旗下企业未来监管环境的担忧。
特斯拉不仅是新能源汽车企业,其能源业务也向数据中心提供储能产品,因此也受到数据中心建设放缓预期的影响。
此外,民主党重新掌握国会控制权,可能增加特斯拉与SpaceX潜在合并计划面临的监管,影响市场对相关交易的预期。
第5名闪迪收跌22.26%,成交256.83亿美元。
市场担忧AI基础设施投资放缓,将影响未来企业级SSD等产品的需求增长。
存储芯片板块遭遇集中抛售,美光、闪迪等公司同步大跌,反映投资者正在降低对AI存储产业链的风险敞口。
第6名苹果收跌1.53%,成交255.03亿美元。
此前苹果公布的季度业绩虽然超过市场预期,但市场担忧AI驱动的存储芯片需求上涨,将推高内存采购成本,挤压iPhone、Mac等硬件产品的利润率。
相较于英伟达、美光等直接受AI资本开支影响的企业,苹果受到的冲击相对有限。
第7名微软收跌3.58%,成交224.33亿美元。
微软作为全球大型云计算服务商,其Azure业务高度依赖数据中心基础设施投资。
市场担忧民主党可能推动更加严格的数据中心建设审批及监管政策,影响美国AI基础设施扩张速度。
此外,投资者也在重新审视微软等大型科技企业持续增加AI资本开支的回报问题,担忧巨额投资未必能够迅速转化为相应利润。
第8名亚马逊收跌2.19%,成交218.32亿美元。
第9名SpaceX收跌9.05%,成交210.78亿美元。
第10名Meta Platforms收跌3.96%,成交169.28亿美元。
第11名博通收跌10.43%,成交158.3亿美元。
第12名台积电收跌10.78%,成交151.41亿美元。
第13名谷歌A类股收跌2.20%,成交149.83亿美元。
第14名英特尔收跌10.33%,成交142.84亿美元。
第15名谷歌收跌1.94%,成交114.2亿美元。
第16名迈威尔科技收跌16.43%,成交91.82亿美元。
第17名AppLovin收涨31.04%,成交77.78亿美元。
第18名Palantir Technologies收跌9.73%,成交76.56亿美元。
第19名礼来收跌3.76%,成交66.54亿美元。
第20名SK海力士收跌13.40%,成交65.06亿美元。