















人工智能算力提供商CoreWeave(CRWV.O)周二公布的第三季度业绩超过华尔街预期,并上调全年营收展望。公司同时表示,预计2028年上半年实现调整后盈利,并披露未来融资需求及客户合同情况,试图缓解投资者对其债务负担和业务增长可持续性的担忧。
财报公布后,CoreWeave股价在周二盘后交易中上涨约5%。此前一个月,该公司股价累计下跌超过40%,投资者对人工智能基础设施投资回报、融资成本及数据中心建设计划的疑虑持续升温。
CoreWeave预计,2026年全年营收达到130亿至133亿美元,此前预测区间为124亿至132亿美元。最新指引提高了全年营收预测的上下限,反映出人工智能算力需求仍在支撑公司业务扩张。
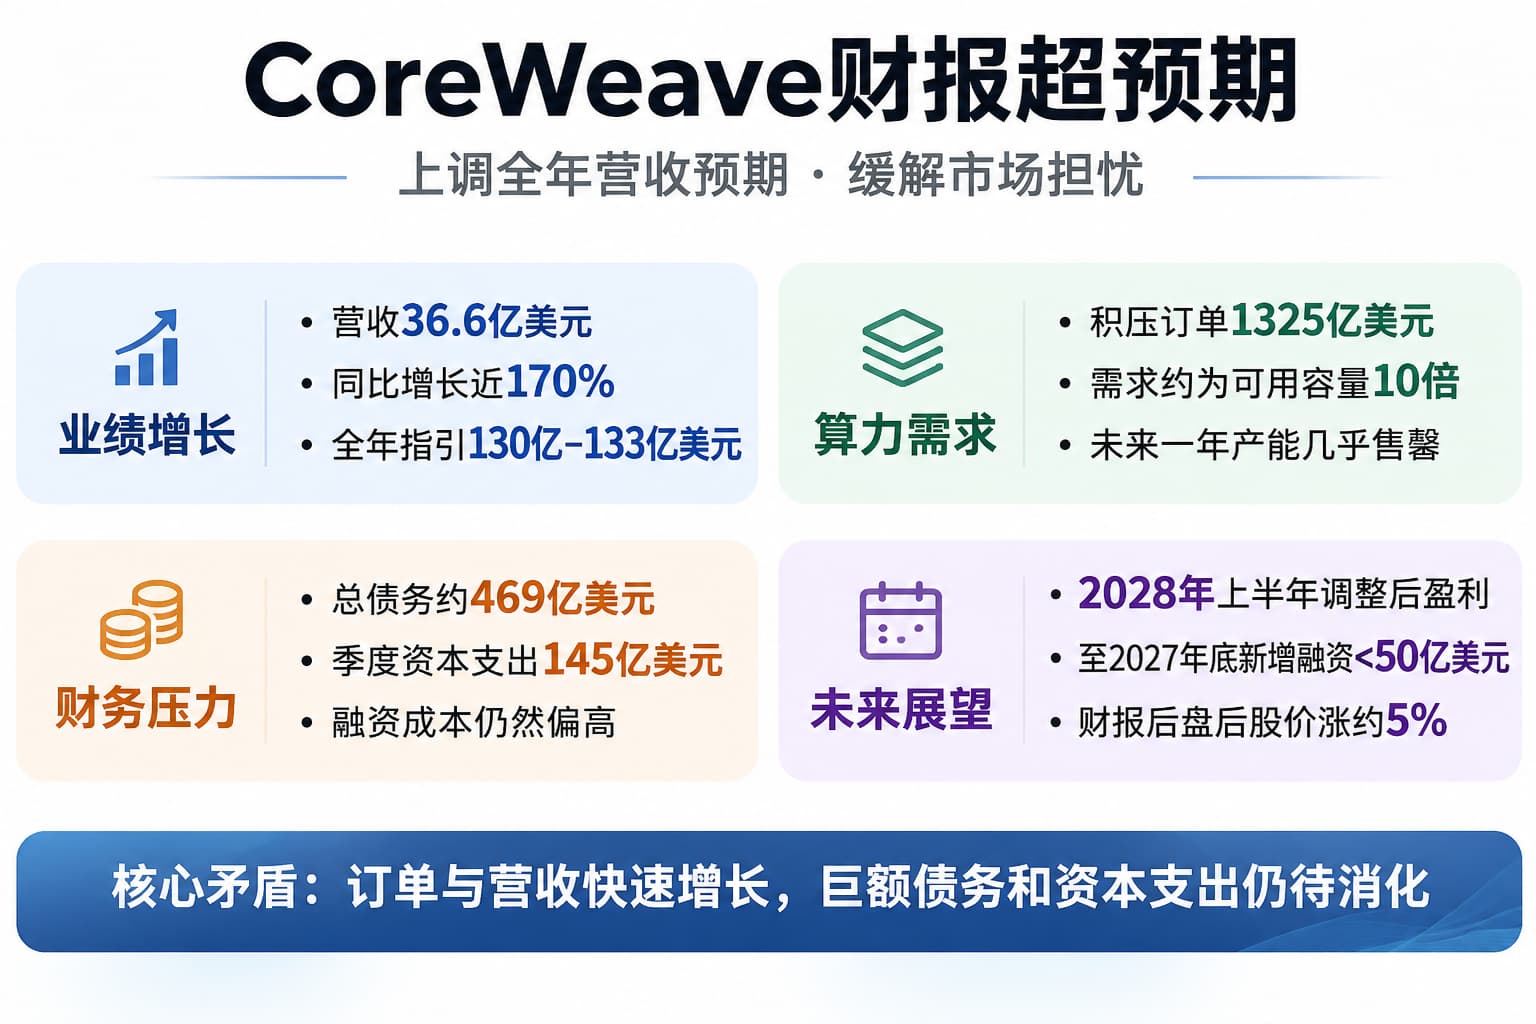
三季度营收大增近170%,订单积压升至1325亿美元
CoreWeave第三季度营收同比增长近170%,达到36.6亿美元,高于LSEG统计的35.5亿美元市场预期。按LSEG口径计算,公司每股亏损0.95美元,好于分析师预期的亏损1.16美元。
彭博社采用的每股亏损数据为1.27美元,同样优于其统计的1.46美元市场预期。不同机构披露的每股亏损口径存在差异,但均显示CoreWeave第三季度表现超过市场预测。
更受投资者关注的是客户订单增长。截至9月底,CoreWeave的营收积压订单规模达到1325亿美元,高于6月底的1040亿美元,单季度增加285亿美元。
这部分积压订单代表公司未来合同收入的重要来源,也是其为大规模数据中心建设寻求融资的主要依据。
CoreWeave首席执行官迈克尔·因特拉托(Michael Intrator)表示,公司未来三个月将收到约90亿美元的客户预付款和保证金,为基础设施投资提供资金支持。
因特拉托在声明中表示,公司首先获得客户合同,再进行相应投资。由于资本支出与已经确定的客户需求相匹配,贷款机构拥有具体的融资依据,客户通常也会参与支持基础设施建设。
CoreWeave称,未来一年的算力容量已基本售罄,目前客户需求约为可用容量的10倍。公司需要继续投入资金,建设更多数据中心并部署人工智能芯片,以履行现有合同。
负债接近469亿美元,融资压力仍是市场焦点
业务高速增长的同时,CoreWeave的资本支出继续攀升。
第三季度,公司资本支出达到145亿美元,高于第二季度的94亿美元,单季度增加51亿美元。公司还将2026年全年资本支出预期下限提高20亿美元,最新预计支出370亿至390亿美元。
截至9月底,CoreWeave总债务约469亿美元。其融资模式高度依赖借款支持人工智能芯片采购和数据中心建设,债务规模及资金成本因此成为投资者关注的核心问题。
此前,随着市场对人工智能投资回报的担忧加剧,CoreWeave债券价格持续承压。截至周二,其2031年到期、票面利率9.75%的债券收益率约为15.5%,此前一度升至16.7%。
债券收益率上升意味着公司未来通过类似渠道发行新债可能面临更高融资成本,也使市场更加关注其能否以合理成本完成既定建设计划。
针对这一问题,CoreWeave表示,不会在当前收益率水平下进入无担保债券市场融资。公司认为,现有客户合同产生的现金流足以偿还当前债务,以及履行相关合同所需新增借款。
公司预计,到2027年底之前需要额外筹集的资本将少于50亿美元。这一融资需求预期与其不断扩大的资本支出形成对照,也使合同支持的融资安排成为判断其财务状况的重要因素。
CoreWeave同时提出,预计2028年上半年实现调整后盈利。不过,这一目标属于公司未来财务预测,尚不能消除市场对债务偿付能力和现金流的疑虑。
英伟达合作关系保持稳定,数据中心建设计划继续推进
CoreWeave是人工智能云计算领域的重要算力供应商,客户包括OpenAI、微软和Meta。公司通过采购高性能GPU、建设数据中心并向客户出租计算资源获得收入。
英伟达既是CoreWeave的重要芯片供应商,也是其投资者。双方合作关系的稳定性直接关系到CoreWeave后续算力部署。
因特拉托在财报公布后的采访中表示,英伟达一直是CoreWeave的重要合作伙伴,双方在多个业务层面保持密切联系,公司没有理由认为这一合作关系会发生变化。
数据中心项目能否按计划推进,同样受到关注。美国中期选举后,部分新当选官员提出加强数据中心建设监管,市场担心相关政策变化可能影响项目审批及建设进度。
因特拉托在接受路透社采访时表示,未来数据中心建设预计将面临更多审查,企业需要更加透明地说明资源使用情况,并加强与当地社区的沟通。
他认为,这些要求可能影响项目推进节奏,但预计不会迫使CoreWeave对现有基础设施建设方式作出重大调整,也不会显著改变建设成本。
因特拉托还表示,公司不会因为选举结果而加快国际扩张。相关海外业务布局已经筹备约一年半,属于既有发展计划的一部分。