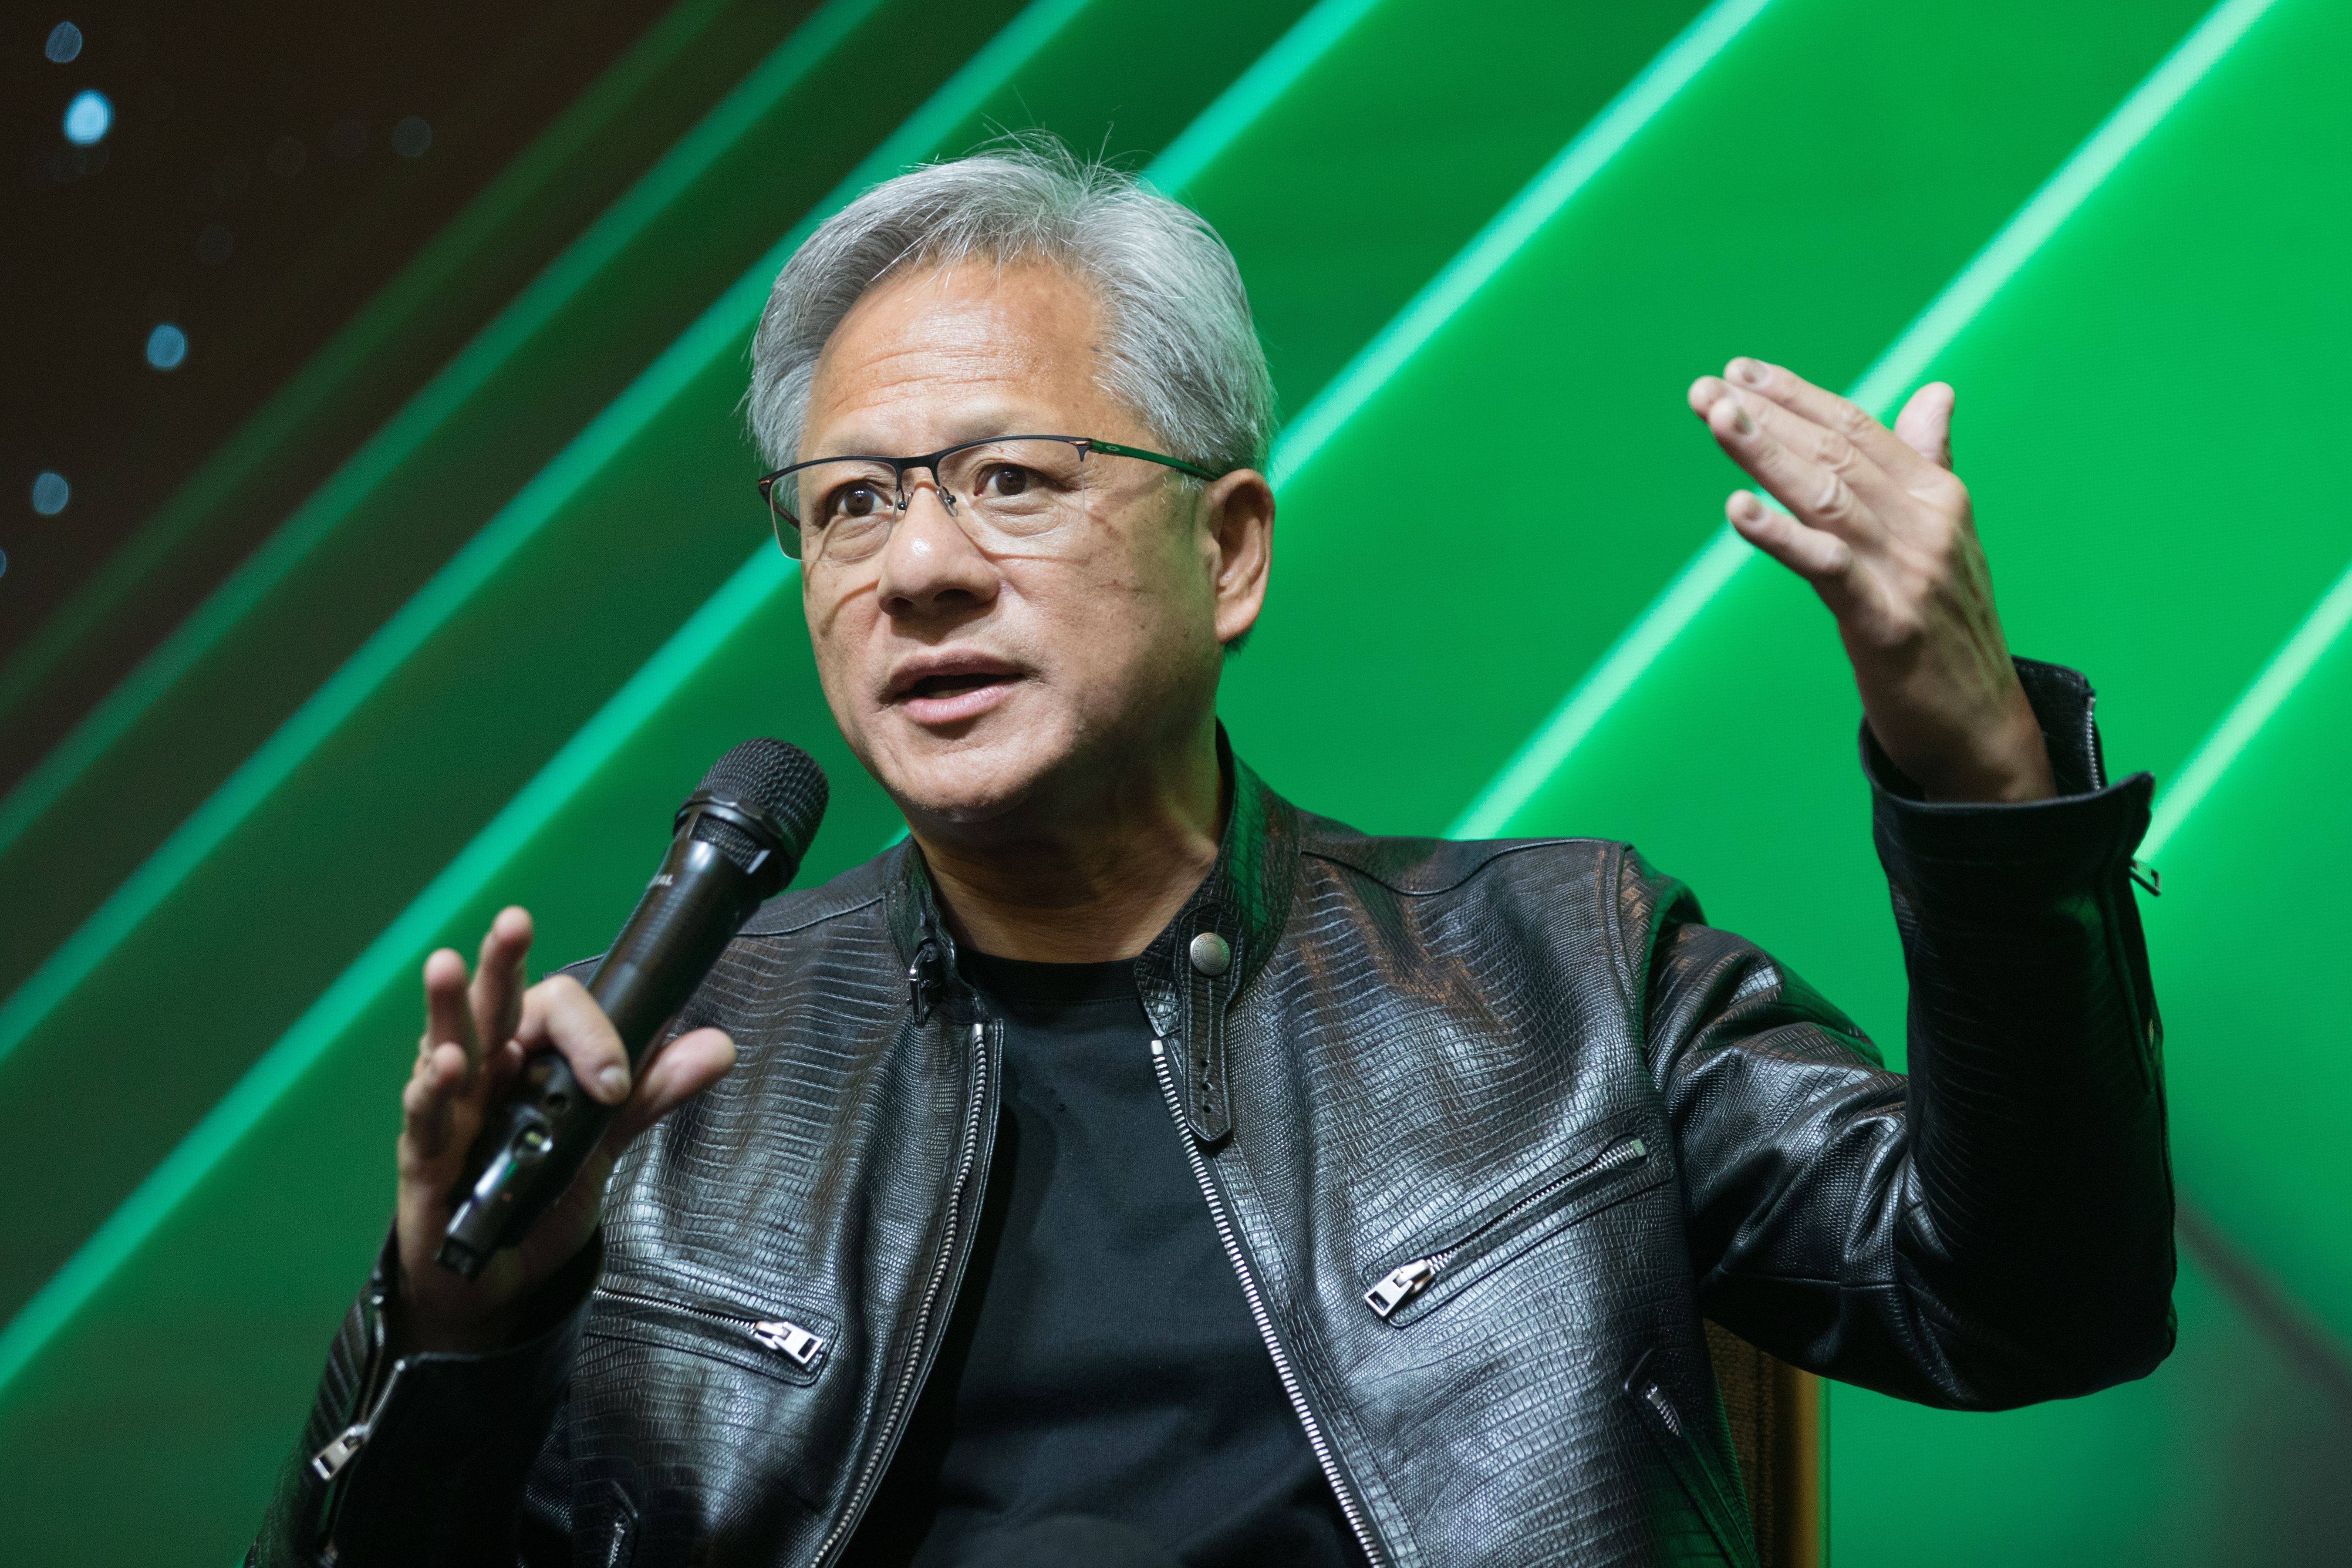












这篇“当事人口述”文章基于Business Insider对长期对冲基金投资者、Niles Investment Management创始人丹·奈尔斯的采访。奈尔斯在11月12日、也就是黄仁勋辞任CEO当天建立了英伟达仓位。英伟达于周三公布了第三季度财报。自黄仁勋辞职以来,受婚外情争议影响,英伟达股价已下跌8%,其中包括他与一名被怀疑是中国间谍的女性之间的关系。
奈尔斯在接受Business Insider采访时解释了他更广泛的AI交易押注:做多英伟达,同时做空多家neocloud公司以及其他AI相关标的。以下内容经过编辑,以便压缩篇幅并提升清晰度。
我当时非常震惊。我从上世纪90年代就认识黄仁勋。他一直给我的印象都是顾家的人,所以这部分丑闻确实让我大吃一惊。当我听说还有第二段婚外情时,我就想:“他完了。”你可以去看我那天晚上在X上发的内容,我当时说,他很可能到第二天早上就会走人,而CFO会出任临时CEO。
然后我又想:“我要看到一大堆下调评级了。这太好了。”
我持有英伟达并不是孤立看待这笔仓位。我看多英伟达,是相对于AI领域的其他所有标的而言。英伟达属于那种“哇,黄仁勋辞职了?那它相对这些其他名字可能反而是个不错的做多标的,因为英伟达不会有事”的公司。它有4万名员工。苹果在史蒂夫·乔布斯去世后活下来了吗?微软在比尔·盖茨不再担任CEO后怎么样?亚马逊在杰夫·贝索斯卸任CEO后呢?这些公司后来不是都继续表现不错吗?我不认为英伟达会归零。
不过,我对AI交易整体看空已经有一段时间了。6月20日,我发帖提到,随着token最小化趋势、低成本开源大语言模型竞争加剧,以及半导体成本上升影响第三季度指引,AI行业将出现一次“减速带”。
随后到了8月,得克萨斯州开始对接入电网的电力连接实施暂停。9月,该州又停止发放新的环保许可。投资者本应在那时就开始担心了。我看着黄仁勋辞职后英伟达的分析师下调评级,只会笑,然后想:“当得克萨斯州切断环保许可和电网连接时,你们都在哪儿?”
黄仁勋辞职时,市场一片血雨腥风。英伟达的交易价格大约是未来市盈率的10倍。标普500的远期市盈率是18倍。相较于其他资产——比如neoclouds,在黄仁勋离开后它们将不再那么容易获得融资;还有那些原本把英伟达当作“后盾银行”的私募信贷公司——这个估值并不合理。我认为,如果英伟达情况变差,一些neocloud公司可能会倒闭。但我认为英伟达会活下来,而且会表现不错。
英伟达的财报完全没有让我担心。你在里面找不到负面因素。他们说:“我们不会把任何中国业务计入指引。我们会进行彻底的CEO继任搜索。”他们的营收超预期,每股收益也超预期,并且对下一季度给出了高于华尔街预期的指引。显然,他们有信心把这些内容公布出来。如果你做多英伟达、同时做空跌得更多的neoclouds,你就是在赚钱。
我认为,这个领域下一个问题会出现在这些公司陆续公布第四季度业绩、并在1月给出第一季度指引的时候。在40多个试图阻止数据中心扩张的投票提案中,只有一个没有通过。这听起来好吗?所有人的预期都太高了。每个人都得下调数字,所有人都得这么做。
问题在于,在这个调整过程开始之前,股价会处在什么位置。对我来说,我会问:“哪家公司处境最糟,但我认为它还能活下来,而且还能表现得不错?”
我不认为这就是AI交易的顶部。AI发展的这一阶段,也就是agentic AI阶段,需要的token数量要多出10到100倍。我认为今年更像1997年和1998年:半导体指数从高点到低点下跌了40%,但那两年最终还是收涨。
如果事情真的像2000年3月那样发展,至少英伟达还能活下来,而很多其他公司不会。