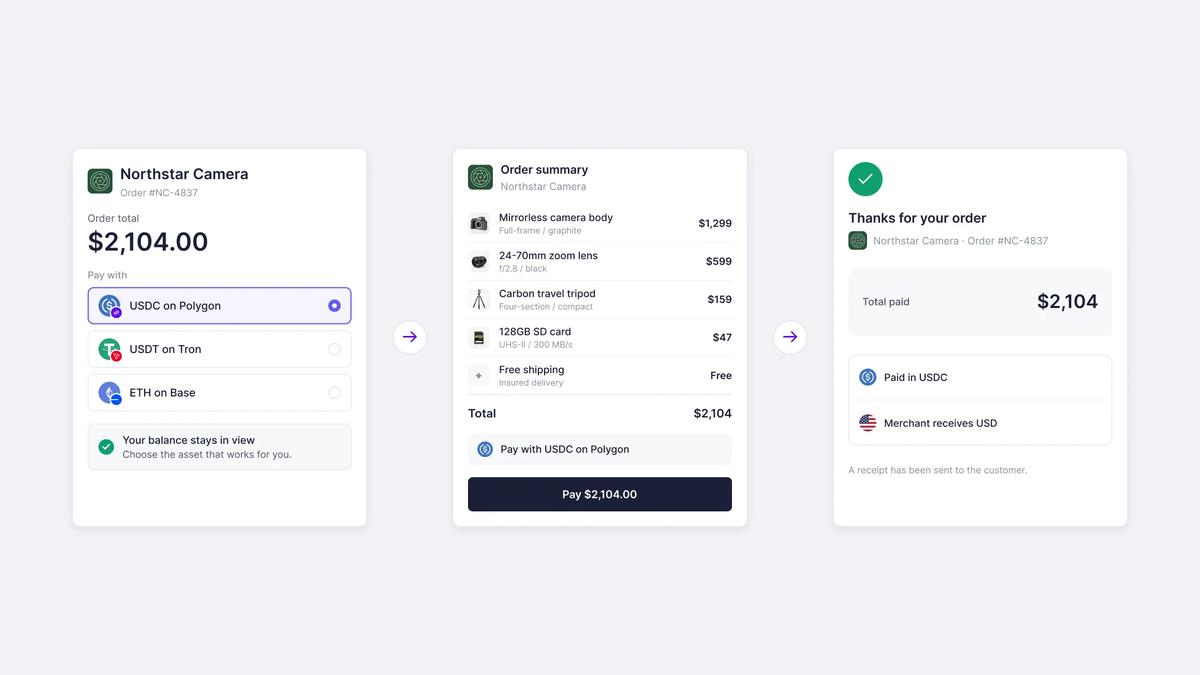


Polygon 在9月30日推出了其 Checkout 產品,將加密貨幣支付嵌入到現有商戶的結賬頁面中。該方案由 Polygon OMS 負責路由:消費者可以從支持的錢包、資產和鏈中選擇支付方式,而商戶則可以選擇希望接收的加密貨幣或法定貨幣結算結果。過去「商戶若要接受 USDC,就必須讓顧客先將其兌換成指定鏈上的 USDC」的麻煩,現在這一流程被移至後臺處理。產品的發布確實說明了設計方向,但並不代表已有大量商戶採用該服務,也不能將頁面中的示例訂單視為真正的銷售數據。
官方演示使用了一台價格為2104美元的相機訂單,展示顧客在結賬頁面看到的選項以及資產轉換流程。這是一個解釋產品工作方式的示意案例,並非已被證實的實際交易。在報導此类產品時,容易將流暢的交互圖與大規模成交混為一談。真正需要檢驗的是:用戶手中的資產是否具有足夠的流動性、兌換報價是否透明、網路費用是否合理,以及商家是否能按照約定的金額和時間收到款項。
前台少了一道換幣流程,後台卻多出了幾層責任
Polygon 提供的流程包括生成支付請求、顯示顧客可用餘額、確認交易,以及在商家履約前核驗付款。它還提供「Pay with Crypto」這種模式,將其放置在商戶已有的付款方式旁邊,目的是降低改造結賬頁面的成本。對用戶來說,體驗應該類似於選擇一種支付方式,而不是先去交易所購買某種代幣,再進行跨鏈轉移。對商家來說,核心訴求是最終對賬容易、收入穩定。
但將複雜性隱藏起來,並不代表複雜性就消失了。系統可能需要識別多條鏈路上的餘額、估算路徑和費用,並在價格波動時保護商戶實際到手的金額。如果用戶的交易已經發起但確認過慢,商家不能僅依據錢包彈窗就認定款項已到賬。如果報價過期或兌換路徑失敗,也必須清楚地告知用戶訂單狀態,並避免重複扣款。結賬是一個高頻次、容錯要求很低的環節,產品的優劣最終是由異常場景來決定的。
消費者「可以以任何資產付款」的說法也必須在支持範圍內來理解。並非世界上所有的代幣、錢包和區塊鏈都已經接入,同一种資產在不同的網絡上的流動性和安全性也不相同。產品文案強調選擇自由,但在實際落地上仍需逐一公佈可用的資產、地區、區塊鏈和結算方式。尤其是涉及法定貨幣結算時,還會出現合作支付機構、銀行賬戶、身份核驗和當地監管要求,絕非單靠區塊鏈上的協議就能自動完成。
官方資料還對比了加密支付結算與銀行卡拒付。鏈上已確認的交易一般不能像部分卡交易那樣由持卡人直接發起拒付,但這並不代表商家沒有退款、爭議或消費者保護義務。商品未遞送、欺詐或重複扣款仍需處理,只是機制和責任分配不同。把「不可撤銷」當成商家可以不提供售后服務的理由,會傷害支付產品的長期信任。
產品能否從演示階段走出,取決於商戶的四筆賬目。
第一筆是總成本。商家關心的不僅是鏈上費用,還包括兌換價差、路由服務費、收款通道費以及財務對賬工時。如果加密支付只是將銀行卡費率換成了更難預估的隱性成本,那麼採用的動力會很弱。第二筆是到賬確定性:商家是否能在發貨前獲得可信的確認,是否需要承擔資產價格變化帶來的風險,遇到網絡擁擠時又該由誰來補償。
第三點是客戶體驗。如果消費者看到錢包連接、簽名、網絡切換等過於複雜,轉化率就可能下降。與現有的信用卡或本地轉賬相比,優勢需要體現在真正用戶完成付款的比例上,而不是展示頁面上的步驟數量上。第四點是合規性和風險控制:商家是否知道資金來源的篩查、制裁規則、退貨和稅務記錄應由誰負責。大品牌不會因為一次演示就忽視這些責任。
Polygon 之前也發布過其他支付和穩定幣相關產品,本次 Checkout 的不同之處在於明確針對商戶前端結賬,試圖將消費者資產偏好與商戶收款偏好解耦。它將是支付基礎設施競爭中的一項新工具,而非宣佈加密貨幣已經成為主流電商支付。下一步有價值的證據,應該是具體商戶上線、真實交易成功率、處理時間與費用數據。目前能確認的是產品及流程已經公佈;市場採用程度仍待驗證。
商戶還需要將結賬流程整合到既有的經營流程中。訂單系統必須知道每筆鏈上交易對應哪張訂單,財務部門需處理匯率及退費問題,客服則需能夠解釋付款失敗或等待確認的原因。如果這些後臺步驟仍需人工逐一核對,即使前臺操作再順利,也未必能夠擴大業務規模。對消費者而言,最好的支付體驗通常不是看到更多技術術語,而是能清楚地知道要支付多少、何時完成、遇到問題時如何獲得幫助。
此外,不同國家對加密資產支付的稅務和會計處理並不相同。即便顧客看到的是美元標價,付款時若賣出另一種代幣,個人可能需記錄資產處置,商家也需記錄成交時的匯率。產品若能提供清晰憑證,將比單純增加可支持的代幣數量更有價值。技術路線的靈活性,最終要落實在普通財務人員能核對的流水上。