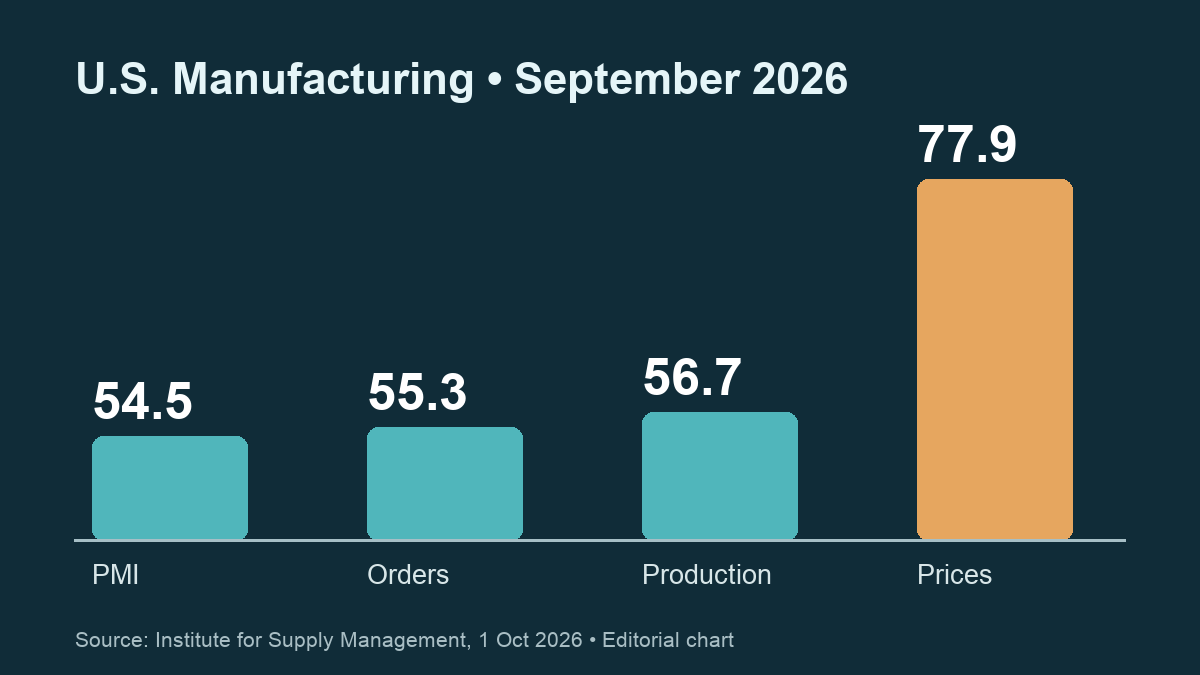


美國供應管理協會於10月1日公佈的9月份製造業採購經理人指數為54.5,較8月份的54.6略降0.1個百分點,但已連續第九個月處於擴張區間。單獨看這個數字,製造業似乎仍具有韌性;但如果細分各項數據,情況就更加複雜:新訂單增快,生產增速放緩,庫存從擴張轉向收縮,原材料價格指數則從71.1躍升至77.9。企業在接獲更多訂單的同時,投入成本也在持續增加。
PMI 是對採購和供應管理人員的調查,而非工廠產值或利潤的直接衡量。指數高於50通常表示受訪企業中改善的情況多於惡化,54.5也不代表工業產量環比增長4.5%。它反映變化的方向和擴散程度,不能機械地換算成 GDP 或財報收入。該報告涵蓋美國製造業,在不同規模、行業的企業之間採用權重,解讀時也需要注意並非每個行業都與總指數同步。
新訂單有所改善,但庫存卻顯得謹慎
9月新訂單指數升至55.3,較8月提高1.6個百分點;生產指數為56.7,仍屬擴張,但比上月下滑1.6個百分點。就業指數從51.2升到52.7,顯示用工情況有所改善。訂單、產出與招聘並非同一步調:企業可以先接單、再安排產能,是否追加員工還會受到自動化、庫存和利潤率的影響。將新訂單回升寫成就業已經全面強勁,證據仍不夠。
庫存細項從8月的50.6降至48.6,進入收縮階段。庫存減少可能是由於銷售消化了舊貨,也可能是企業因為成本和不確定性而控制采購,單憑一項指數無法確定原因。值得注意的是,積壓訂單指數上升至56.4,較上個月提高了4.6個百分點。如果後續訂單繼續進入,企業可能需要加快生產;如果供應受阻,積壓可能只是交付時間延長。兩種解釋對盈利的影響截然不同。
供應商交貨指數為59.0,表示交貨速度仍在放慢,但較8月的59.3有所改善。這個分項的方向容易被誤解:在製造業中,交貨放慢會抬高該分項及總指數,但交貨慢未必是好事。它可能來自強勁的需求,也可能來自運輸、零部件或其他供應限制。因此,總供應鏈效率與交貨速度不能畫等號。
客戶庫存指數降至41.6,被報告歸類為「過低」。理論上,客戶補貨可能為後續訂單提供支撐;但調查中的「過低」是受訪企業對客戶庫存的判斷,並非全部美國客戶倉庫的精確盤點。若終端需求轉弱,補貨也可能被推遲。對於企業經營者而言,比預測下一期PMI更重要的是觀察訂單能否按期交付、應收款能否收回、庫存週轉是否改善。
價格分項77.9,不能直接當成通貨膨脹率
價格指數在9月達到77.9,較上個月上升6.8個百分點,顯示報告漲價的企業範圍擴大。它已經連續24個月指向原材料價格上漲。但77.9並非「價格上漲77.9%」,也不是消費者物價同比增速。指數僅說明漲價現象在樣本中較為普遍,不提供單個商品的漲幅及最終轉嫁比例。企業能否將成本傳給客戶,還取決於合同週期、競爭程度和需求強弱。
價格與新訂單同時走高,可能意味著工廠銷售額有所改善,但也可能形成「有訂單無利潤」的壓力。鋼材、電子元件、能源與包裝等不同成本項目,對行業的影響各不相同。報告提到多個大型行業反映原材料價格上漲,但在同一行業內,上游供應商和下游採購商承受的影響可能相反。判斷市場利潤前景,需要結合企業毛利率、進出口價格及官方工業生產數據,不能僅依據PMI價格分項下結論。
對於貨幣政策而言,這些數據更像是一塊拼圖,而非具體的指令。就業數據項目上升以及物價數據項目偏高,會讓決策者繼續關注需求和成本;產出增速放緩、庫存縮減則表明增長並非呈直線加速。在ISM數據公佈後,仍需等待官方的就業、工業生產和通脹數據相互驗證。月度調查結果可能存在波動,連續幾個報告的變化方向,比單月0.1個百分點的總指數變化更具解釋力。
這次報告的核心信息是,美國製造業並未因總指數的小幅回落而進入收縮階段,同時成本壓力更值得警惕。新訂單55.3、價格77.9、庫存48.6這三項數據結合起來,才能看出企業面臨的真正矛盾:需求依然存在,但補貨和利潤管理卻更加困難。未來如果訂單繼續上升而價格壓力緩和,擴張的質量將會改善;但如果成本居高不下並壓縮需求,目前的韌性也可能變得脆弱。
從新聞時間線上看,這份9月的調查在10月1日公佈,反映的是上個月企業的感受,而非10月已經實現的訂單。下一次製造業報告預計在11月初發布,在此期間還有官方工廠訂單、工業產出和就業數據可以來進行交叉核對。對於市場來說,最應該避免的是將單一調查視為確定的經濟轉折點。對於採購經理而言,持續跟蹤供應商交貨、報價有效期以及客戶實際提貨情況,反而是比討論指數小數點後一位的數字更能指導決策。