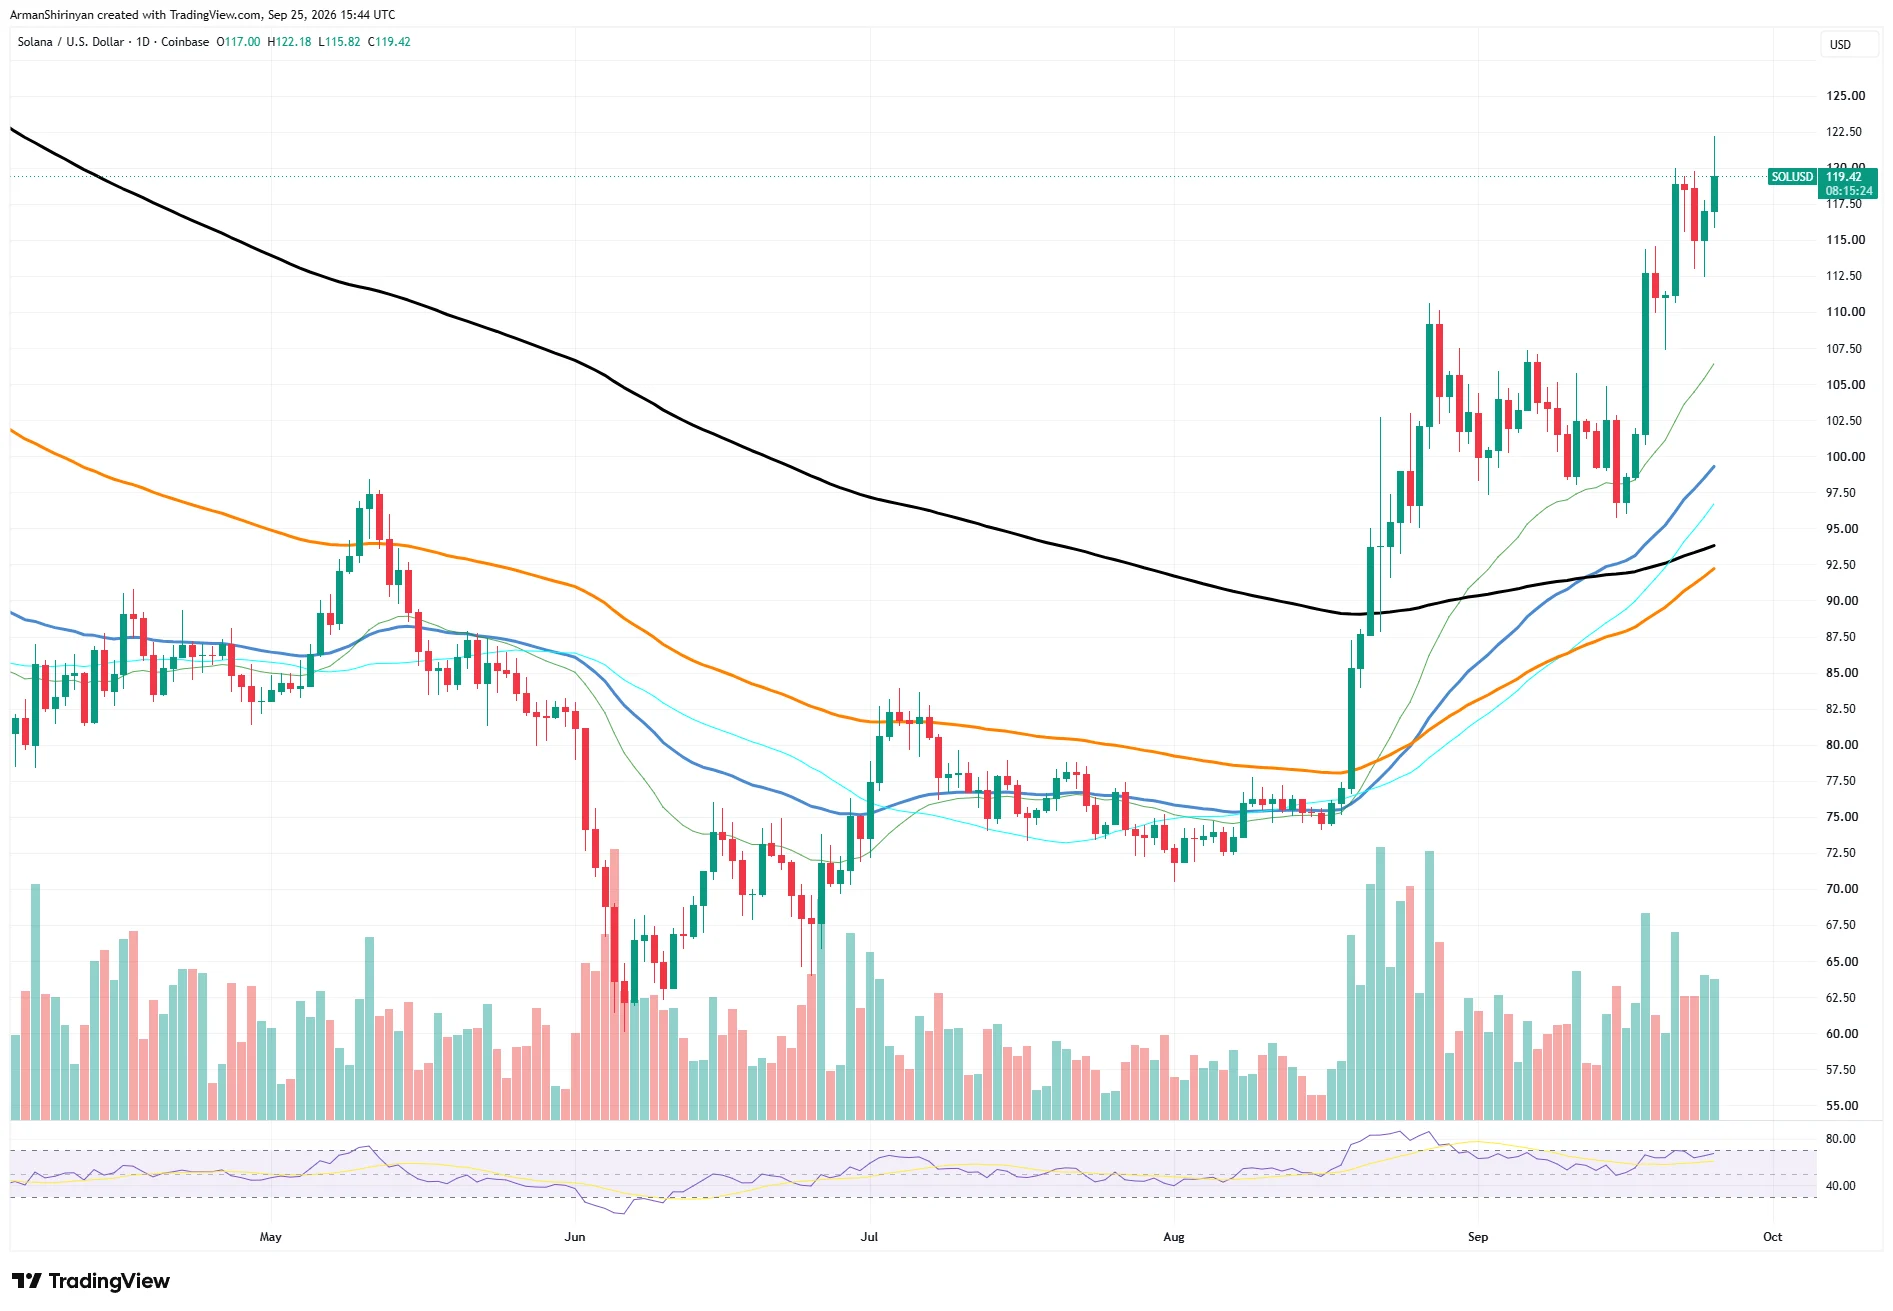


比特幣最近一度升至上探87,400美元的八個月高點,隨後回落至約83,000美元附近,討論也立刻回到了老一套議題:利率、美國國債收益率、美元、流動性。風險偏好,還是風險規避。
這當然有道理。比特幣波動性很大、流動性強,而且當投資者需要現金時,它完全有可能像科技股一樣下跌。
但我認為,我們問對了問題,卻用了錯誤的時間尺度。
如果你從事的是短線交易,那麼比特幣這週是否像風險資產當然很重要。但如果是這樣的問題:在未來10年或20年,人工智能改變了勞動、生產和稀缺性的經濟學之後,貨幣會發生什麼變化?那就是一個完全不同的問題了。
而這場實驗其實已經開始了。
世界正越來越擅長製造東西。
想像一下,智力變得極其「便宜」。
過去需要一支工程師團隊花幾個月才能完成的軟體,現在可能只需要幾天甚至幾小時就能做出來。機器人全天候製造商品。藥物研發加速。一家原本需要 5,000 名員工的公司,最終可能只需要 500 人就能產出兩倍的產量。
這些聽起來大多都很美好。也許確實如此。
但豐裕的敘事中隱藏着一個尷尬的問題:機器可以製造產品,卻不會自動創造出有錢購買這些產品的客戶。
這時,這就不再只是一個 AI 的故事,而開始變成一個貨幣問題。
我們帶著怎樣的資產負債表進入這個新世界?
先別想得太科幻,看看我們帶入這個新世界的資產負債表。
美國國會預算辦公室估計,截至2026財年頭11個月,美國聯邦赤字已達約2萬億美元。
其更長期的基線也並不令人安心。預計聯邦公眾持有的債務將從2026年約占101%上升至2036年的120%,高於二戰剛結束時達到的106%這一此前的紀錄。
這並不意味著美國即將違約,更不意味着美元會消失。
這意味著,我們正步入歷史上可能最重大的技術變革之一,卻沒有太多財政緩衝空間來犯錯。
隨後,AI 可能還會改變賬本的另一方面:稅收。
AI 不一定要讓所有人失業
極端的 AI 故事很容易被否認。機器人來了,所有人都失業了,人類在週二下午開始思考接下來該做什麼。
經濟結構發生變化,並不需要走到那一步。
世界經濟論壇預計,到2030年,勞動力市場的轉型可能創造約1.7億個崗位,同時會取代9,200萬個崗位。人們自然會關注淨結果:淨增加7,800萬個崗位。
但我一直更在意另一個數字。
920萬個工作崗位被取代。
在如此短的时间内發生如此大規模的經濟重組,這非常驚人。
更重要的是,問題也許並不在於崗位數量本身。真正關鍵的是,經濟產出最終有多少會流向勞動,又有多少會流向資本。
一家企業完全有可能在不將工資總額翻倍的情況下,將產出翻倍。社會獲得更多商品,生產力上升,生產性資產的所有者也會表現得非常好。
但生產與工資之間的關係已經改變了。
現代政府高度依賴這種關係。人們工作,獲得工資。政府對其中的一部分收入徵稅,而勞動者和雇主則為與就業掛鉤的項目出資。
一旦開始改變前兩個步驟,這就不再只是「某個 AI 模型是否取代會計師」的爭論,而是稅收體系底層架構的問題。
國際貨幣基金組織的研究人員已經專門研究過這個問題,包括 AI 所帶來的勞動力擾動以及收入分配變化,這些如何可能要求稅收和社會保障體系作出調整。重要的是,那只是情景分析,而不是對大規模失業的預測。
不需要機器人末日。
只要收入流向發生有意義的變化,就夠了。
三明治工廠問題
以下是我能想到的、最簡單的方式來解釋豐裕論點中讓我感到不安之處。
假設有人建成了一座完全自動化的三明治工廠。
AI 购買原材料,機器人負責卸貨、製作三明治、包裝、清潔工廠並安排配送。
原本需要 1,000 人的運營,現在只需要 30 人。
它每小時能生產 10,000 個三明治。
我們實現了三明治的豐富。太棒了。
只有一個細節。
誰來買下所有這些三明治?
那些曾经在这里工作的人仍然需要午餐。生产出某样东西,与分配购买这些东西所需的购买力,是两个完全不同的问题。
如果自动化將這種動態推得夠遠,社會最終就需要在兩者之間架起一座橋梁。
也許是某種形式的基本收入。也許是公民的分紅。也許人們持有更大比例的生產性資本。也許政府會以不同的方式對資本或消費課稅。
我不知道哪一個答案會勝出。我懷疑不會有一個乾淨利落的答案。
但幾乎所有被提出的解決方案,最終都會遇到同一個問題:
購買力從哪裡來?
如果勞動所提供的應稅收入份額變小,而政府同時又被要求在轉型期支持更多的人,那麼壓力並不會消失。它只是轉移了——轉向資本稅、消費稅、借貸、支出選擇,以及潛在的貨幣政策。
別忘了,我們一開始的資產負債表是什麼樣的。
這就是我認為經常被忽略的聯繫。
豐裕的敘事不僅改變了生產什麼,也改變了加諸於貨幣及其背後制度上的壓力。
這就是 2,100 萬枚開始變得有意思的地方
比特幣的價格並不穩定。
但它的貨幣規則是穩定的。
在比特幣的共識規則下,發行量按照預定的時間表下降,總供應量逐步逼近2,100萬枚。
AI 可以創造另一幅圖像、另一首歌曲、另一段軟體。
最終,機器人或許能以遠少於現在人類勞動的投入,來重新製造一輛汽車、一部手機或一棟房子。
但 AI 不可能明天早上醒來後,就決定如果經濟中有 3,100 萬枚比特幣會更好。
要改變這一點,必須說服網路接受一條不同的規則。
當然,這裡有一個顯而易見的保留意見。
稀缺性本身並沒有價值。
我今天下午也可以創造一種最大供應量為7的代幣。沒有人必須在意。
稀缺性只有在遇到需求時才有意義。
而這正是這場實驗接下來最有意思的部分。
假設 AI 使智力變得更加「便宜」,機器人讓勞動變得更加「便宜」,自動化讓製造變得更加「便宜」,數字內容幾乎可以無限複製。
那么,什麼東西仍然難以複製呢?
土地、能源、某些自然資源、人類的注意力、信任、成熟的網絡。
也許還有那些人真正相信供應有限的貨幣資產。
技術製造得越豐裕,價值就越有可能流向那些技術無法輕易倍增的東西。
這並不能證明比特幣一定會贏。
但它確實讓「可信稀缺性」的經濟價值變得值得認真對待。
來自一線的觀察
在我職業生涯中,有相當長的時間都在觀察加密市場,我很快就發現了一件事:可預測的協議,並不會產生一個完全有效率的市場。
透過我目前在 Monivo 的工作,我們已經測量了 Monivo Crypto Swap Rate Index 中超過 90 萬條服務供應商的報價。在相同筆交易的可比報價中,記錄到的最佳與最差支付結果之間的中位數差距約為 2%。
這個數據集並不代表整個市場,而且報價也並非已完成的交易,所以我不会假裝它能證明比實際上能證明的更多。
但我喜歡它所說明的一點:即便某種資產的供應規則是可預測的,其周圍的價格發現過程仍然可能相當混亂。
協議的確定性與市場效率並不是一回事。
什麼能證明這個觀點是錯的?
有關比特幣的評論有一個令人頭痛的習慣:把地球上發生的每一件事都變成比特幣必須上漲的理由。
通貨膨脹?看漲。
通縮?不知怎的還看漲。
經濟強勁、經濟疲弱、降息、加息——只要給人足夠的時間,總會有人解釋為何這些對比特幣都有利。
這不是分析。
我提出的论点有很多可能出错的地方。
AI 可能會以比取代舊工作更快的速度創造出新的工作類型。生產力的提升可能會通過更高的工資和更廣泛的所有權來廣泛惠及社會,而不是高度集中在資本所有者手中。政府可能成功重塑稅制。財政狀況也有可能得到改善。
而且,即便可信稀缺性變得更有價值,也沒有任何法律規定人類必須選擇比特幣。
人們也許會選擇股票、不動產、黃金、能源基礎設施、土地,或者是某種尚未被發明出來的東西。
比特幣本身也存在風險:監管、技術競爭、極端波動、市場結構變化,以及最簡單的一種風險——未來的需求未必會按照比特幣持有者預期的方式發展。
2100萬枚是一個供應規則。
它不是對價格的承諾。
把這一點說出來,反而讓論點更強,而不是更弱。
那么,這輪上漲究竟說明了什麼?
比特幣最近的上涨對整個行業來說是積極的,但我不會把一次反彈當作這套論點的證明,就如同我也不會用接下來20%的回撤來否認它一樣。
在流動性危機中,黃金也會下跌。一個迫切需要美元的投資者會賣掉能賣的東西。這並不一定說明他對該資產在未來20年中的角色有何看法。
恐慌時的價格表現,與跨越一代人的經濟用途,是兩回事。
比特幣在週三下午的波動可以像高貝塔科技股一樣,同時也可以代表一種針對另一組風險的保險嘗試,這些風險是以幾十年為單位來衡量的:財政壓力、貨幣裁量權、稅基變化,以及 AI 可能創造的生產率收益最終由誰獲得的不確定性。
這比「下一次央行的動作是25個基點還是50個基點」要大得多。
央行可以改變天氣。
但它们更難重塑氣候。
我揮之不去的那個問題
我們正進入一生中其中最奇特的经济實驗之一。
技術可能讓智力不再稀缺。自動化可能讓人類勞動在生產中的中心地位下降。機器人可能讓實體商品的製造成本大幅降低。
与此同时,政府背負著巨额債務,最終可能不得不重新思考圍繞就業、工資以及相關稅收建立的體系。
也許這次轉型會非常順利。
我希望如此。
也許 AI 會創造出如此多的新財富和新的工作類型,以至於 20 年後,今天的擔憂看起來都顯得過時了。
我也希望如此。
但也许我們一直把比特幣的問題問反了。
与其問:在技術豐裕的時代,為何還會有人想要一種刻意稀缺的數字資產,不如問一個更好的問題:
為何我們會假定,當幾乎所有其他事物都變得更容易被創造時,可信賴的稀缺性價值就會下降呢?
關於作者:Rob Frye 於 2016 年創立了加密貨幣交易所 Xcoins,後來擔任首席執行官。在這期間,該公司在馬爾他建立運營,並成為最早獲得馬爾他金融服務管理局 Class 許可的平臺之一。他目前參與 Monivo 的戰略和產品開發,Monivo 是一個非托管的加密貨幣兌換聚合器,他本人對該公司持有財務利益。本文觀點僅代表作者本人,不構成投資建議。