

圍繞大型 AI 實驗室的財務狀況的謎團一直很多,而隨著 Anthropic 逐步接近 IPO,外界開始得到一些答案。尤其是,該公司終於披露了更多關於算力經濟學的數據,以及其飆升的營收中有多少被算力成本吞噬。
Anthropic 星期一在一份新文件中披露的数据表明,其算力相关的利润率实际上在恶化。该文件是对上周发布的 S-1 的更新——但上周那份文件中的财务披露只覆盖到今年6月30日,而新数据则将披露范围延长了一个季度,覆盖到9月30日。总体来看,Anthropic 这个季度表现不错:营收达到170亿美元,高于上一季度的115亿美元,显示出持续增长。不过,运营亏损也在同时扩大,主要原因是算力成本上升。
從算力利潤率來看,情況更加糟糕。新季度中,算力佔公司營收的58%,高於上一季度的48%。在這個公司本可以透過展示利潤率的改善來吸引IPO投資者的時點,情況卻在變差。
文件中的一張圖表更直觀地顯示了這一點:它追蹤了公司每花 1 美元算力支出所對應的營收。自 2025 年初以來,這一指標一直穩步上升,在剛過去的這個季度一度超過 2 倍,隨後回落至 1.72 倍。
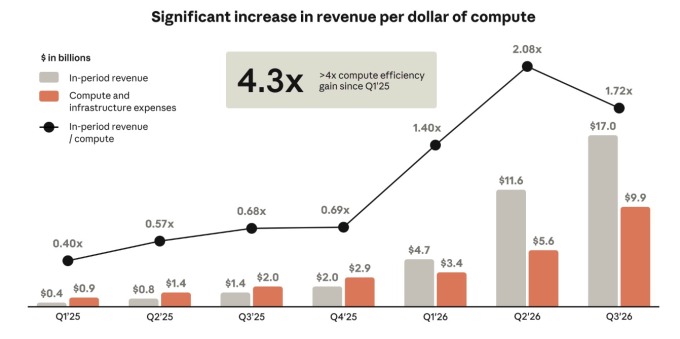
許多跡象表明,算力利潤率的變化更像是短期波動,而非長期問題,但它仍揭示了運營大型實驗室業務的重要信息。為了滿足需求,Anthropic本季度的算力費用飆升至100億美元,其中包含文件中所述的「50億美元的短期承諾算力,這類算力目前的成本明顯高於我們通過多年期承諾採購的可比算力」。簡而言之,需求增長得太快,Anthropic不得不臨時尋找算力,因此支付了更高的價格。
其中一些交易已經在公開層面出現。Anthropic 一直向 SpaceX 支付每月 12.5 億美元的算力費用,同時還與 Nscale、Akamai 和 Volta 簽訂了數十億美元級的交易。在業內術語中,這些公司屬於 neocloud,而不是 hyperscaler——也就是規模較小、能提供更靈活算力協議但收費更高的公司。
Anthropic 第三季度的利潤率惡化,原因正是這類交易,而且目前看不出公司能在短期內擺脫它們。新文件中寫道:「我們預計,隨著與 CSP 的多年期安排獲得更多已承諾的算力,以及我們繼續投資更多算力,算力和基礎設施費用將以絕對美元金額持續上升,在可預見的未來仍將是我們最大的運營支出。」
Anthropic 仍在努力降低算力成本。尤其是,公司在一個名為「Anthropic Direct」的項目下,花了不少篇幅談論自建算力基礎設施的努力。但在需求增長如此迅速的情況下,這些努力難以跟上節奏,neocloud 仍將是它們目前最好的選擇。
從某種意義上說,這些都是「香槟問題」。只要營收能以每季度接近50%的速度增長,很少有投資者會擔心高計算力成本;而一旦需求放緩,投資者又可能會因為計算力狀況明顯改善而感到寬慰。但這也提醒人們,AI實驗室在多大程度上仍依賴於萬億美元級的基礎設施建設,以及它們對這一進程中任何波動有多脆弱。很容易想象,如果債券市場變得謹慎,或者地方阻力加劇,未來一年的數據中心建設會放緩。Anthropic對於這兩類風險幾乎無能為力,而任何一種情況都會讓本已複雜的計算力局勢變得更加棘手。
与此同时,Anthropic以及其他實驗室的未來仍將受到算力價格的制約。