

從設立自管養老金基金(SMSF)或公司,到直接離開澳大利亞,以下是澳大利亞比特幣持有者可以採用的部分策略,以應對2027年大幅資本利得稅(CGT)的上調。
澳洲政府在5月的預算中決定取消所有投資適用的50%資本利得稅折扣,這讓加密資產持有者感到十分意外。新方案實際上會將應稅收益部分翻倍,只扣除一小部分通貨膨脹折扣。
不過,如果你現在就開始準備,仍然有一些合法的方式可以盡量減少需要繳納的 CGT。
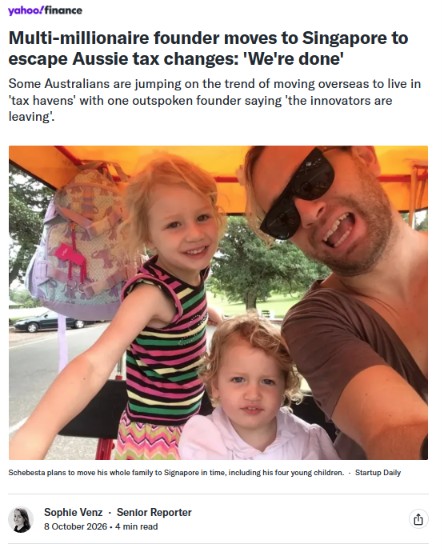
一些澳大利亞的加密貨幣持有者已採取了更激烈的措施——例如 Finder 的創始人、加密貨幣企業家 Fred Schebesta 正在搬到新加坡,後者的稅率為0%,他稱稅制變化是「一記致命打擊」。但也有較不激烈的方法來降低 CGT 的費用,包括設立自管養老金基金(SMSF)、成立一家公司以公司稅率交易加密貨幣,或者只是寄望反對黨在下次選舉後推翻這些變化。
2027年7月1日起 CGT 將如何變化?
自1999年以来,澳大利亞資產持有者只需就資本收益的一半繳稅。自2027年7月1日起,他們將按完整的所得稅率繳稅——這意味著,如果您的收入和收益在4.5萬澳元至13.5萬澳元之間,稅率為30%;在13.5萬澳元至19萬澳元之間的部分為37%;超過這一水平的部分為47%。(本文所有數字均以澳元計)
雪上加霜的是,低收入者如果沒有領取福利,比如學生和退休人員,無論收益多小,都將至少按30%的稅率繳稅。
目前唯一可用的折扣,是針對成本基礎中通貨膨脹影響的調整。比方你在2027年以100萬澳元買下一套房子,10年後以150萬澳元賣出,若通貨膨脹率為3%,你無需就約34.4萬澳元的通貨膨脹部分繳稅。
Swyftx 首席执行官 Andrea Yuen 解釋說:「對於加密貨幣來說,CGT 变化的挑戰在於,指數化調整更有利於增長較慢的資產,而非增長很快的資產。」
因此,如果你以1萬澳元買入比特幣,10年後以10萬澳元賣出,通貨膨脹折讓大約只有3439澳元。按照舊制度,你需要就4.5萬澳元的收益繳稅;按照新制度,你將需要就8.6561萬澳元的收益繳稅。
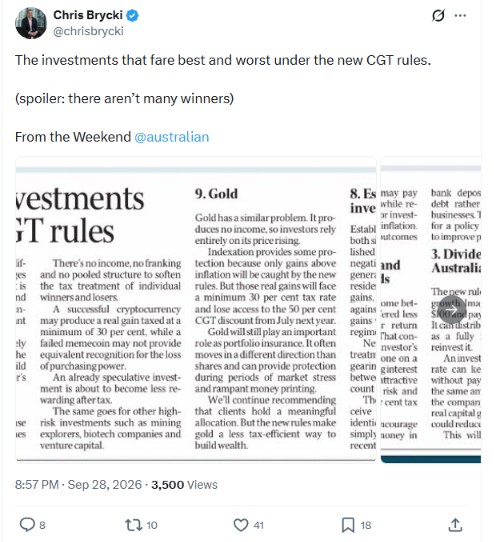
Stockspot 分析師 Chris Bryki 比較了10種不同資產類別在新規則下的表現。他在《The Australian》報紙上寫道:「加密貨幣處於最底層,因為它的回報幾乎全部來自資本增值。」
「一項本來就具有投機性的投資,在稅後會變得更不划算。」
以下是一些幫助加密持續者應對變化的策略,從幾乎不需要費力到重新組織整個人生都有。
1. 期待在7月前迎来一輪大牛市
你在2027年7月1日之前實現的任何收益,都將按照現行的50%折扣制度徵稅。因此,最好的辦法也許是寄望於一輪強勁的牛市在那之前將你的投資組合推高到尽可能高的水平。你應該如實記錄那天持有的每一項加密資產的價值,因為從該價值開始產生的任何收益,都將按照更高的稅率徵稅。
加密咨询服务 Collective Shift 的創始人 Ben Simpson 表示,在充滿挑戰的宏觀環境下,比特幣自年中以來的表現,意味著在7月之前仍有進一步上漲的可能。
不過,Simpson(他強調自己不是財務顧問)補充說:「我應該不會把全部財產都押在我們將迎來一輪大牛市的這件事上。」
「我認為2028年5月的减半才是我們會看到大部分回報的時候。所以我不認為這對投資者有利。」
Yuen 指出,價格並不受你控制。「如果你只是寄希望於價格上漲,那就算不上什麼策略。」她說。
2. 投票支持將會推翻 CGT 变化的政黨
官方反對黨聯盟(The Coalition)和新兴反對黨「一國黨」(One Nation)都承諾會推翻這些變更。如果加密選民對這一單一議題夠關心,確實可以透過投票推動政府更迭。不過,執政的工黨(ALP)在眾議院150個席位中佔94席,要把它趕下台並不容易。如果政府真的更迭——而且相關立法能及時通過參議院——理論上,變更甚至可能在任何人需要從2028年7月1日起報稅之前被推翻。
但更可能的情况是,稅制的任何改動都會發生在那之後。Crypto Tax Australia 責任人 Adrian Forza 表示,這會讓收益計算變得非常困難。
「進行三次計算會很麻煩,但從長遠來看,對公眾會更好。」
3. 將加密資產轉入自管養老金基金
澳洲的退休基金被稱為養老金基金(superannuation funds),一旦你年滿60歲,就可以免稅地動用其中的投資——即便這些資產仍在持續增值。不幸的是,沒有任何零售養老金基金允許客戶投資加密貨幣,因此如果你想用這種方式保護加密貨幣的收益,就必須設立SMSF。在Simpson的高淨值客戶中,大約有三分之一通過SMSF投資加密貨幣。「買入比特幣並在那裡持續累積,是一個非常穩妥的想法,」他說,但他提醒不要加入太多山寨幣。「你是在用自己的退休金——這是一項超長期持有的投資——去賭博短期的山寨幣。」
澳洲養老基金 AMP 已經投資比特幣,但並不允許客戶直接這樣做。
這位27歲的創始人解釋說,SMSF的最大缺點在於,年輕的加密投資者幾十年內都無法動用這筆錢。
「你得等到退休才能使用它,對吧?所以其實你無法在人生的早期階段就利用這些收益。」
現實一點說,這更適合50歲以上、且較為富裕的投資者,因為他們需要等待的時間更短。
你還必須先賣出任何加密資產並繳稅,然後才能通過 SMSF 重新買回,同時還要考慮每年的繳款上限。 Forza 說,通過一些操作空間,你应该能將接近40萬澳元投入其中。
請留意12月發布的詳細報告,了解如何設立加密 SMSF。
4. 透過借貸持有比特幣,避免觸發 CGT 事件
一些億萬富翁用來避稅的策略,是透過以資產作為抵押借款,因為償還貸款通常比賣出資產繳稅更便宜。
比特幣持有者現在可以使用一系列貸款機構,包括 BlockEarner、Veild 和 Swyftx,它們允許你以 BTC 作為抵押,採用類似策略借款。
Yuen 笑著說:「我們希望將這種策略帶給大眾,而不只是億萬富翁。」
但如果你沒有億萬富翁那樣雄厚的資金,這種做法就可能會有風險。借貸人面臨較高的利率、相對較短的貸款期限(通常為12個月),如果市場走勢不利,還可能失去比特幣。你也不能按全部價值借款——Swyftx的貸款價值比大約為40%。她說:「如果你的抵押品跌到某個水平以下,就會被追加保證金。我的看法是,這是一場賭價格会上漲的賭局。我認為你必須相信加密貨幣會上漲——或者至少不會跌到讓你被追加保證金的程度……否則,加密貨幣抵押貸款對你就沒有意義了。」
但她警告說,這是一種杠杆賭注,最適合成熟的投資者。
過去一年,比特幣下跌了28%,因此如果有人在一年前借款,隨著利息成本的累加,他們可能已經面臨追加保證金甚至被清算的風險。
Forza 提醒說,在某些情況下,借貸加密資產也可能構成 CGT 事件,例如在 DeFi 中進行借貸。如果你將 ETH 存入 Aave,它會自動兌換成 WETH,這就是一個應稅事件;當你提取 ETH 時,又會產生另一個應稅事件。
從 BlockEarner 或 Swyftx 這類中心化貸款機構借款,目前仍處於灰色地帶,澳大利亞稅務局(ATO)尚未明確這是否屬於應稅事件。「如果你說的是借一萬澳元,那沒問題。但如果你有三到五個比特幣,我不敢冒這個風險,因為如果走勢對你不利,你最終還是要交稅。」他說。「Vield 是澳大利亞唯一一家獲得私人裁決、確認其產品不構成應稅事件的機構。其他任何一家都沒有。」
Swftxy 已確認自己沒有收到私人裁決,並表示客戶應尋求稅務建議;BlockEarner 則未回應評論請求。
在本周晚些时候推出的澳大利亞 CGT 專題的第二部分中,我們將帶來另外四種幫助盡量減少加密稅負的策略,包括設立公司或徹底離開這個國家。
另請閱讀:價值79萬億美元的嬰兒潮一代終於開始接受比特幣
澳大利亞
減稅
稅收
退休
比特幣
更多相關內容
在 Bitwise 称抛售屬“短期”之後,比特幣 ETF 流出11.6億美元
民主黨橫掃國會後,比特幣自7週低點、跌破7.6萬美元處反彈
分析師稱股市已將「政治僵局」考慮在內,比特幣守在7.6萬美元的低位
在 Bitwise 称抛售屬“短期”之後,比特幣 ETF 流出11.6億美元
民主黨橫掃國會後,比特幣自7週低點、跌破7.6萬美元處反彈
分析師稱股市已將「政治僵局」考慮在內,比特幣守在7.6萬美元的低位