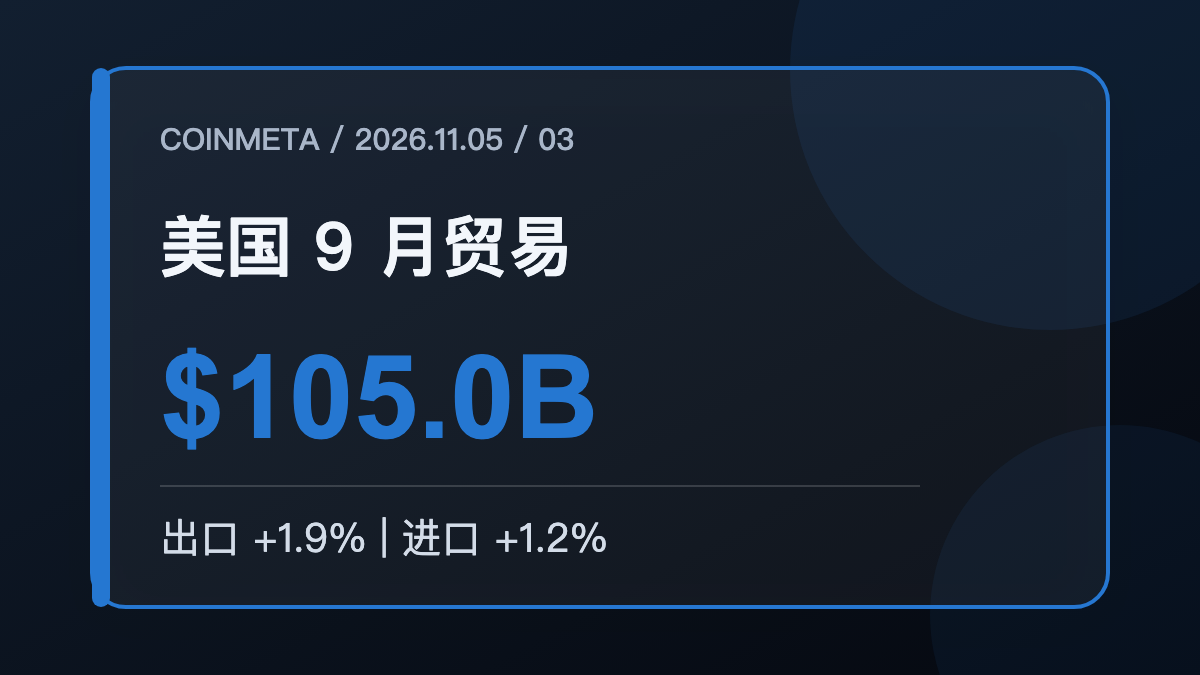
美國9月的商品和服務貿易逆差為1050億美元,較修訂後的8月減少了7億美元,降幅僅為0.7%。表面上看,逆差縮小似乎表明外部需求有所改善,但同一份官方數據提供了更複雜的圖景:出口增長1.9%至3215億美元,進口也增長1.2%至4266億美元。逆差收窄並非因為進口降溫,而是出口增量略高於進口增量。對市場而言,這比單純看“逆差下降”這一消息更为重要。
兩邊都上漲,差額才稍微縮小
9月出口增加58億美元,進口增加52億美元,兩者相差僅有6億美元左右,最終體現在逆差減少7億美元。商品逆差減少7億美元至1359億美元,服務順差則小幅降至309億美元。也就是說,主要改善來自商品端,而非服務貿易突然走強。
這種結構說明美國國內需求依然有韌性。如果經濟明顯轉弱,進口往往會先收縮;但9月進口繼續擴大,企業和消費者仍在購買海外資本品、消費品和服務。出口增長同時出現,表明外部市場也在吸收更多美國商品與服務。因此,貿易數據並非簡單的「好」或「壞」,而是兩個方向都活躍,差額變化有限。
電腦及配件推高了資本品進口
商品進口中,資本品增加了116億美元,這是最為顯著的推動因素。電腦進口增加了76億美元,電腦配件進口增加了57億美元,而半導體進口則减少了12億美元。這組數字很容易讓人聯想到數據中心與人工智能投資,但官方貿易數據僅描述了商品流動,並不能直接證明所有增量都來自於AI的建設。更穩妥的解讀是:企業設備相關的進口明顯上升,說明資本支出鏈條仍在吸收大量海外供給。
消費品進口增加24億美元,其中藥品製劑增加29億美元。工業用品和材料進口減少37億美元,原油進口下降13億美元。不同類別的進口變化呈分化態勢,這說明總進口的增長並非全面上漲,而是集中在資本品和部分消費品上。在分析通貨膨脹時也需要注意,這些數據經過季節性調整,但沒有扣除價格變動,名義金額的上升可能同時包含了數量和價格兩個因素。
出口增長也有自己的結構
商品出口增加51億美元至2110億美元。資本品增加38億美元,其中電腦增加13億美元、電腦配件增加8億美元、民用飛機增加7億美元;食品、飼料和飲料增加19億美元,大豆增加13億美元。消費品增加8億美元,藥品製劑貢獻7億美元。工業用品和材料則減少10億美元,非貨幣黃金下降34億美元,原油增加12億美元。
服務出口增加7億美元至1105億美元,旅遊服務增加3億美元,知識產權使用費增加1億美元。服務進口增加8億美元至797億美元,其中旅遊增加5億美元、運輸增加2億美元。服務順差沒有擴大,這意味著本月的逆差改善主要不能歸功於美國傳統的服務貿易優勢。
年度內改善與近三個月惡化並存
今年前九個月,商品和服務的逆差較去年同期減少了924億美元,降幅為12.2%;出口增加了2973億美元,增幅為11.6%,進口增加了2049億美元,增幅為6.2%。這一年內的累計數據顯示,出口增速明顯快於進口,這是逆差改善的主要來源。
但三個月的移動平均數給出了另一層訊息:截至9月,三個月的平均逆差增加了113億美元,達到1012億美元。平均出口增加了14億美元,至3160億美元,而平均進口卻增加了127億美元,至4172億美元。單月的逆差略有下降,但並未扭轉近幾個月來平均逆差擴大的趨勢。如果投資者只關注9月0.7%的降幅,可能會低估進口端持續強化的速度。
真實貿易差額反而擴大
以2017年美元計算的實際商品逆差在9月增加了35億美元,增幅為3.0%,達到1195億美元。實際商品出口僅增長0.1%至1522億美元,實際商品進口則增長1.4%至2716億美元。名義口径的商品逆差在國際收支調整後略有改善,但實際口径卻擴大,這種差異與非貨幣黃金的調整有關。
這提醒市場,貿易數據既受到數量的影響,也受到價格和統計調整的影響。判斷它對國內生產總值的貢獻,不能直接把名義逆差的变化照搬過去。更可靠的做法是結合實際出口、實際進口以及後續修正,觀察淨出口究竟是支撐還是拖累了經濟增長。
市場真正需要關注的並不是一個箭頭。
9月數據最值得關注的並非逆差「下降」,而是進口依然強勁、資本品流量突出、近三個月平均逆差擴大。這既可以被理解為美國需求和企業投資保持活躍,也意味著淨出口未必能持續貢獻增長。未來幾個月,如果電腦和配件進口繼續處於高位,而出口增量無法同步跟上,單月的小幅改善很容易被逆轉。
貿易數字常被簡化成一個方向的箭頭,但這份報告更像是一張經濟切片:企業設備需求、藥品消費、能源流動、旅遊服務和黃金調整同時發生作用。理解它的關鍵,在於先將出口和進口分開,再討論差額。1050億美元並非答案,而是六種不同需求數據相減後的結果。