美股科技股周四遭遇劇烈拋售,但跨資產信號顯示,這場風暴的根源在於倉位結構,而非宏觀基本面崩潰。
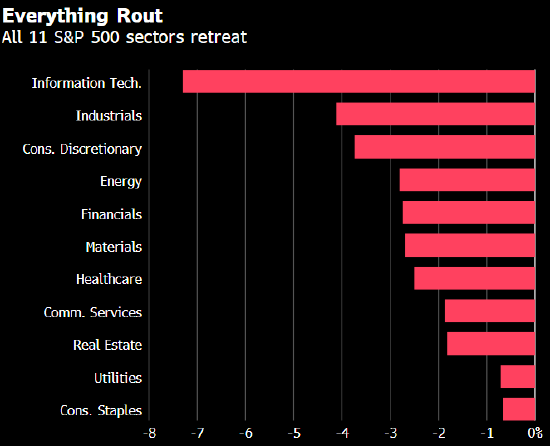
納斯達克指數跌超5%,標普500指數跌逾4%,道瓊斯指數跌逾5%,所有標普500成分股全線收跌,科技板塊跌幅居首。此次拋售的導火索,是民主黨在美國國會中期選舉中贏得控制權後,市場對更嚴格的監管擔憂升溫。
此輪下跌最危險的訊號,來自市場結構本身。高盛信息科技單日重挫約10%,創下2025年1月以來最大單日跌幅,並觸及3月以來的低點。
這一走勢表明,做空方正在兌現收益,而曾經與做空方博弈的多頭,正被迫割倉離場。彭博分析人士警告,“多頭清倉流入擁擠的空頭”是市場上最危險的結構形態之一。
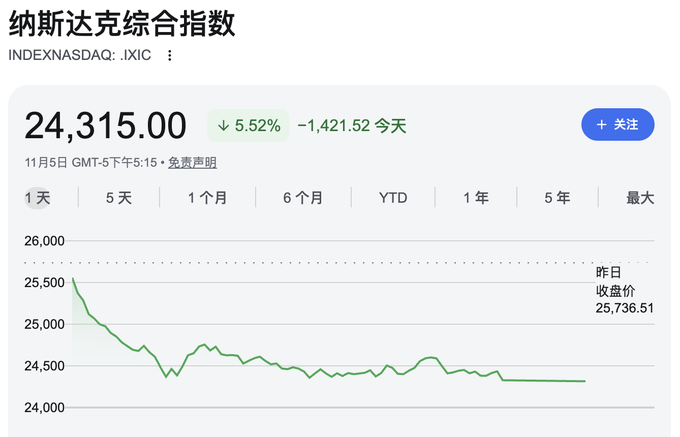
倉位主導,而非基本面崩盤
此次科技股拋售的核心邏輯,在於倉位結構的瓦解,而非企業盈利或宏觀經濟的實質性惡化。
根據彭博的分析,當跌幅最大的正是被做空最多的標的時,所釋放出的信號是:做空方判斷正確,而此前與之對抗的多頭正在集體投降。多頭強制平倉所產生的連鎖拋壓,往往會將跌幅推至遠超基本面所能解釋的水平。
正因如此,半導體股票今日被當作軟體股來對待——這不是基本面的判斷,而是倉位清理。
指數再平衡所帶來的機械性拋售,進一步放大了這一已經進行中的基本面重新定價,尤其是針對整個新雲計算(neocloud)商業模式的估值修訂。
此外,在此類市場環境中,保證金追繳(margin call)效應不可忽視——多頭被迫賣出流動性最強的持倉,而這些持倉往往高度集中於高市值科技股,從而引發「拋售催生更多拋售」的負反饋循環。
估值仍高,科技股不具备买入信号
部分市場人士明確警告,此次下跌並不構成逢低買入的機會。
The Bahnsen Group 首席投資官 David Bahnsen 在報告中指出,此次拋售的根本驅動力在於科技板塊的估值與現實嚴重脫節,而即便經歷週四的大幅下跌,科技股的估值依然偏高。
他同時強調,標普500指數過度集中於科技相關個股的結構性問題,是此次市場脆弱性的深層原因。
David Bahnsen 建議投資者將目光轉向市場的防禦性領域,包括必需消費品和能源公司——這些板塊具備穩定的現金流和持續分紅的歷史記錄,在當前環境下具有更強的抗風險屬性。
倉位重置需要時間,買盤尚未進場
儘管劇烈的空頭波動有時可被視為市場見底的信號,但此類倉位重置往往需要數日才能得到證實,不宜過早判斷轉點已至。
目前,交易商席位反映出的信息並不樂觀——儘管資產價格已明顯回調,但幾乎沒有買盤進場的跡象。這與上週分析人士所指出的「資本保全模式全面啟動」的判斷高度吻合,而這一模式主導下的年末倉位調整,可能會持續到11月中旬。
從更廣泛的訊號體系來看,CTA策略的持續賣出、防禦性股票的邊際損失,以及「下跌放量、反彈縮量」的成交結構,均證明了這是一次由倉位驅動的回調,而非經濟衰退式的系統性崩盤。
2年期美國國債收益率當日下跌超過10個基點,市場避險情緒明顯,但整體走勢的特徵顯示,此輪波動的終結,將以「弱多頭出清完畢」為標志。