在手機芯片需求低迷和半導體成本上漲的雙重壓力下,高通交出了一份喜憂參半的成績單,盤後股價隨即下挫。
11月4日週三美國股市盤後,高通公佈了截至2026年9月27日的第四財季業績。非GAAP營收為104.42億美元,非GAAP每股收益為2.17美元,均略超過華爾街預期。
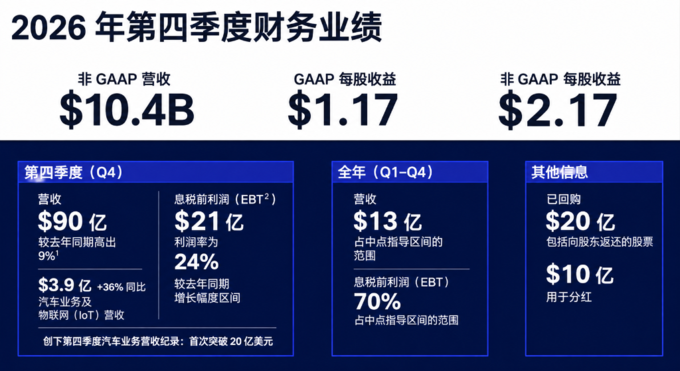
不過,公司給出的第一財季指引讓市場感到失望。每股收益區間為2.15至2.35美元,中值低於分析師平均預期的2.32美元;營收指引區間為104億至112億美元,中值與分析師預期基本持平。
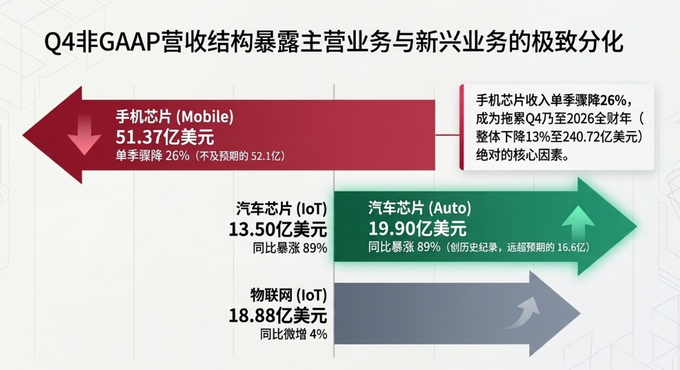
手機芯片收入單季驟降26%至51.37億美元,成為拖垮整體業績的核心因素。同時,汽車芯片收入同比大幅上漲89%至19.90億美元,創下单季紀錄,數據中心業務也正式邁入商業化階段。
執行長 Cristiano Amon 宣布,高通已與亞馬遜及另一家匿名全球超大型雲服務供應商達成定製芯片供貨協議,數據中心收入將從本財季開始計入帳目。
手機業務承受壓力,內存成本成為最大變量
手機芯片業務的疲軟,反映出整個智慧型手機供應鏈當前所面臨的困境。
半導體行業正經歷一輪涵蓋晶圓製造、封裝測試、先進封裝、記憶體及其他材料的全面成本上漲。記憶體價格的攀升推高了終端手機的售價,進而抑制了消費需求,使得本來已經承受壓力的手機市場雪上加霜。
高通已於2026年9月啟動產品提價,以應對上游投入成本的上升,但預計此舉措的完整毛利率效益要到2027財年下半年才能充分體現。
第四財季,手機芯片收入同比下滑26%至51.37億美元,略低於市場預期的52.1億美元。整體調整後營收同比下滑7%至104.42億美元,非GAAP每股收益同比下滑28%至2.17美元。
Amon 表示,公司在中国市场已看到安卓手机出货量环比触底的迹象,手机业务出现季度环比增长的初步信号。但他同时预计,2027年全球手机市场整体将保持持平。
Bernstein 分析師 Stacy Rasgon 此前指出,儘管高通業務多元化進展順利,但手機芯片仍佔其芯片銷售的大頭,而目前供應鏈信號顯示,受內存動態影響,市場環境正在「明顯惡化」。
他認為,在數據中心增長驅動力顯現之前,高通的業績「仍需經歷一次重置」。
此外,蘋果正逐步將調解解制器轉換為自研設計,高通與蘋果之間的相關業務將持續攤薄手機芯片收入,構成另一長期壓力來源。不過,雙方已在本財季完成專利授權協議的續簽。
公司表示,QTL授權業務的收入規模在6G時代將維持穩定,下一輪授權續簽週期將於2030財年啟動,並持續至2033財年。
數據中心業務正式起航,亞馬遜合作開啟成長空間
高通轉型的核心敘事,正隨著數據中心業務的商業化落實而逐漸清晰。
公司首席財務官 Akash Palkhiwala 在財報電話會議中表示,第一財季的指引已涵蓋向兩家超大型雲服務供應商發貨定製芯片的初始收入,這標誌著高通數據中心業務正式從概念走向現金化。
其中一家客戶已明確為亞馬遜。高通宣佈與亞馬遜達成多代產品合作協議,聚焦於 AI 推理工作負載,涵蓋定製硅芯片及最高支持1.6T的光學互連解決方案。
該協議包含一項認股權證結構,涵蓋未來十年亞馬遜向高通的最高600億美元的潛在採購額,其中15%的認股權證已基於初始採購承諾立即歸屬。另一家客戶的身份尚未披露,高通僅將其描述為「全球超大型雲服務供應商」。
Amon 將數據中心業務的供給側瓶頸定義為當前的主要制約因素。他說:
「我們沒有需求問題,有的是供給問題,如果我有更多供給,業績可能會更好。」
公司預計,第一財季數據中心收入將超過6.5億美元,此後逐季增長,並於2027財年末達到年化70億美元的收入規模,全年數據中心收入目標為50億美元。着眼更遠期,高通維持2029財年數據中心收入超150億美元的目標。
從2027財年開始,高通將數據中心作為QCT業務板塊下的獨立收入來源單獨披露,與手機、汽車、物聯網並列。該公司還與亞馬遜確立了多代芯片合作框架,并在此前的投資者日宣布Meta將採用其Dragonfly C1000服務器處理器。
汽車與物聯網高速發展,多元化戰略成效初現
汽車芯片業務正成為高通業績中最確定的亮點。
第四財季,汽車芯片收入同比躍升89%至19.90億美元,創單季歷史紀錄,遠超市場預期的16.6億美元。整個2026財年,汽車芯片收入達到60.04億美元,較上一財年增長52%。公司此前制定的2029財年汽車芯片收入目標為100億美元。
物聯網業務表現相對穩定。第四財季物聯網收入同比增長4%至18.88億美元,略高於市場預期,業務範圍涵蓋低功耗芯片、智能眼鏡SoC、筆記本電腦芯片以及蜂窩基礎設施相關方案。
值得注意的是,高通本季宣布與 SpaceX 达成合作,向其 Starlink Mobile 地面基站供應 Qualcomm Dragonwing 蜂窩基礎設施解決方案,支持美國全國性的5G網絡建設,該合作計劃計畫於2027年開始在全國範圍內部署,合作協議涵蓋數以萬計的站點。
在 PC 芯片領域,高通 Snapdragon X Elite 已進入谷歌 Googlebook 笔記本電腦平台,該產品由戴爾和惠普代工生產,定位為首款面向 Gemini 智能的筆記本電腦類別。
上述多元化佈局正在數據上得到驗證。Amon 表示,非手機業務收入預計在2027財年同比增長超過60%。
高通將2029財年非手機業務收入目標上調至400億美元,其中數據中心超150億美元、汽車100億美元、物聯網逾140億美元。
全年業績面臨壓力,成本上漲考驗利潤修復節奏
綜合來看,高通2026財年的財務表現仍處於調整期間之中。
全財年 GAAP 的營收為 431.20 億美元,同比下滑 3%;非 GAAP 每股收益為 10.54 美元,同比下滑 12%。手機芯片的全年收入下降 13% 至 240.72 億美元,是拖低整體業績的主要因素。
全年自由現金流為86.51億美元,公司向股東返還資本合計116.71億美元,其中回購股票78.17億美元、現金股息38.54億美元。
展望下一財季,半導體行業成本上漲的壓力將持續。高通在指引中明確提示,晶圓製造、封裝測試、先進封裝、記憶體及其他材料的成本上漲將對第一財季業績產生影響,提價舉措的完整效益預計要在2027財年下半年才能在毛利率上充分反映。
由於數據中心業務的加入,第一財季 QCT 部門的稅前利潤率指引為 20% 至 22%,低於上一季度的 24%。公司解釋稱,這反映了數據中心 AI 加速器及 CPU 平臺的研發投入在收入規模尚未充分放量的前對利潤率的階段性攤薄,並重申 QCT 長期稅前利潤率目標維持在 30% 不變。
對於投資者而言,高通目前正處於手機業務週期性低谷與新業務收入曲線上升的交匯時點。
數據中心、汽車、物聯網這三條賽道的增長能否以足夠快的節奏彌補手機業務的階段性缺口,以及提價策略的毛利率修復能否如期實現,將是2027財年最值得關注的核心變量。