











塔吉特(Target Corp)的復蘇勢頭正在加速,今年股價已經累計上漲近80%。
11月18日週三美國股市盤前,這家大型零售商公佈了截至10月31日的第三財季業績,同店可比銷售額增長5.6%,營收和每股收益均超過分析師預期,並第三次上調全年業績指引。
TD Cowen 分析師 Max Rakhlenko 在週三的報告中寫道,塔吉特(Target)的整體業績「相當穩健,各部門表現持續改善,為後續進一步調整奠定了基礎」。
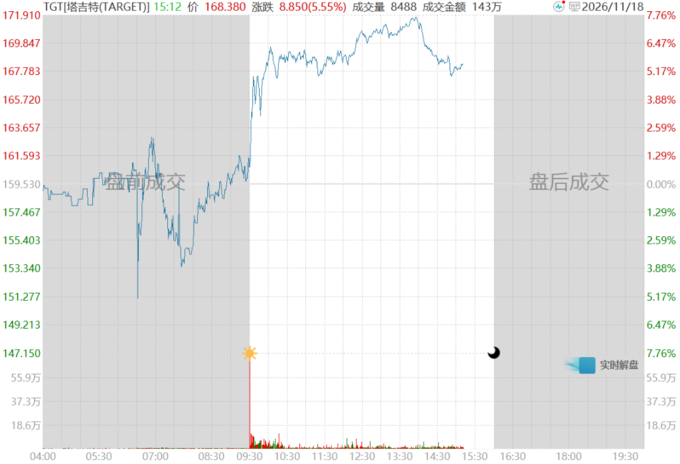
財報公佈後,塔吉特(Target)的股價盤前下跌,但隨後反轉,一度大幅上漲超7.7%。今年至今,該股累計上漲約78%,大幅跑贏標普500指數同期約7.2%的漲幅。
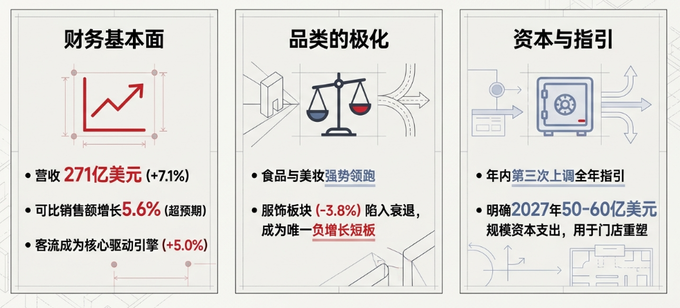
然而,業績改善並非全面。服飾及配飾部門的銷售額在本季度下滑3.8%,成為所有主要品類中唯一錄得負增長的板塊。管理層坦承,家居與服飾兩大核心品類的轉型仍需時日,女裝和鞋類尤其滯後。
季度核心數據:營收與客流雙雙提速
塔吉特第三財季營收達271億美元,同比增長7.1%,超過分析師預估的265億美元。同店可比銷售額增長5.6%,高於FactSet預估的3.7%,其中客流量增長5.0%是主要驅動力。
調整後的每股收益為2.65美元,高於分析師預期的約2.07至2.08美元。值得注意的是,本季度的業績包含了每股0.50美元的關稅退還收益;剔除這一因素後,調整後的每股收益仍同比增長21%。
毛利率擴大2.3個百分點至30.5%,其中關稅退還貢獻1.1個百分點。營業利潤率升至6.2%,高於去年同期的3.8%。
從細分品類來看,娛樂及百貨類商品(如玩具、電子產品及體育用品等)增長了近27%,美妝品類增長逾9%,食品及飲料品類增長近7%。
按渠道劃分,線上數字渠道同店可比銷售額增長9.8%,線下實體門店增長4.6%。此外,由自有數字廣告業務及付費會員服務帶動的非商品類收入表現亮眼,同比大幅增長近20%。
全年指引再度上调,資本支出計畫明確
塔吉特將2026財年全年淨銷售額增長預期上調至約6%,較此前的指引提高1個百分點,這也是公司今年內第三次上調全年展望。
全年每股收益指引區間為10.65至11.40美元,包含迄今已確認的約2.14美元關稅退還收益,指引中值11.03美元高於分析師一致預期的10.55美元。
在資本規劃方面,塔吉特預計2027年的資本支出將達50億至60億美元,用於門店翻新、新店擴張及技術升級。
食品及美妝重塑,驅動客流回升
食品及飲料部門的重塑是這輪轉型的重要抓手。
塔吉特已在近150家翻新门店中将食品區面積擴大逾20%,在逾300家新店中擴大逾50%,同時削減消費者購買意願較低或可從其他渠道獲取的部分基礎品類,如湯罐頭和穀物食品。
美妝部門方面,在與 Ulta Beauty 的合作到期後,塔吉特完成了美妝區的全面改造,引入新獨家產品並擴充品牌陣容,逾600家門店增设“美妝體驗區”。
應對通貨膨脹壓力,塔吉特(Target)在本季度對近2000件商品實施了降價,並為假日季備貨逾8000件新品,其中數千件商品的售價不超過5美元。
服飾與家居仍是轉型短板
儘管整體銷售有所回暖,但服飾及配飾品類在第三季同比下滑3.8%,是所有主要業務板塊中唯一錄得負增長的板塊。
首席商品官 Cara Sylvester 在分析师電話會議中表示,公司計劃將女裝款式縮減20%,並對“數百件單品”實施降價。她說:
「我們在一些顧客所依賴的基本款型上失去了專注,在剪裁、面料和品質上也缺乏一致性。」
家居部門的同店可比銷售額雖然增長了約2.5%,但管理層坦言,該部門的全面復蘇將是「一段多年的歷程」。
市場研究機構 GlobalData 的董事總經理 Neil Saunders 在報告中指出,塔吉特服飾區「看起來仍過於零散」,陳列方式「略顯混亂」,並表示公司有機會藉助客流量進行改善,通過提升轉化率進一步釋放增長潛力。
據彭博報導,UBS分析師在本月早些時也指出,家居與服飾板塊將是推動塔吉特下一階段增長的關鍵,但這兩大品類受到消費者迴歸基礎消費趨勢的影響更加明顯。
与此同时,沃爾瑪、亞馬遜等競爭對手持續吸引價格敏感的消費者,進一步壓縮了塔吉特(Target)的市場份額。