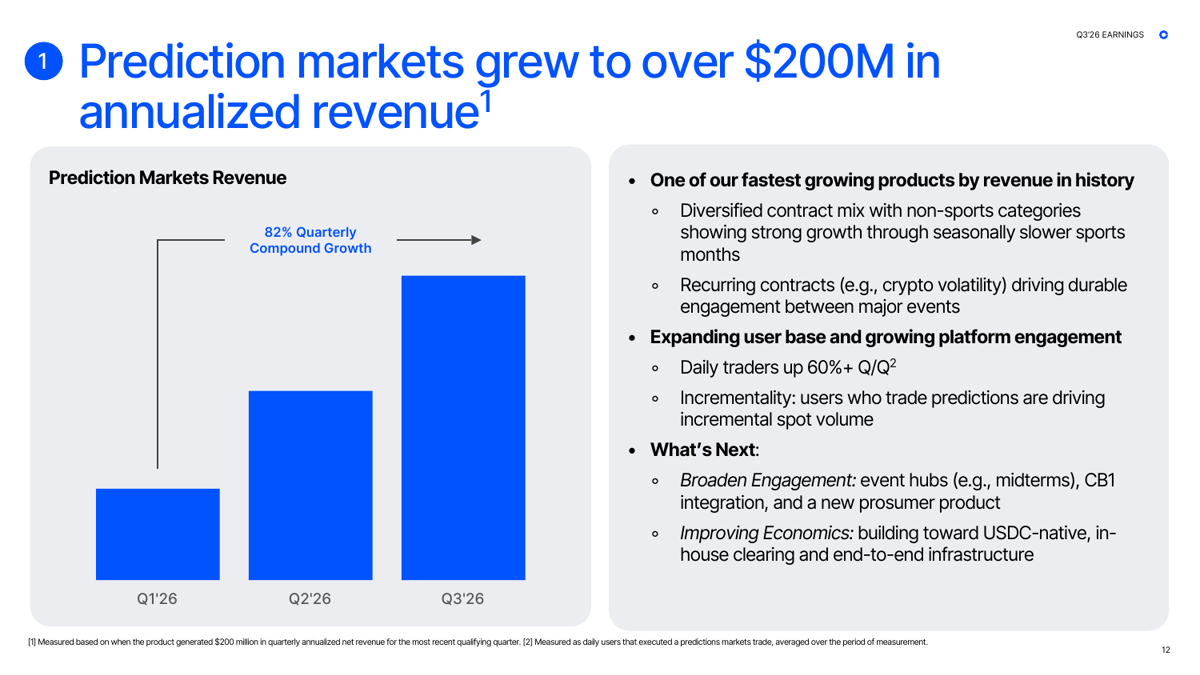


Coinbase第三季度最抢眼的数字,不是比特币交易量,而是一项去年还像边缘业务的产品:预测市场年化收入超过2亿美元。每天参与预测交易的用户环比增长60%以上,产品上线以来,收入按季度计算的复合增速达到82%。
这组数据出现在一个加密市场偏软的季度。Coinbase仍录得7.19亿美元净利润,但调整后净利润只有7800万美元;调整后EBITDA为3.33亿美元,环比增长60%,连续第15个季度为正。净利润与调整后利润之间的差距提醒人们,不能只拿一个醒目的GAAP数字判断经营质量。
真正发生变化的是收入结构。订阅和服务业务占第三季度净收入的49%,公司不再只靠现货交易的涨跌吃饭。预测市场、稳定币、会员和贷款一起,把一家“交易所”的收入来源拆成了多条曲线。
预测交易把用户带回现货市场
预测市场卖的不是一枚新代币,而是对事件结果的仓位。用户围绕体育、政治或加密事件进行交易,平台从活动中获得收入。Coinbase称,即使处于体育赛事相对清淡的季节,该业务年化收入仍越过2亿美元,而且参与预测的用户还带来了额外的现货交易量。
这条联动比收入数字本身更重要。一个原本只在币价波动时打开应用的用户,现在可能为了事件合约更频繁回来;进入预测市场后,又顺手交易现货。产品之间开始互相输送流量,Coinbase所谓的“Everything Exchange”因此不只是把更多按钮放在同一个页面,而是让一类交易激活另一类交易。
主业也没有消失。Coinbase称加密交易量市场份额升至10.7%,连续第四个季度增长,现货和衍生品都有贡献;平台资产占整个加密市场总市值的12.5%,回到此前高位。预测市场是在扩大业务边界,不是替代交易所根基。
220亿美元USDC变成另一条收入底座
第三季度,Coinbase产品内平均持有的USDC达到220亿美元,同比增长49%,约占USDC平均市值的30%。公司还称,过去一年获得了约50%的USDC经济收益。稳定币余额越大、留存时间越长,相关收益对季度交易情绪的依赖就越低。
这也解释了为什么订阅和服务能占到净收入近一半。现货手续费会随着行情和用户风险偏好急剧变化,稳定币、托管、会员与贷款则提供相对连续的收入。它们未必永远稳定,却能减轻单一行情周期对公司的牵引。
Coinbase One付费会员同比增长24%,创下新高。按公司披露,这群用户的人均收入是普通用户的3.5倍,人均余额为4.2倍,长期交易留存率高50%以上。会员制把关系从“一次下单收一次手续费”改成长期账户经营:用户放更多资产、使用更多产品,平台也获得更可预测的收入。
这些都是Coinbase自行披露的经营指标,调整后净利润和调整后EBITDA也属于非GAAP口径,需要结合财报定义理解。预测市场的“年化收入”同样是把当前运行速度折算成年,不等于过去十二个月已经确认了2亿美元收入,更不是下一年必然达到的结果。
交易所开始按用户关系估值自己
Coinbase仍会受到币价、成交量和监管变化影响。第三季度数据没有证明它已经脱离加密周期,却显示公司在重新安排周期带来的风险。现货繁荣时,交易业务提供爆发力;行情转软时,USDC余额、会员费和其他服务撑住收入;预测市场则尝试创造与币价相关性更低的新活动。
这套结构还有一个隐含变化:平台最有价值的资产不只是订单流,而是已经完成身份验证、愿意长期存放资产并不断尝试新产品的用户。预测市场快速增长,Coinbase One用户价值更高,说明公司正把一次性交易者转成多产品客户。
第三季度的核心故事因此不是“Coinbase赚了多少钱”,而是钱从哪里来。49%的订阅和服务占比、220亿美元USDC余额、2亿美元预测市场年化收入共同指向同一件事:交易所正在努力把收入从一根随币价摇摆的柱子,变成由多个用户场景支撑的平台。能否穿越下一轮市场回落,取决于这些新曲线能否在热度消退后继续留住真实使用。