

SPCX股价在9月回调后回升至约149美元,但仍远低于IPO后高点225.64美元。
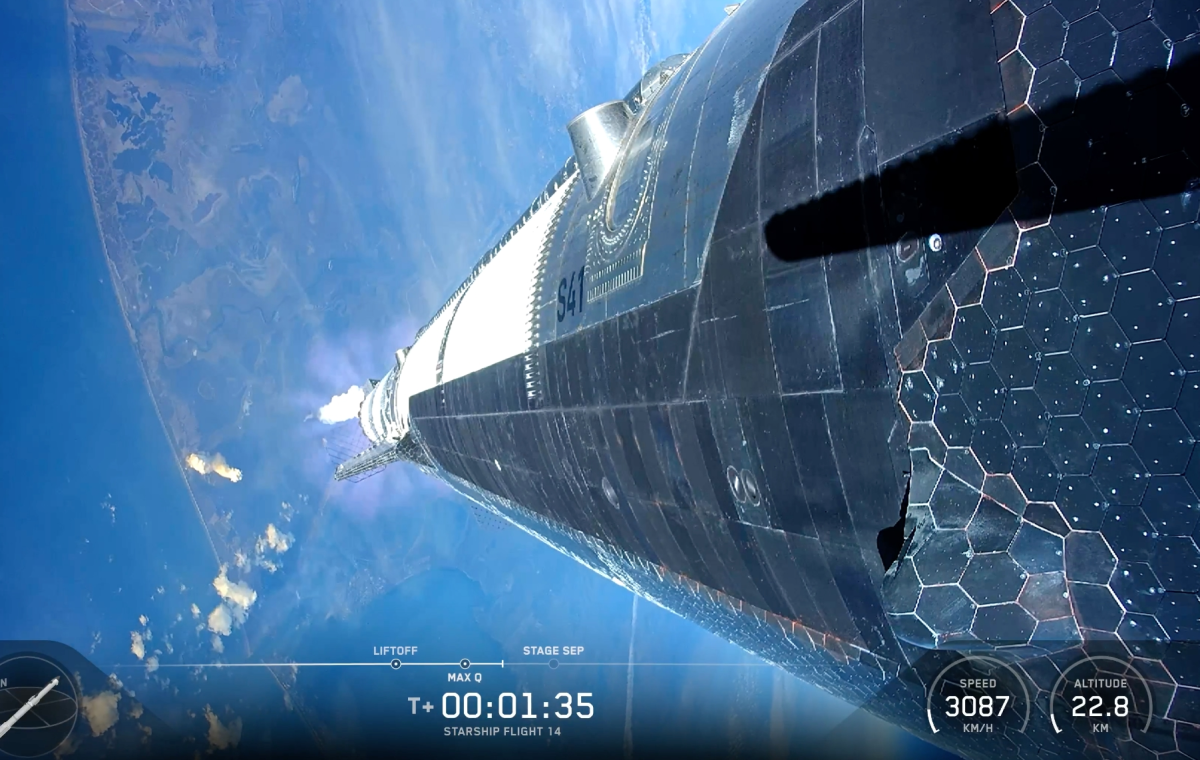
Starship Flight 14正瞄准首次入轨尝试,机上搭载26颗Starlink V3卫星。
随着投资者继续消化一波新近可交易股份,SpaceX股价正进入一个关键阶段。SPCX在显著反弹后徘徊在约149美元附近,而Starship Flight 14正准备首次尝试进入轨道。这项任务可能强化SpaceX的长期增长故事,但该股也面临大量新增股份供给。发射催化与IPO后压制因素之间的拉锯,可能决定SPCX是延续反弹,还是继续停留在近期高点下方。
Starship Flight 14或将改变SpaceX的叙事
SpaceX计划于9月28日进行Starship Flight 14,75分钟的发射窗口定于美国中部时间上午7:15在得州Starbase开启。此次任务旨在尝试Starship首次入轨飞行,并部署26颗下一代Starlink V3卫星。
对投资者而言,这项任务的重要性远高于一次普通测试飞行。Starship是SpaceX大幅提升发射能力、推进未来登月任务以及持续扩张Starlink计划的核心。公司也在将Starship作为其长期基础设施战略的一部分进行开发,其中包括围绕大规模太空计算的雄心。
如果入轨尝试成功,将为投资者提供又一个关于公司下一代发射平台的具体里程碑。若失败或出现重大延迟,市场关注点将重新回到该项目长期存在的执行风险上。
此次发射还发生在SpaceX将目标日期从9月22日推迟到9月28日之后,这也为SPCX带来了另一个可能影响股价的近端事件。
在Starship提供看涨催化的同时,SpaceX也面临潜在股票供给显著增加的问题。由于公司不寻常的分阶段IPO锁定结构中的另一批次到期,约3.284亿股于9月24日获得交易资格。按9月23日收盘价148.36美元计算,这些股份对应约487亿美元的潜在市场供给。获得交易资格并不意味着这些股份都会被出售。
市场此前已经对即将解禁作出反应。9月23日,SPCX下跌超过4%,因为投资者在估值担忧之外,还要权衡新增供给。锁定安排并不会随着这一批次结束。10月还会有更多股份释放,而更大规模的股份仍受SpaceX分阶段IPO结构限制。
SpaceX的增长故事不止于Starship
围绕SPCX的估值争论,也越来越与火箭发射之外的业务联系在一起。根据近期财务报道,SpaceX第二季度营收约为78亿美元,同比增长约92%。
Starlink仍是重要的商业引擎,同时公司也在大举投资AI计算基础设施。这部分支出相当可观。SpaceX一直在卫星和发射业务之外建设算力能力,这为公司增加了另一条潜在的长期增长路径,但也提高了投资者必须考虑的资本需求。
Starship之所以对这一更广泛战略重要,是因为更低成本、更高频率的发射将有助于公司扩大卫星网络及其他太空基础设施。
SpaceX股价分析:SPCX能否突破160美元?
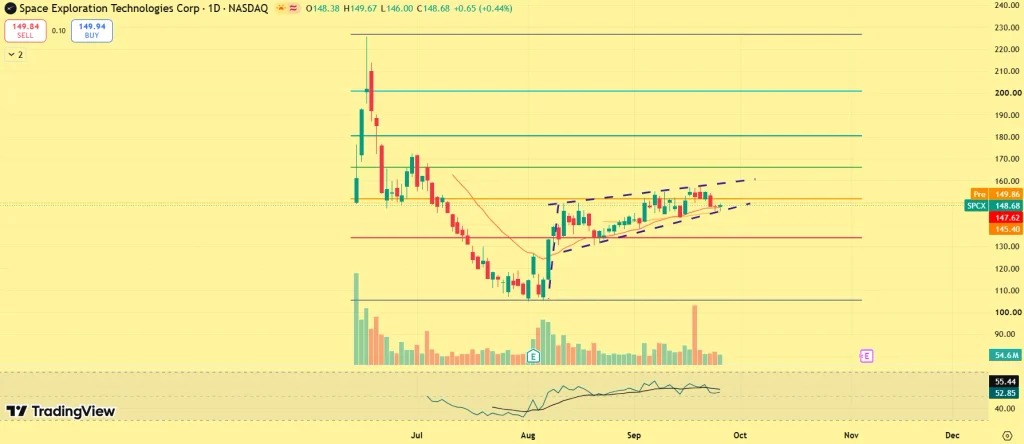
在股价自115至120美元区间大幅反弹后,SPCX日线图正形成类似牛旗的整理形态。最初的上涨形成了旗杆,而随后回落并横向至下行整理则构成了旗面。SPCX目前正逼近该结构上沿约150美元的位置,接近潜在突破触发点。
首先需要关注的是150至152美元区间。若能明确突破这一带,SPCX将脱离当前整理区间,并增强延续走势的成立概率。下一道阻力位在158至160美元,之后是170至175美元。若能持续突破160美元,牛旗形态的可信度将提升,并将185至190美元暴露为下一主要区间。再往上,图表显示205至210美元附近阻力更重,而此前纪录高点225美元仍是更大的上行参考。
如果卖方重新掌控局面,这一结构仍然脆弱。145美元是第一道支撑,135至140美元则是近期整理区间的下沿。若跌破该区域,看涨延续形态将被削弱,市场注意力将转向115至120美元,也就是更广泛反弹开始的区域。
SpaceX股价下一步如何演变?
随着Starship带来重要的近端催化、股价又正在构筑牛旗式结构,SPCX正处于关键拐点。若能从当前整理区间向上突破,将强化反弹并显示买盘动能回归。不过,新股供给仍是主要压制因素,因此后续跟进至关重要。就目前而言,这一形态更像是在等待明确突破或回测,Starship可能成为下一次决定性走势的触发点。