

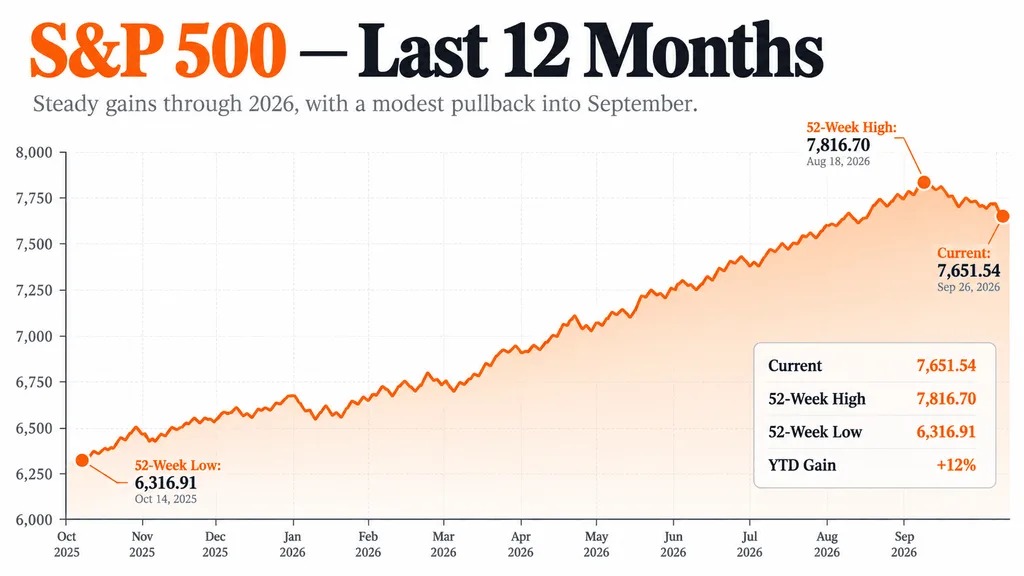
据路透分析援引的估计,标普500指数成分股公司全年盈利目前预计在2026年增长约35%。在利率走高、油价昂贵以及地缘政治不确定性上升的背景下,这一盈利激增帮助标普500今年仍上涨约12%。
问题在于接下来的比较基数。分析师目前预计,标普500盈利增速在2027年将放缓至约15%,虽然仍高于长期平均水平,但不到今年增速的一半。
人工智能推动了异常强劲的盈利年份
人工智能仍是企业利润加速增长的最大原因之一。
随着英伟达、迈威尔和其他半导体公司受益于芯片、网络和数据中心的大规模支出,科技板块盈利大幅上升。到9月初,标普500盈利增速已运行在30%以上,86%的已披露业绩公司每股收益都超过了预期。
这种增长也异常集中。仅英伟达和迈威尔两家公司,预计就将贡献标普500科技板块盈利增长的一半以上,这使得半导体持续强势对整个指数的重要性进一步上升。
AI资本开支热潮不可能无限加速
超大规模云服务商的AI资本支出预计明年将升至1.1万亿美元附近,但支出增速正在放缓。这意味着,半导体和基础设施公司或许仍能实现更高收入,但未必能复制2026年那种异常强劲的同比增幅。
因此,投资者正更加关注大型科技公司的AI支出是否真正带来了足够回报,而不是仅仅因为资本开支增加就给予奖励。
借贷成本也是另一项风险。美国10年期国债收益率已升至5.3%以上,这推高了整个经济的融资成本,也提高了投资者在不承担股票风险的情况下通过债券获得回报的空间。
标普500估值已开始调整
市场已经开始反映这些担忧。
标普500远期市盈率已从约22倍降至19.2倍,尽管盈利预期仍在上升。
这种回落尤为重要,因为与AI相关的公司如今已主导标普500最大权重股,使得该指数对投资周期任何放缓都格外敏感。
玛雅·贝内特是财经记者,拥有报道加密货币、股票和更广泛市场趋势的经验。她的工作重点包括比特币、主要数字资产、股票市场、货币政策以及推动投资者情绪的经济发展。她擅长将快速变化的市场新闻转化为清晰、简洁的报道。