

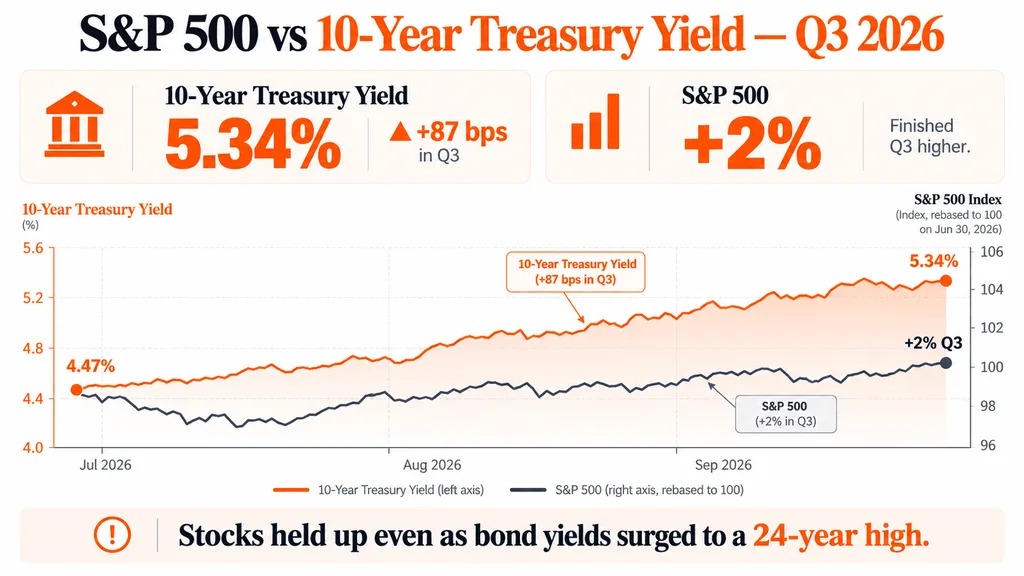
尽管债市再度出现剧烈波动,美国股市仍意外保持坚挺,10年期美国国债收益率一度触及5.34%,创2002年以来最高水平。
随后,随着逢低买盘回归,收益率回落至5.27%附近,但对股市而言,更广泛的信息仍然不利:借贷成本正在快速上升,而油价仍接近每桶100美元。即便如此,在强劲的AI需求和Micron带来的新一轮财报乐观情绪支撑下,美国股指期货仍相对平稳。路透社将这一走势描述为:在全球债市抛售之际,股市仍保持韧性。
这一局面延续了近期标普500交易中已经显现的模式,即AI板块的强势抵消了债券市场带来的压力。
Micron帮助纳指维持支撑
科技板块仍是韧性的主要来源。
Micron披露,其在长期供应协议下的财务承诺达到320亿美元,高于6月的220亿美元,这进一步强化了AI存储需求依然强劲的看法。
因此,尽管成长股通常对借贷成本上升最为敏感,纳指仍得以消化部分收益率上行带来的压力。
债券收益率仍是主要风险
债市的变化不容忽视。
10年期收益率在第三季度上升了约87个基点,创下自1994年以来最大的季度涨幅;英国30年期收益率升破6%,法国10年期收益率也逼近5%。
更高的收益率会抬升全经济的融资成本,也会让债券相较股票更具吸引力。
这种压力本月已多次显现,包括油价和美债收益率推动道指、标普500和纳指下跌的时候。
布伦特原油接近每桶100美元又增加了另一层复杂性,因为高能源价格可能使通胀维持在高位,并推迟利率出现任何实质性放松。
财报仍在承担主要支撑作用
企业利润仍是股市最强的支撑。
目前预计标普500成分股2026年盈利将增长约35%,而该指数今年迄今上涨约12%。分析师预计,2027年盈利增速将放缓至约15%,这意味着未来的比较基数将明显更难。
近期这轮上涨也越来越依赖盈利增长,而非估值扩张;标普500远期市盈率已从年初的22倍降至约19.2倍。
Emir Abyazov
Coinpaper主编,负责推动数据驱动的编辑运营、以SEO为导向的内容发现,以及围绕加密、AI和金融科技的受众优先叙事。