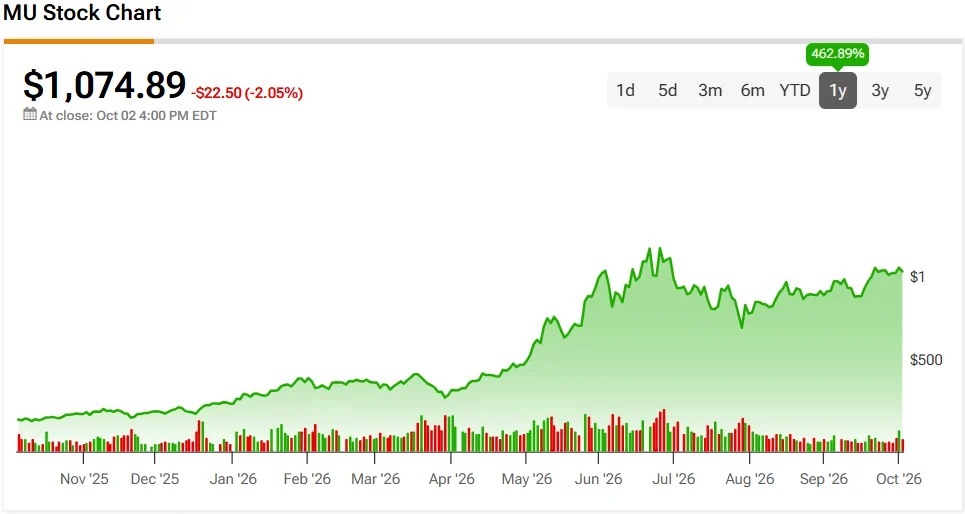


Micron(NASDAQ: MU)在财报公布后的两个交易日里先涨后跌,几乎没有走出太远。创纪录的季度业绩和强劲指引让投资者仍有理由保持乐观,但在过去12个月累计上涨463%之后,MU 新的一周正寻找方向,投资者也在权衡其进一步上涨还有多少空间。
顶级投资者 Oliver Rodzianko 认为,在当前价位上保持谨慎是有充分理由的。Rodzianko 在 TipRanks 上位列前1%的股票专家,他认为,Micron 在经历大幅上涨后,潜在收益与可能损失之间的平衡并不理想。他担心的与其说是公司当前经营,不如说是投资者为那些可能难以持续的利润所支付的价格。
Rodzianko 在谈到为什么 MU 现在不符合他的标准时,把自己的投资理念说得很明确:“我对过山车式的波动不感兴趣。我做这件事,是为了价值在一生中稳步复利增长,直到死亡;如果我把身后事安排妥当,甚至在死后也是如此。这不需要我去赌博;它需要的是能力的缓慢推进。”
这一理念让 Rodzianko 更倾向于那些在未来预期过于乐观时仍能提供更强保护的股票。Micron 目前处于他认为可能接近周期高点的状态,这意味着留给失望的空间更小。对于寻求长期价值且需要较强下行保护的投资者来说,Rodzianko 认为,当前估值并没有提供足够安全边际。
内存价格是 Rodzianko 对 MU 持谨慎看法的重要原因。强劲的 AI 需求和有限供应为制造商创造了有利环境,支撑了较高的营收和盈利能力。不过,随着更多工厂最终带来更大的市场产能,价格可能走弱,同时改变投资者对未来盈利的估值方式。
Micron 确实有一些防御因素,可能让这轮内存周期比以往更持久,包括预计持续到2028年的紧张供给,以及提供采购承诺和一定价格保护的长期客户协议。Rodzianko 承认这些优势,但他仍不愿假设当前环境能够持续到足够遥远的未来。
这种怀疑也改变了他对 Micron 目前看起来便宜的市盈率的看法。在利润处于周期高位时,较低的市盈率看起来可能很有吸引力;但如果未来内存价格走弱,这种估值就会变得不那么诱人。额外的制造产能最终可能压缩盈利,使今天看似便宜的估值事后看来不再那么有吸引力。
Rodzianko 认为,Adobe(ADBE)、诺和诺德(NVO)、Alexandria Real Estate(ARE)以及麦当劳(MCD)等遭遇大幅回调的股票,反而存在更好的机会。它们都经历了明显的股价下跌,让他有机会在市场预期已经反映出相当悲观情绪的地方买入资产。Micron 则几乎提供了相反的情况。
由于 MU 对未来内存下行周期的保护不足,Rodzianko 宁愿等待,也不愿冒险,因此给出持有评级。(要查看 Rodzianko 的历史表现,请点击这里)
不过,华尔街并不同意 Rodzianko 的谨慎看法。Micron 获得强烈买入的共识评级,背后有25个买入和仅1个持有。12个月平均目标价为1,581.40美元,较当前水平约有47%的上涨空间。(参见 MU 股票预测)