

美光科技公布创纪录销售数据
这家电脑存储芯片制造商在所有主要业务部门都实现了快速销售增长。DRAM销售推动了这一增长,季度销售额达到398亿美元。美光的毛利率升至87%,季度净利润攀升至384亿美元。2026财年全年营收达到惊人的1330亿美元。
美光管理层预计,第一财季营收将超过615亿美元,运营成本为20亿美元。MU股票的远期市盈率为7倍,远低于标普500指数19.1倍的估值水平。
芯片需求的起伏解释了投资者为何仍保持谨慎
电脑芯片需求的历史性起伏解释了投资者为何仍保持谨慎。需求高涨的时期往往会让位于供应过剩和价格下跌,正如2023年所见,当时美光的年度销售额从307亿美元降至154亿美元。
为防止MU股价大幅波动,美光已签署多年期合同,设有最低和最高价格限制。管理层表示:“这些多年期按量付费协议强化了我们的长期供应规划,并提升了我们强劲财务表现的持久性和可预测性。”
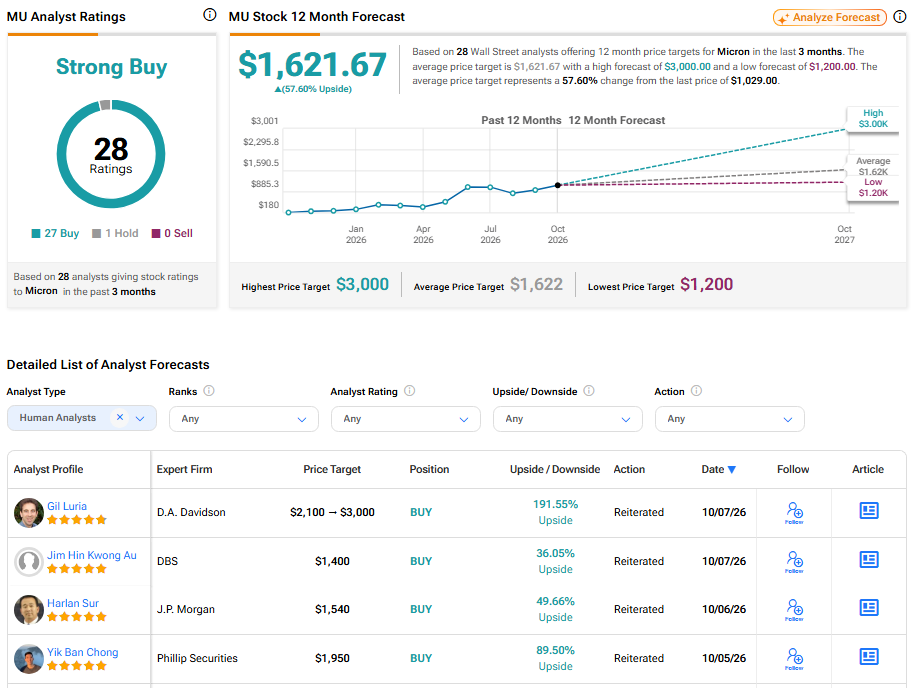
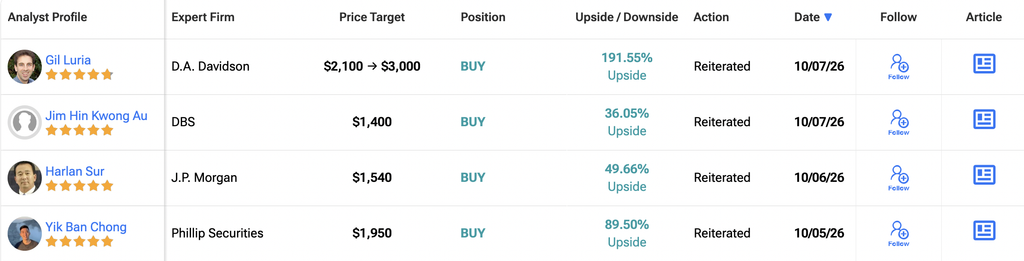
华尔街分析师仍然预计美光股价将大幅上涨。五星级DA Davidson分析师Gil Luria将目标价上调至3000美元,而五星级Needham分析师Quinn Bolton给出的目标价为1650美元。
芯片需求如何影响美光股价
若要达到这些目标价,美光的市值将达到2.3万亿美元,与芯片巨头英伟达(NVDA)和云计算巨头微软(MSFT)等行业同行相当。
反过来,如果科技公司减少芯片采购,或者芯片供应增长过快,内存价格下跌可能会侵蚀美光的利润率,并使MU股价继续停留在较低水平。
美光股票是买入、卖出还是持有?
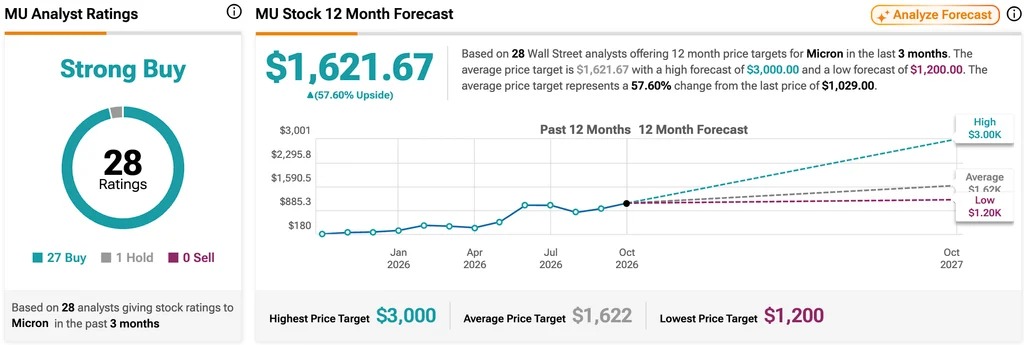
回到华尔街,分析师对美光的共识评级为“强烈买入”,过去三个月里共有27个买入评级和1个持有评级。基于此,MU股票的平均目标价为1621.67美元,意味着该股还有57.6%的潜在上涨空间。(见MU股票预测)
免责声明与披露 举报问题
美光科技新闻 更多