

美光科技(Micron Technology,MU)股价今年以来已上涨超过260%,主要受AI芯片和存储需求强劲推动。不过,过去五个交易日里,该股下跌超过5%,原因是投资者担心芯片需求可能转弱,以及大规模人工智能支出能否持续。
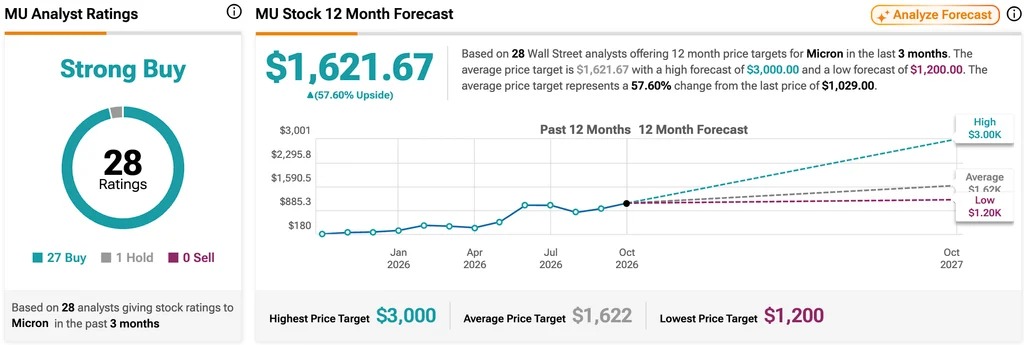
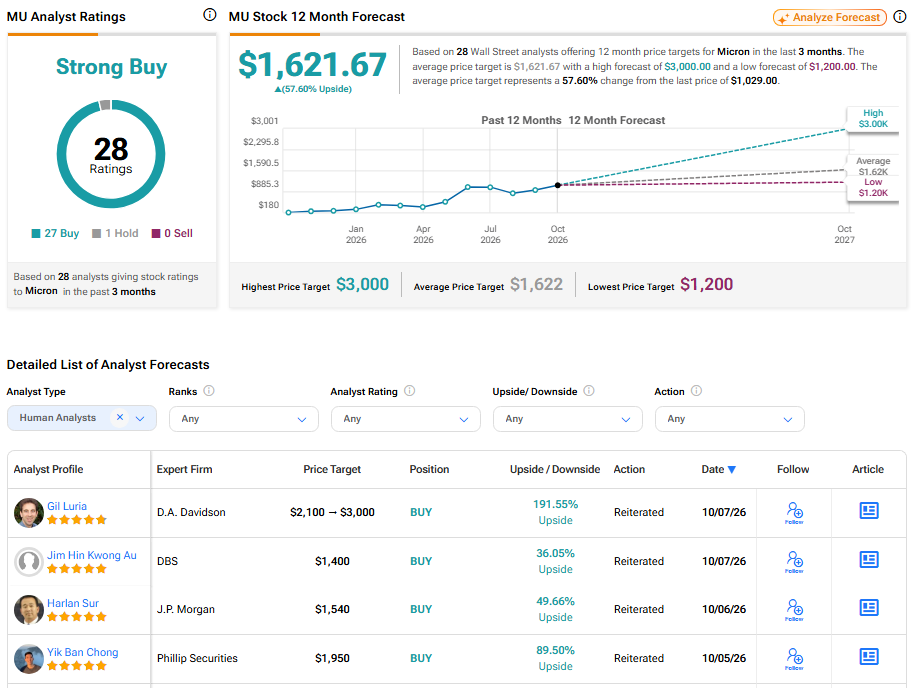
尽管出现回调,华尔街仍给出“强烈买入”的一致评级。值得注意的是,华尔街最高目标价为3000美元,较当前水平隐含超过191%的上涨空间。
是什么推动了美光的看涨逻辑?
本周早些时候,D.A. Davidson分析师Gil Luria将美光目标价从2100美元上调至华尔街最高的3000美元,并维持买入评级。Luria在与美光投资者关系团队会面后表示:“投资者对理解MU价值的旅程仍处于早期阶段。”他认为,市场尚未充分认识到公司的盈利潜力和长期增长前景。
Luria预计,随着AI系统需要更多存储,未来到2027年和2028年,存储需求将持续超过供给。更大的存储容量可以提升AI模型的性能、速度和上下文能力。他还认为,美光的长期供货协议是一项优势。约50%的需求已由与大型客户签订的协议覆盖,其中包括Amazon(AMZN)、Microsoft(MSFT)、Alphabet(GOOGL)、Nvidia(NVDA)和Apple(AAPL)。这些合同让美光对未来销售拥有更清晰的可见度,同时如果需求超出预期,公司也能从中受益。
Luria认为,这些趋势可能在未来三到五年支撑盈利增长。他说:“这一切都意味着,美光未来3到5年将处于增长轨道上,而市场尚未承认这一点。”他还表示,随着《芯片法案》限制在12月到期,公司向股东提供更高回报的可能性也存在,这可能进一步强化看涨逻辑。
美光股价展望——华尔街的其他买入评级
Susquehanna Financial Group重申对美光的“Positive”评级,目标价为2000美元。该机构预计,强劲的存储需求和行业内克制的资本开支将支撑盈利增长,并认为随着AI基础设施扩张,高带宽存储器(HBM)需求上升也将带来利好。
同样,摩根士丹利分析师Joseph Moore维持对美光的增持评级,目标价为1200美元。Moore承认盈利超预期的幅度已变小,但表示“仍然有明确迹象表明,持续时间正在延长”。他还提到10份新的战略客户协议,以及部分客户延长了承诺期限。Moore认为,HBM重新定价也是一个潜在催化剂,因为更高的价格可能提升美光云存储业务的利润率。
MU的股价展望如何?
在27个买入和1个持有评级的支持下,华尔街对美光科技股票给出强烈买入的一致评级。按1621.67美元计算,MU股票的平均目标价意味着较当前水平有57.60%的上涨空间。
免责声明与披露 报告问题
Microsoft News 更多