

TipRanks撰文称,尽管礼来(Eli Lilly)股票显然不是今年表现最好的个股,但相较金融等周期性板块——这些板块受到能源价格波动及相关经济不确定性的影响——其表现仍算稳健。
作者表示,如果周期股出现反弹,预计礼来短期内相对周期股将表现落后。话虽如此,如果经济下行风险成为现实,和/或投资者对AI公司的前景降温,礼来强劲的股价表现可能会持续到2027年。
礼来实现营收增长
礼来2026年第二季度实现营收230亿美元,同比增长48%。这主要由减重药物Mounjaro和Zepbound的强劲需求推动,两者销售额分别增长91%和46%。
明显的下行因素是,这种增长高度集中。作者称,这两款药物的收入如今已占礼来总销售额的近65%,使公司面临减重药物需求变化带来的风险。作者认为,这种收入集中度支持对礼来给予更偏中性的评级。
即便有这一点需要注意,礼来的未来前景仍然光明。分析师预计,礼来将在2026年10月29日公布财报时报告2026年第三季度营收223亿美元。这将较上年同期实现27%的健康增长。
作者总结称,对于希望分散AI主题敞口的大盘成长型投资者而言,礼来仍具吸引力。此外,医疗保健收入的非周期性特征通常使公司在更具挑战性的经济时期表现更优,下一部分将进一步讨论这一点。
2027年周期股会跑赢礼来吗?
礼来是医疗保健精选行业SPDR基金(Health Care Select Sector SPDR Fund,XLV)的最大持仓。该基金在2026年的表现略逊于标普500指数。尽管如此,医疗保健板块仍好于一些周期性板块,尤其是金融板块;后者在能源价格波动和经济不确定性背景下表现挣扎。
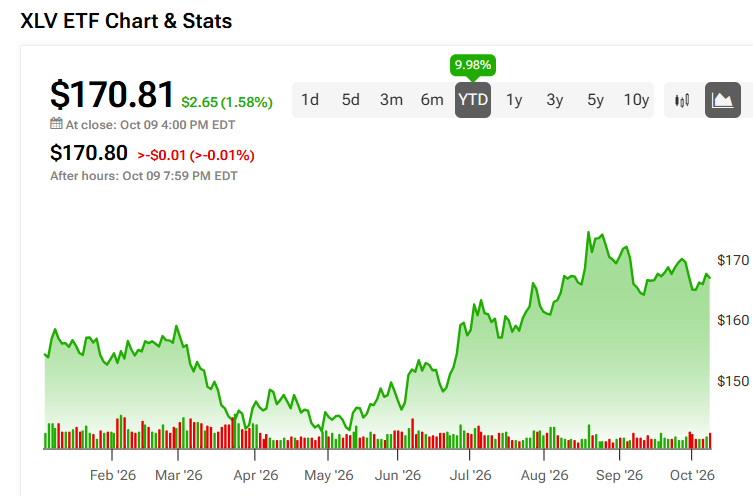
这为投资者带来了一个有意思的权衡。医疗保健类股票如礼来,在不确定时期受益于相对稳定的需求;但如果经济状况改善,周期性板块可能提供更大的上行空间。在这种情况下,投资者可能会越来越偏好那些在2026年落后的股票,从而限制礼来的相对表现。
基于这一点,作者认为,在潜在的资金轮动转向周期股之前,礼来存在部分获利了结的机会。尽管其防御属性仍具吸引力,但其他领域可能带来更强回报的可能性,强化了作者在迈向2027年之际对礼来给出“持有”评级的看法。
礼来的估值
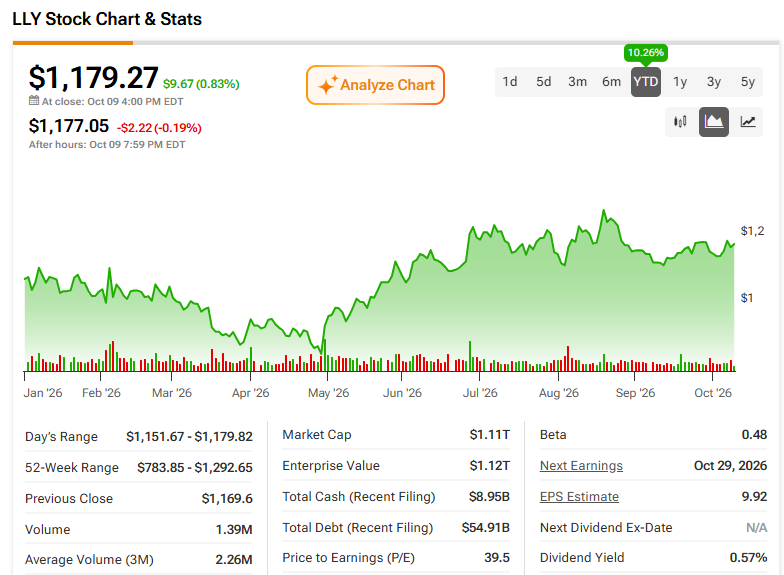
作者认为,礼来2026年较高的市盈率(P/E)倍数表明,其短期盈利动能在很大程度上已被市场计入价格。与此同时,这一高估值自然也反映出市场对其在2027年及以后继续保持增长动能的预期。例如,分析师预计礼来2027年每股收益(EPS)将增至约47.64美元,对应盈利增长约31%。
根据2026年的市盈率倍数和预期盈利增长,可以计算礼来的PEG比率,即市盈率除以预期盈利增长。作者称,PEG比率越低通常越好。礼来的PEG比率为1.05,对于一家大盘公司而言,这一水平可以说相当有吸引力。作为比较,作者计算标普500指数的PEG比率约为1.2。
华尔街如何看待礼来
在华尔街,礼来的市场一致评级为“强力买入”,依据是过去三个月内20个“买入”、2个“持有”和1个“卖出”评级。礼来的平均目标价目前为1366.05美元,意味着未来12个月大约还有16%的上行空间。
结论
展望2027年,作者认为,这为礼来这类防御型公司提供了一个获利了结的机会。事实上,尽管Mounjaro和Zepbound等减重药物推动了礼来的销售增长,但较高的收入集中度也给公司带来了风险。
再加上2026年32.3倍的较高市盈率,作者认为这支持对礼来给出“持有”评级。当然,这一观点明显比华尔街“强力买入”的一致评级更为谨慎。
作者表示,礼来的增长远未结束,1.05这一具有吸引力的PEG比率就是证明。但作者认为,当前的市场动态支持战术性地从医疗保健板块转移部分仓位。话虽如此,如果经济下行风险显现,和/或投资者对AI公司的前景愈发怀疑,礼来的强势表现仍可能持续。