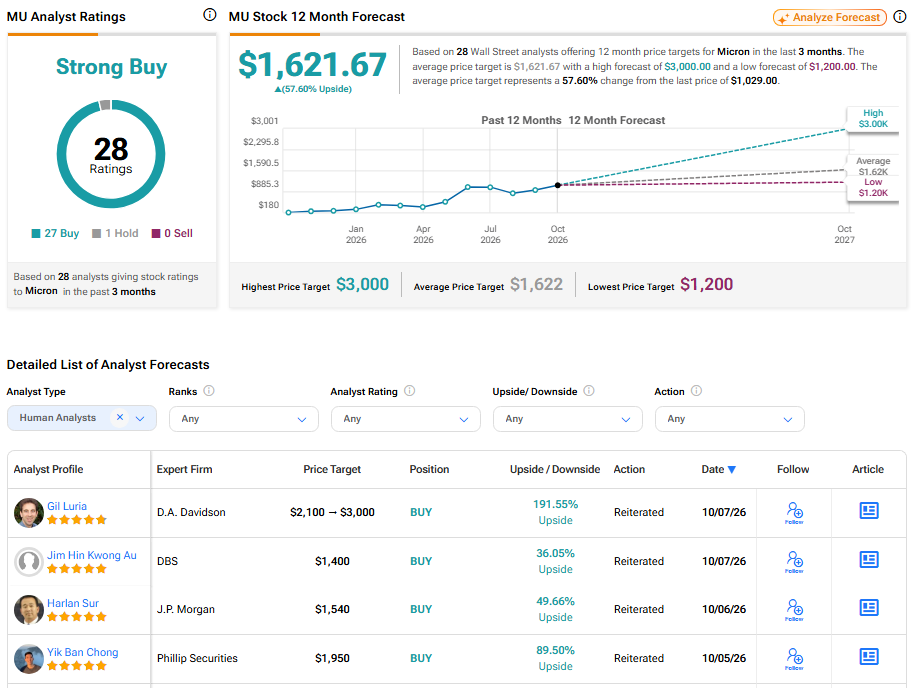


美光科技(Micron,NASDAQ: MU)似乎已经养成了让投资者经历“财报后反胃”的习惯。继9月下旬公布爆炸性的2024财年第四季度业绩后,公司股价一直上下波动,较财报公布前水平仍低3%。这并不是美光第一次在一份本来非常亮眼的财报后遭遇股价承压。6月发布财报后,该股在随后一个月里大幅回落,跌幅接近30%。
不过,在9月这次财报发布前,美光股价年内已经上涨273%,因此出现一些获利了结并不令人意外。在如此大幅上涨之后,投资者对业绩寄予厚望,几乎没有给“不够惊艳”的结果留下空间。而实际业绩确实非常强劲:2024财年第四季度营收同比飙升379%,达到542.3亿美元,调整后每股收益为33.42美元。该芯片制造商还预计当前季度销售额将达到615亿美元,显示AI驱动的存储需求仍在持续走强。
不过,一位使用化名 Juxtaposed Ideas 的顶级投资者认为,近期股价表现反而提供了一个值得考虑的机会。根据 TipRanks 排名,他位列股票专家前2%。他认为,短期价格波动不应掩盖美光更长期的前景。
Juxtaposed Ideas 解释说:“我认为,最好的买入时机是在最悲观的时候(引自约翰·坦普尔顿爵士),而当前持续的动能疲弱触发了我上调后的买入评级。”
他的乐观判断部分基于存储芯片行业正在发生的变化。该行业历史上一直经历供给过剩和价格下跌的痛苦周期。不过,AI可能比以往的技术增长阶段带来更高的稳定性,尤其是随着云服务提供商继续大举投资计算基础设施。
美光的26项战略客户协议对这一观点尤为重要,这些协议将合同期限延伸至2031年,有助于提高未来收入的可见度。另一方面,该芯片制造商披露其剩余履约义务为1500亿美元。这些合同包含财务承诺和定价安排,可能使未来收入更可预测,同时降低对传统行业下行周期的暴露。
与此同时,云计算巨头仍在大举投入AI基础设施,从而支撑对先进存储产品的需求。美光预计,到2027年和2028年,供需状况仍将保持紧张,这可能继续支撑有利的定价和盈利能力。
Juxtaposed Ideas 还认为,机会不仅限于数据中心,机器人和自动驾驶汽车领域同样值得关注。随着AI更深入地融入实体机器,这些应用可能创造额外的芯片消费来源。
估值也是他看多的另一个理由。美光当前的远期企业价值/销售额倍数为4.05倍。与几家存储和存储设备竞争对手相比,这一估值颇具吸引力,尤其是考虑到该芯片制造商不断增强的现金创造能力和更健康的资产负债表。
这位投资者总结称:“因此,尽管 MU 可能在中期股价表现上落后,但我认为,对于有耐心的投资者来说,这提供了一个很好的买入机会。”
免责声明与披露 举报问题
Micron Technology News MORE