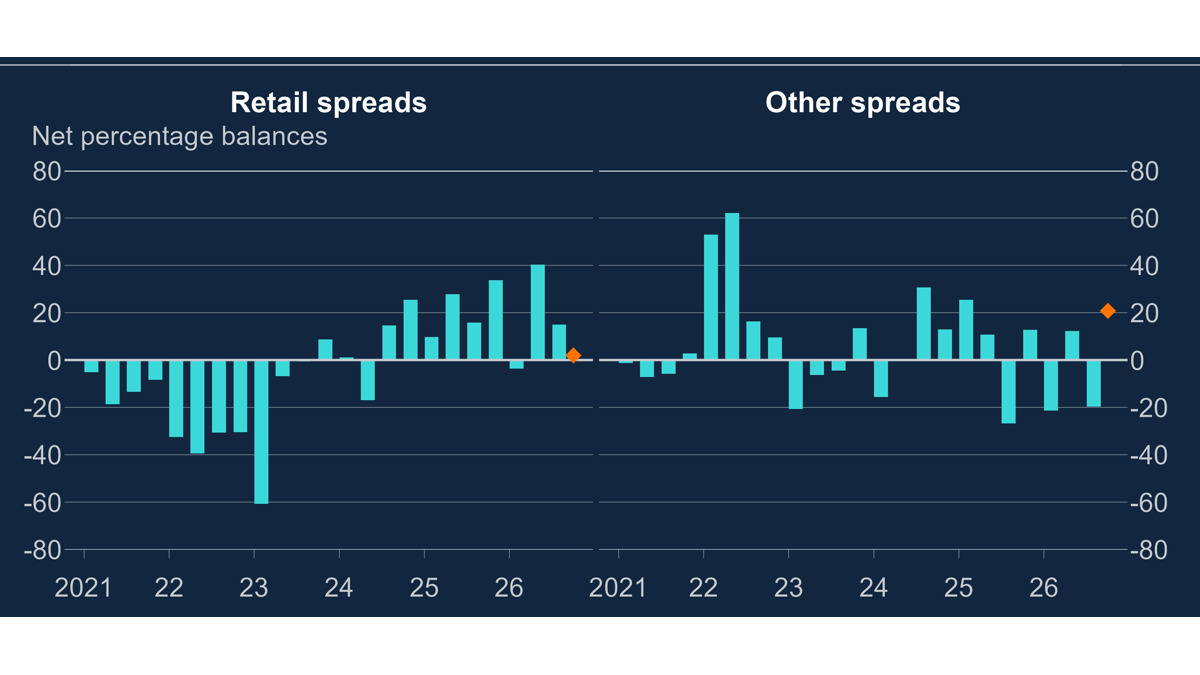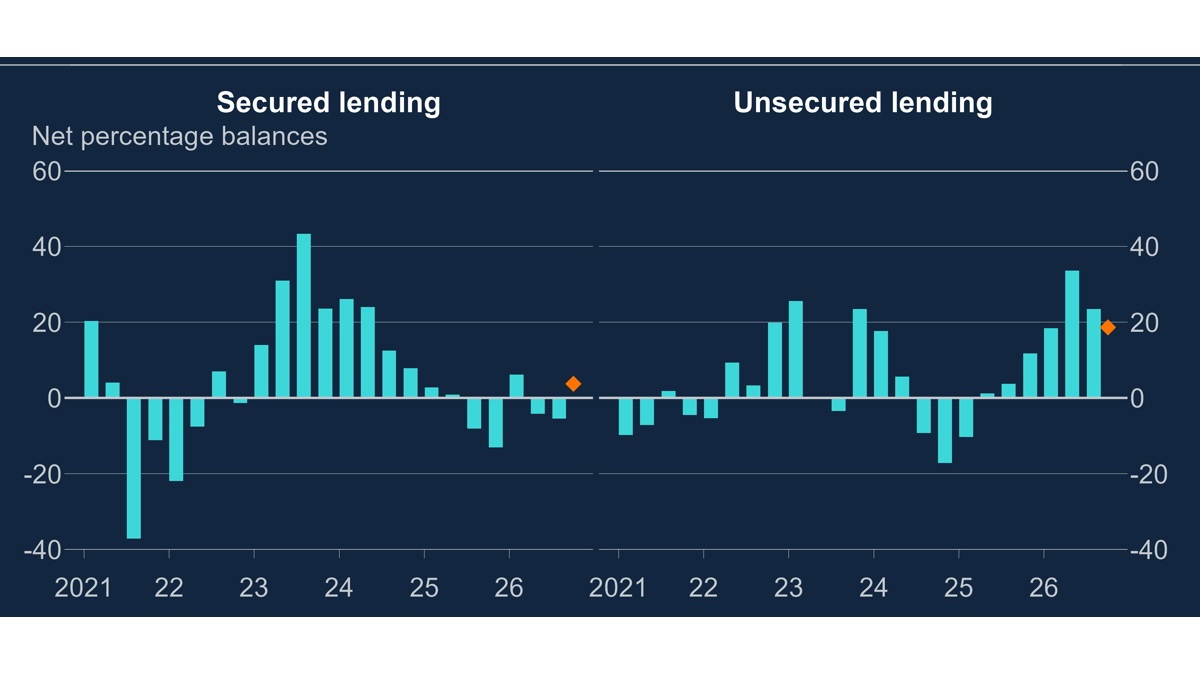


英国央行10月8日公布的2026年第三季度《信贷条件调查》,读起来不像一个简单的“宽松”或“收紧”故事。受访贷款机构称,刚过去的季度里,家庭有抵押和无抵押贷款的可得性都下降;它们又预计,到第四季度,这两类信贷供给会略有改善。两句话并不矛盾,因为前者描述已经经历的时期,后者只是机构对下一阶段的预期。如果把预期写成已经兑现的转向,就会提前给市场下结论。
这份调查在8月17日至9月4日收集答复,回顾的大体是截至8月底三个月相对前一个三个月的变化,并询问截至11月底三个月的判断。因此,10月发布日与数据观察期不是同一天。读者看到“第三季度”时,更应该想到银行在当时如何调整审批、定价和额度,而不是把它当作10月实时贷款总量。调查的净余额反映回答方向与强弱,不等于实际发放金额。
家庭端供给收紧,不等于所有贷款需求都在上升
受访者报告,家庭有抵押贷款和消费信贷的可得性在第三季度下降。按揭市场里,购房贷款与转按揭的需求也走弱;这意味着不能只拿“银行更谨慎”解释成交变化,借款人的意愿也在改变。对于家庭,负担能力、利率预期、房价和收入不确定性都可能影响是否借款;对于银行,资产质量与资本占用影响它们愿意给出的额度和条款。调查能记录方向,但不能单独为每一项变化分配因果权重。
无抵押贷款的违约率被报告为上升,受访银行还预计第四季度继续上升。这一项值得比单季度申请量更认真看:信用卡和其他无抵押借款通常更敏感地暴露家庭现金流压力。不过,违约率上升并不意味着整个家庭部门已经发生系统性危机,也不能直接换算为未来银行坏账金额。违约统计受到产品结构、前期放贷标准和样本银行组合影响。判断风险是否持续扩散,还要结合官方实际拖欠数据、银行财报以及就业和收入变化。
第四季度供给“略增”的预期同样需要克制。银行在问卷里表达将来可能更愿意放贷,不意味着借款人一定符合审批标准,更不意味着贷款价格必然下降。若利率、资金成本或违约预期在随后改变,银行完全可能调整原来的计划。对购房者而言,最有用的观察是实际可获得的按揭产品、首付要求和审批通过率;对消费贷款使用者,则应关注合同总成本,而不是依据一份调查预期增加杠杆。
企业端的图景也有分层。调查显示,整体企业信贷可得性大致不变,但对中小企业的供给下降,大型企业则基本持平。小型和中型企业的贷款需求也下降。若只写“企业贷款稳定”,会掩盖规模差异;若只写“中小企业融资紧张”,又可能忽视需求减弱。中小企业往往更依赖银行授信、缺少资本市场替代渠道,因此供给和需求同步走弱时,投资与营运资金的实际影响值得持续观察,但这仍需要用后续贷款余额和企业调查交叉验证。
一份问卷能告诉我们什么,又不能告诉我们什么
英国央行明确提示,调查结果是受访贷款机构的看法,并不代表央行自己的观点。净余额的计算方法,还会让少数大银行的回答权重与小银行不同;比较跨季度变化时,最好查阅同一系列、同一口径。调查擅长捕捉银行对边际变化的感受,尤其是公开贷款总量数据尚未完整覆盖的时间窗口;它不擅长回答“究竟新增了多少英镑贷款”“哪类借款人被拒最多”这样的数量问题。
将这份报告放进英国宏观环境,还要防止单指标叙事。贷款供给收紧可能抑制消费和住房活动,需求走弱也可能反映企业与家庭主动推迟支出。两者对增长的含义不同。若未来供给预期改善而实际需求仍低迷,银行愿借、客户不愿借,贷款量仍可能上不来;若需求恢复而违约继续上升,银行可能再次提高门槛。政策传导不会因为问卷中的一个箭头就立即完成。
银行、投资者和借款人下一步应核对三组信息:第四季度新调查是否兑现供给改善;实际按揭、消费与企业贷款流量是否同步变化;无抵押贷款违约是否扩展到更多产品。对中小企业,还应单独观察可用授信与融资成本,不能用大型企业的相对稳定替代它们的处境。此次调查提供的可靠结论,是截至夏末英国信用环境出现了家庭端收紧和企业端分化,同时银行对年底供给略有改善抱有预期。它没有宣布信贷周期已经转向,更没有把未来预测变成事实。
这种“已发生的收紧”与“未来可能改善”的组合,恰好说明新闻标题需要写清时态。读者如果只看到后半句,可能误以为融资约束已经解除;如果只看到前半句,又会遗漏银行正在调整的预期。比较相邻季度时,还应留意问卷覆盖机构和问题措辞是否一致,并把调查同英国央行公布的实际货币与信贷数据对照。只有方向、数量和价格三类证据逐步一致,才能更有把握地谈信贷拐点。