

同样在10月8日,英国央行还公布了另一份容易与信贷调查混淆的报告:2026年第三季度《银行负债调查》。它问的是银行从哪里拿钱、付出多少成本、能否继续筹资,而不是居民或企业能不能借到贷款。受访银行称,第三季度总体融资量增加,并预期第四季度继续增加;但零售存款、企业存款和其他融资来源并没有一起朝同一方向走。讨论银行放贷能力,先看清负债端,往往比只盯贷款利率更接近真实约束。
这份问卷的观察窗口与《信贷条件调查》接近,但两者是不同报告、不同问题。融资量增加可以为银行提供更多资金来源,却不会机械地转化为更多贷款。银行还要衡量资金期限、价格、资本占用、借款人风险和监管要求。若只从“融资多了”推出“信贷马上宽松”,就漏掉了资产负债表中间最重要的决策环节。
总量上升背后,是不同来源的重新定价
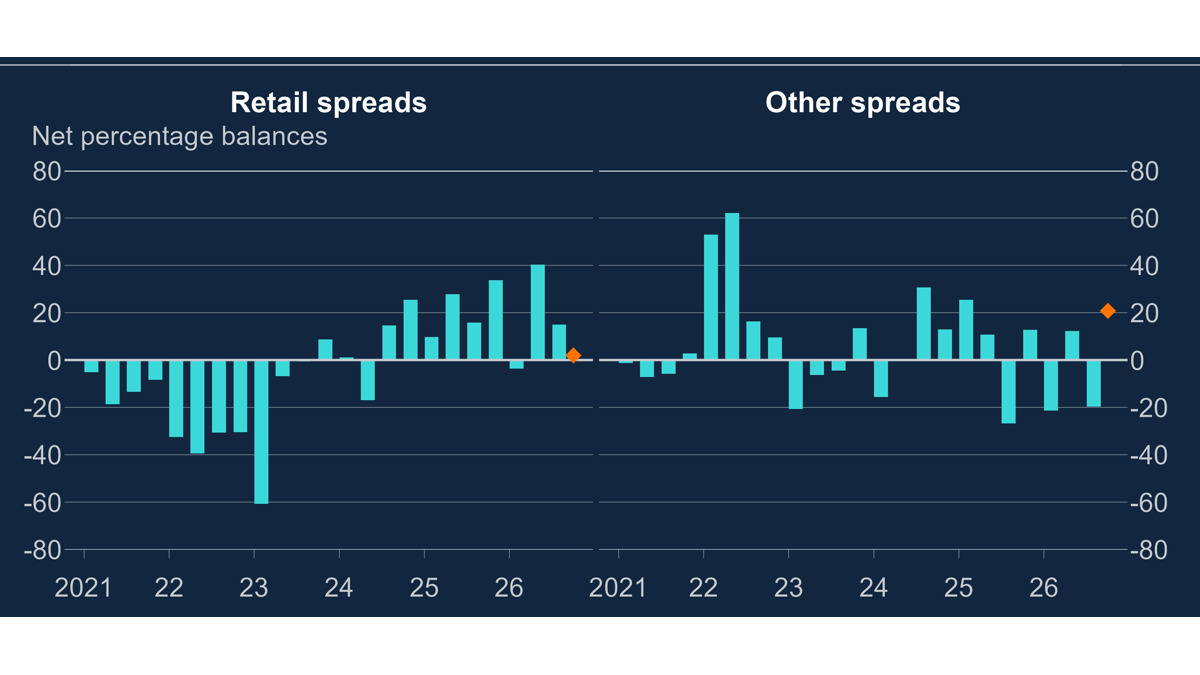
调查显示,受访机构的零售存款和“其他”融资量在第三季度增加。零售存款通常是银行较稳定的资金底座,但稳定不等于免费:银行报告零售存款相对融资成本上升,而“其他”来源的相对成本下降。两者并存,说明融资结构和竞争环境在变化。即使总量扩张,银行最终的边际资金成本也要看各渠道占比,而非从某个单项价格推算全行业利差。
家庭存款的供给被报告为略有增加,私人非金融企业的存款供给却下降。企业存款受现金流、资本开支、工资支付和税款安排影响,波动可能比家庭储蓄更大。问卷提供方向线索,但并不告诉我们企业存款下降究竟由哪一项原因主导,更不能据此断言英国企业正在普遍耗尽现金。要检验这一推断,还须结合银行存款实际余额、企业现金流和部门财务数据。
另一个变化是批发融资中长期资金的占比上升。期限更长的债务可能减轻短期再融资压力,但通常也会伴随不同的价格与发行条件。英国和非英国投资者对银行批发债务的需求,受访者报告大体未变。因而不宜把长期占比提升写成“海外资金大举涌入”或“市场已经完全消除融资风险”。银行可能主动调整期限结构,即使投资者总需求没有显著增加,也会出现这类变化。
调查的成本指标需要仔细读。相对成本描述的是不同融资渠道之间的价格变化,不等于每家银行支付的绝对利率,也不是家庭定期存款利率的直接预测。如果一家银行更依赖昂贵的零售存款,另一家更多使用成本下降的其他渠道,最终净息差影响就可能不同。对存款人来说,问卷不能代替具体账户报价;对银行股投资者,单看融资量也无法推断未来利润,还得看资产收益、信用损失和对冲安排。
负债端改善可能支持放贷,却不是放贷承诺
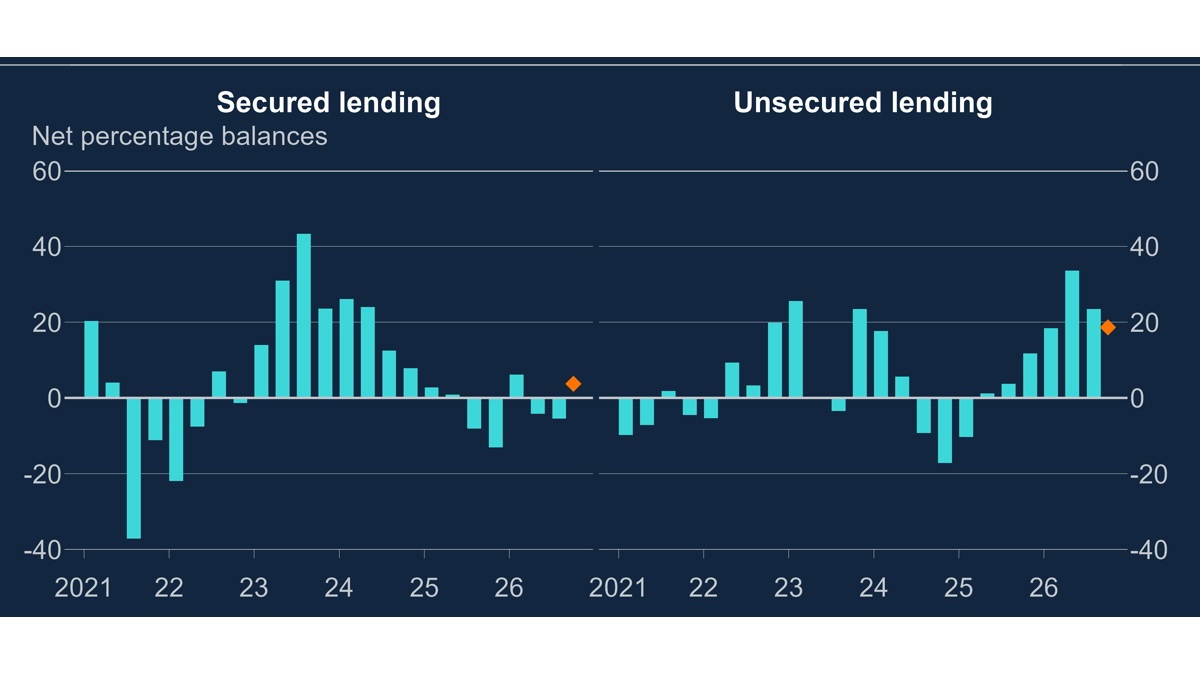
银行能否把资金转成贷款,首先取决于借款申请是否足够、风险回报是否合适。英国央行同日发布的《信贷条件调查》显示,家庭贷款可得性在第三季度下降,中小企业信贷也有压力。把两份调查并排看,会发现一个表面反差:银行说筹资量增加,却并未普遍放松信贷。反差不必被解释成统计错误;它可能反映银行对违约、资金价格或贷款需求更加谨慎。两份问卷也不能单独识别哪一个因素最重要。
第四季度融资量继续增加,只是受访者在问卷时点的预期。市场利率、存款竞争和债券发行条件随后若变化,结果可能偏离预期。英国央行也明确说明,调查回答是机构自己的判断,不代表央行观点,更不是监管机构对银行融资安全性的认证。尤其是在讨论金融稳定时,问卷的净余额不能替代流动性覆盖率、资本比率和压力测试等硬指标。
下一阶段最值得跟踪的是实际存款数据是否印证家庭与企业的分化,零售存款成本是否继续上行,以及银行长期批发资金占比能否在不显著抬高总体成本的条件下保持。若融资量继续改善、信贷却没有回升,重点就应转向贷款需求和风险偏好;若融资成本再度上升,则可能反过来约束贷款定价。此次报告描绘的是银行“拿钱”方式的变化,不是宣布英国经济已经进入新一轮信贷扩张。把这条边界写清楚,才能让读者真正理解负债端数据的价值。
银行负债还存在“量够不够”和“期限合不合适”的区别。短期资金可以满足眼下流动性需求,长期资金则有助于覆盖期限较长的贷款和投资;但延长期限往往会改变成本。调查记录长期批发融资占比上升,尚不足以判断每一家银行的资产负债期限已经完全匹配。读者若想评价稳定性,应继续看银行披露的到期结构、流动性缓冲和存款集中度,而不是用一张问卷图替代全面检查。
同理,企业存款供应下降不等于企业马上没有资金可用。企业可能在支付货款、增加库存、偿还债务,也可能把资金转向其他收益更高的工具;问卷没有拆分这些动因。真正值得警惕的是后续多个数据源同时显示企业现金余额下降、融资成本上升和贷款受限。现在的证据只支持“受访银行感受到企业存款供给减少”这一层判断。明确证据层级,并不会削弱新闻价值,反而能避免把正常资金调度误读成系统性压力。