

欧洲央行在九月会议后已经公布了利率决定,10月8日发布的会议纪要没有再做一次政策决定。它补上的,是决策者当时如何比较通胀、增长、债券市场与未来风险。纪要显示,能源价格继续推动短期通胀预期,长期收益率上行也进入讨论;与此同时,欧元区经济表现比先前预估更有韧性。把这份文件简化成“央行确定继续加息”,会把会议内部的条件判断误写成一条已经排定的路径。
会议于9月9日至10日在柏林举行。纪要披露,当时市场普遍预期本次加息,并计入至2027年底进一步提高利率的可能性;分析师调查的中位判断却更温和。这说明金融市场价格、专业预测和央行正式决定是三个不同层次。市场可以每天改变押注,央行需要在新数据出现后重新评估,而媒体不能把市场隐含路径直接当作政策承诺。
能源冲击没有消失,但增长也没有按旧剧本下滑
纪要引用当时掌握的数据:欧元区八月整体通胀初值为3.3%,高于七月的2.9%;能源分项涨幅从10.3%升至14.3%。会议讨论中,官员注意到油、成品油和天然气价格压力,也关注涨价会否进一步传导到非能源商品和服务。这里必须分清“能源带动整体指数”与“广泛的第二轮效应已经确立”:纪要明确说,当时尚未看到明显的全面第二轮影响,工资和单位劳动成本增速也有所放缓。风险较高不等于风险已实现。
另一边,消费、公共支出和出口支撑了第二季度经济,欧洲央行工作人员对2026年、2027年欧元区增长的基线预测分别上修至0.9%和1.4%,2028年预测为1.5%。这些是九月会议时的预测,不是已经实现的增长率。纪要还记录了不同看法:有人认为经济适应外部冲击的能力可能被低估;也有人担心能源价格、长期融资成本或全球AI投资热度转弱会压制后续需求。把这些意见放在一起,才能理解为什么央行即便对近期增长较乐观,也不愿提前承诺一条固定利率轨迹。
AI相关投资在纪要中并非一个简单的利好标签。欧元区股市受盈利预期和技术热情支撑,决策者同时讨论AI企业债务增长及估值风险。官方记录说,欧元区对相关杠杆的直接暴露目前有限,但投资者可以通过股票市场间接受到影响;美国大型科技企业发债增加,暂未显著挤压欧元区其他发行人的融资条件。这是“截至会议时没有明显挤出”的判断,不是保证未来绝不会发生。宏观报道若只抽出“央行看好AI”,就会漏掉其对资本成本与金融稳定的顾虑。
长期利率抬升,给下一步政策增加了另一道约束
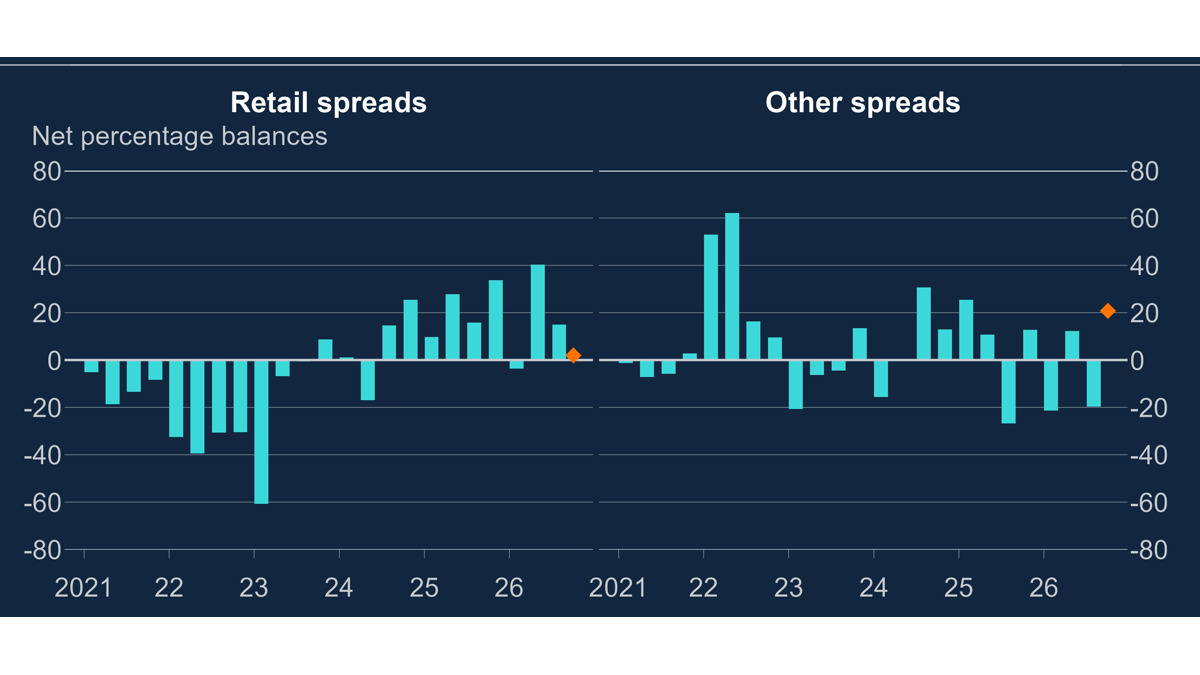
利率决定首先影响短端资金价格,但企业和家庭借款往往参考更长的期限。纪要指出,欧元区隔夜指数掉期曲线整体上移,较长期收益率的变化既有实际期限溢价因素,也有市场对财政和通胀前景的重新定价。长端利率走高会在央行进一步加息之前就收紧融资条件;如果它过快抬升,债券、住房贷款和企业投资可能先受到影响。因此,下一次会议不能只问“通胀数字高不高”,还要问现有金融条件已经收紧了多少。
官员当时认为,欧元区主权债利差总体稳定,长期收益率上升尚未引发普遍的主权信用风险重估。这个观察同样带有时间边界。若以后利差扩大、能源冲击持续或企业债发行成本明显提高,先前“市场有序”的判断需要重新检查。纪要公布后,市场应对照随后出现的工资、通胀、贷款和债券数据,而不能把九月的截面当成十月以后永远适用的现状。
对普通读者,纪要最实用的信息是识别政策语言中的层次:已经决定的利率、会议时看到的统计、工作人员对未来的预测、成员之间的风险讨论,以及市场自己给出的押注,并不是同一种事实。能源成本给物价带来上行压力,经济韧性让央行不必只考虑增长下滑,长端利率和融资条件又提醒它警惕过度收紧。三条线同时存在,解释了为何会议记录比一句“鹰派”或“鸽派”复杂。下一步政策方向仍取决于未来数据,纪要并没有预告下一次加息的日期或幅度。
还要注意会议纪要的发布时间差。它在10月8日面世,记录的却是九月上旬的讨论;期间市场价格、能源供应和统计数据都可能改变。读者看到纪要中的油价、天然气价格或市场加息预期,应理解为官员开会时的信息集,而不是10月8日当天的实时报价。把旧截面的价格原样搬进今天的市场分析,是财经稿常见的时效错误。更可靠的做法,是用纪要解释政策思路,再用新数据检验这些担忧有没有继续发展。
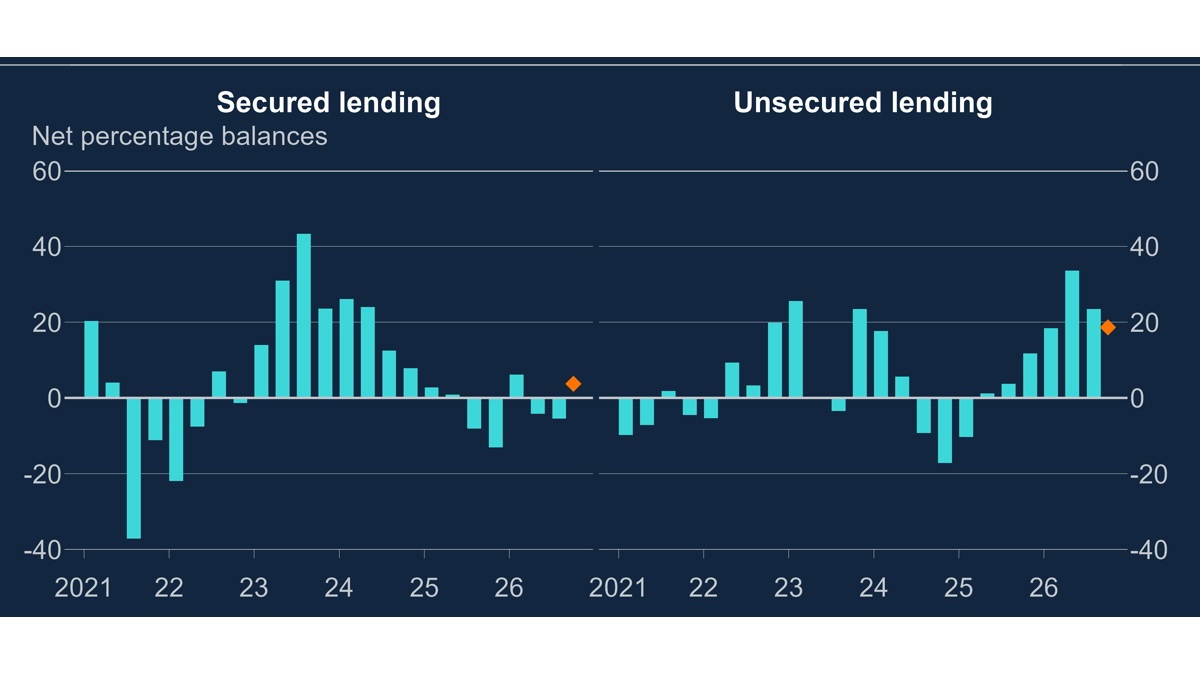
银行信贷也是观察政策是否传导的一道窗口。纪要称,七月企业贷款年增速升至4.4%,住房贷款增速则小幅回落,抵押贷款利率在六月和七月约为3.5%。这些数字显示不同借款部门的反应并不一致,也不宜用一个总量概括融资环境。若未来长期收益率继续上行,即便政策利率暂时不动,新发债券和长期房贷的成本仍可能变化。反过来,若风险资产上涨抵消部分收紧,实际金融条件也不会与政策利率机械同步。央行正是在这些相互牵扯的信号之间作决定。