

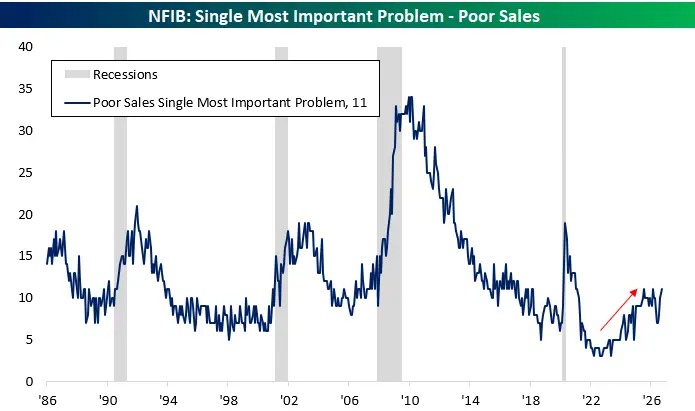
Bespoke Investment Group 本周在最新的美国全国独立企业联合会(NFIB)调查中发现了一个它不喜欢的信号:越来越多的小企业把“销售疲弱”列为“头号问题”。该资产管理公司表示,在调查的所有选项中,“你最不希望成为 #1 问题的,就是销售疲弱”。“在以往的经济收缩期间,我们看到这一‘销售疲弱’读数会明显上升。如下图所示,虽然目前仍然相对较低,但最近又开始回升。”
NFIB 指数 9 月降至 97.9,低于 8 月的 98.7。Pantheon Macroeconomics 的 Samuel Tombs 和 Oliver Allen 表示:“其他主要商业调查也普遍显示,第三季度末活动动能略有减弱,可能受到全球能源价格反弹的拖累。”他们还指出,这项调查只有 411 家公司回应,低于十年前约 1,200 家的水平。
医疗保健之外的就业增长“几乎为零”
Moody’s Analytics 的 Mark Zandi 认为美国经济“脆弱”。他尤其担心劳动力市场:“过去一年,月度非农就业增长平均约为 4 万;如果剔除医疗保健行业,增长几乎为零。招聘停滞不前,工时也非常低,而且尽管失业率仍然较低,但这部分反映的是劳动力参与率下降[由于退休增加和移民减少],”他最近对 Goldman Sachs 的 Allison Nathan 表示。
此外,他还担心美联储和债券市场要求的更高利率,可能会拖累 AI 资本开支。“随着资本成本上升,投资变得更昂贵,而估值下滑又使筹集维持当前 AI 建设速度所需的资本更加困难,AI 资本开支也面临脆弱性,”他说。“如果利率在比一个季度或两个季度更长的时间里维持在当前水平或更高,AI 可能会成为拖垮经济的那一部分。”
通胀失控:“在我们获得任何缓解之前,得先结束两场战争”
“更高更久”的利率情景似乎正在成形。9 月消费者价格指数(CPI)同比为 3.7%,高于上月的 3.4%,也高于分析师预期。美联储可能会觉得有必要进一步加息。
Harris Financial Group 的 Jamie Cox 在给 Fortune 的电子邮件中表示:“通胀正在‘火上浇油’。通胀冲击的来源已经非常清楚,但在我们获得任何缓解之前,得先结束两场战争。美联储在新冠时期通胀问题上犯了把它称为暂时性的错误,现在看来,他们似乎正准备在能源供应冲击上反向犯同样的错误。”
Pimco 的 Tiffany Wilding 也同样感到担忧:“这对美联储来说不是一个好数据点。联邦公开市场委员会成员此前一直在暗示,他们不太可能在本月晚些时候加息。CPI 报告公布后,市场给出了央行 10 月再次加息 50% 的概率。”
交易员抛售科技股,引发全球卖压
过去 24 小时里,交易员似乎突然不喜欢科技股了,推动全球范围内的抛售。科技股权重较高的韩国 KOSPI 指数下跌 8%,盘中一度触发交易暂停。纳斯达克期货今晨下跌 1.03%,显示纽约开盘后抛售可能还会继续。CoreWeave 昨日下跌 15.46%,隔夜又跌 5.89%;Oracle 下跌 8.83%,盘后交易再跌 1.57%。芯片制造商普遍下挫。
讽刺的是,尽管该板块也有一些利好消息,但抛售仍然发生:芯片制造商台积电(TSMC)今日公布的第三季度业绩好于预期,并指引未来两年资本开支将增加。此外,苹果股价收于创纪录新高,使其成为继 Nvidia 之后第二家市值达到 5 万亿美元的公司。Anthropic 则表示,公司实现了盈利(按调整后口径),尽管其营收增长(第三季度 170 亿美元)看起来比此前估计更慢。
这场波动也延伸到了债市,投资者一时难以判断基准美国 10 年期国债究竟是避险资产,还是在提供风险溢价。该国债收益率一度升至 5.32%,随后又回落至今晨的 5.08%——对于通常平稳的资产而言,这是一次巨大的波动。
标普 500 指数期货今晨下跌 0.24%。该指数昨日下跌 1.11%。
欧洲方面,Stoxx 600 早盘下跌 0.10%,英国富时 100 指数午餐前上涨 0.48%。
亚洲市场:韩国 KOSPI 下跌 7.57%;日本日经 225 下跌 4.90%;印度 Nifty 50 上涨 1.68%;中国沪深 300 下跌 1.23%。
布伦特原油报每桶 106 美元。
比特币跌至 81,265 美元。