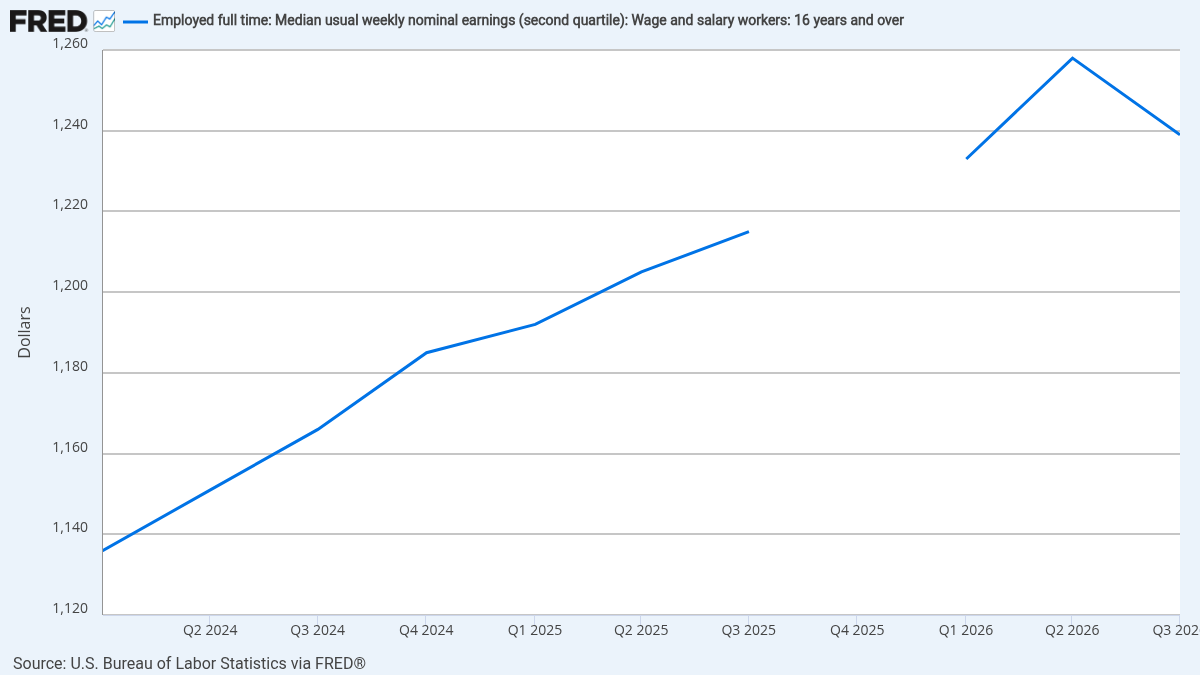


美国劳工统计局10月21日公布的2026年第三季度“通常每周收入”数据显示,全职工资和薪金雇员的周薪中位数为1232美元,同比名义增长1.5%。同一时期消费者价格指数同比上涨3.5%。把两项增幅并列,能够看到一个直观压力:典型全职雇员的工资数字提高了,但涨幅没有追上整体价格。这个比较不能被写成每个人的实际收入都下降,也不能与全体居民可支配收入画等号;它描述的是调查覆盖人群的收入中位点与整体物价变化。
该季度调查涉及约1.222亿名全职工资和薪金雇员。中位数把人群排在中间,与平均值不同,不会被少数极高薪酬直接拉高。因此,它适合观察“典型”雇员的工资位置,却不能揭示收入分配两端的全部变化。更重要的是,这项通常每周收入统计采用名义金额,若要讨论购买力,还必须考虑相同期间的物价。读者看到“工资增长”四字时,首先要问增长是名义还是扣除通胀后的实际增长。
一份工资数据为什么需要同时看口径和价格
劳工统计局的公告将同比工资增速与CPI涨幅放在一起。按粗略的同比对照,1.5%的名义周薪增长低于3.5%的价格上涨约两个百分点,但这不是对每位雇员真实生活成本的精确测量。不同家庭购买的商品和服务不一样,租房、交通、医疗与食品支出所占比例也不同;总体CPI只是统一参照。更严谨的表述是,按总体物价衡量,中位数名义工资的同比增幅不足以抵消同期价格增幅。
另一层差别在于这不是同一批人连续四个季度的工资追踪。中位数会随着就业结构变化而移动:若高收入行业招聘增多,即便原有岗位不加薪,整体中位数也可能上行;若低收入岗位减少,统计中位点也会被机械抬高。反过来,新入职者增加可能拉低中位数,而已就业者的加薪并未消失。因此,单凭该数值不能判断每个行业的工资谈判结果,更不能把它视为劳动生产率的直接指标。
数据还提供了季节性调整后的观察。经季调的周薪中位数为1239美元,上一季度为1258美元。环比变化与同比名义增长并不矛盾:季调数据试图剔除季度规律,比较的是相邻季度;1232美元及其同比涨幅使用的是未季调口径。把两个系列混成一条线,会人为制造“工资突然暴跌”或“持续走高”的错觉。报道这类数据时,说明时间区间与是否季调,比简单挑选对情绪最强的数字更重要。
劳工统计局还报告,女性全职工资和薪金雇员周薪中位数为1127美元,男性为1352美元,女性与男性之比约83.4%。这个原始比例反映了统计人群的整体工资差距,不是控制岗位、工时、资历与行业后的同工同酬测算。若要讨论差距如何形成,需要进一步研究职业分布、晋升、劳动时长等因素。把原始比例直接解释为某一因素导致的工资差,既超出了这份新闻稿的证据,也不利于理解真正的结构问题。
工资与通胀的背离,对消费和政策意味着什么
家庭消费依赖的不只是工资涨幅,还取决于就业稳定、工时、储蓄、信贷成本和税后收入。周薪中位数增幅慢于价格,提示典型全职雇员在账面上面临购买力压力;但若家庭中有第二份收入、资产收益或转移支付,实际支出能力可能不同。反之,负担高额房租或债务利息的家庭,即使工资略高于中位数,也可能感到更强的挤压。宏观数据展示方向,不能替代家庭资产负债表。
企业端也存在两面性。消费者购买力受压可能削弱部分可选消费需求;但工资增速放缓又可能减轻企业的单位劳动成本压力。最终传导还取决于生产率、定价能力和行业竞争。服务业用工密集,工资变化影响成本更直接;资本密集行业未必相同。观察未来几个季度,应把周薪与就业人数、平均工时及价格变动放在一起,避免只用一个中位数推测经济会立即转向。
对货币政策而言,工资数据是重要信息,但不是自动触发利率决定的按钮。决策者通常还要看通胀广度、失业、职位空缺、生产率与通胀预期。若工资增速较缓同时物价仍高,政策讨论可能出现一组不舒服的组合:工薪购买力被侵蚀,却不能仅凭工资温和就认定通胀风险解除。反过来,若后续物价回落,名义工资即使增速不快,实际购买力也可能改善。
这份公告最值得记住的不是1232美元这个孤立数字,而是三个边界:它是全职工资和薪金雇员的中位数,不是全民收入;1.5%是名义同比,不是实际购买力;3.5%的CPI是总体价格参照,不是每个家庭的专属通胀率。保留这些边界,才能让“工资涨了但未跑赢物价”成为可检验的经济判断,而非夸张的情绪标题。未来若两者增幅关系改变,也应以更新后的官方数据重新评估,不把这一季度的截面延伸成长期结论。