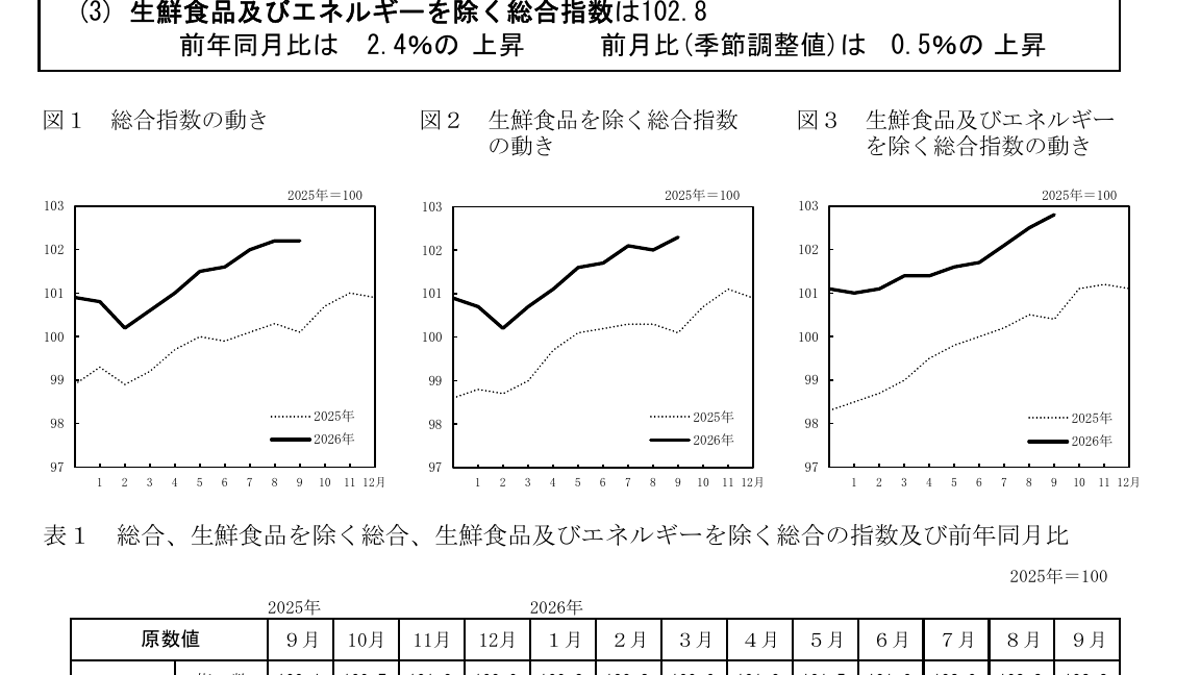


日本总务省统计局10月23日发布2026年9月全国消费者物价指数。以2025年为100的基期,综合指数为102.2,同比上涨2.1%;剔除生鲜食品的综合指数为102.3,同比同样上涨2.1%;同时剔除生鲜食品和能源的指数为102.8,同比上涨2.4%。三个读数表面相近,回答的问题却不同:第一项看所有纳入篮子的价格,第二项减少生鲜波动,第三项进一步移除能源冲击。若只挑一个数描述日本通胀,很容易漏掉结构差异。
日本市场习惯把“剔除生鲜食品”称作核心CPI,这与一些国家使用的“剔除食品和能源”定义并不相同。跨国比较时,名称相同不代表统计篮子相同。9月数据提供了更稳妥的阅读方式:先写清每个指数删去了什么,再解释它能说明什么。尤其在能源价格变化明显的月份,核心与核心核心的差距可能比单一同比数字更有信息量。
2.1%与2.4%之间,藏着怎样的价格结构
统计局公布的三个同比涨幅意味着,去掉生鲜和能源后的广义商品服务价格上涨2.4%,高于总体与去生鲜指数的2.1%。这并不能机械地归因于某一商品大跌,因为指数还受权重和其他分项变化影响;准确的分项贡献要查阅完整月报。可以确定的是,进一步剔除能源以后,同比涨幅没有消失,说明价格压力不能被简化为单一能源故事。它也不意味着所有服务和商品都按2.4%涨价,中位家庭的实际支出结构可能与统计权重不同。
本次采用2025年为100的基期。基期改变主要影响指数标尺和权重更新,不能把102.2理解为“从某个遥远年份以来仅涨2.2%”,它只是相对2025年基期的水平。同比2.1%则比较去年同月,两个数字的参照系完全不同。重设基期后比较跨年度趋势,还要注意旧系列与新系列如何衔接。统计局在结果页提供了长时序接续说明,跨年画图时应优先使用官方处理后的系列,而不是把不同基期的原始点硬拼在一起。
消费者物价指数也不是消费者对每笔账单的主观感受。指数按固定的代表性篮子与权重衡量整体变动;个人是否拥有住房、使用公共交通、购买哪些食物,都会影响感知到的通胀。高频购买的商品若上涨较快,即使占官方篮子的比重有限,也可能使生活感受比总指数更紧张。相反,补贴或能源价格回落也可能暂时压低总体指数,而某些服务价格仍在上升。
另一个容易被忽略的口径是同比与环比。同比把9月与去年9月比较,包含过去12个月累积的变动;环比只看8月至9月。在没有核对季节性和分项之前,不能仅凭同比回到某个阈值就说9月当月价格突然加速。若要确认趋势是否持续,需要连续数月观察环比、服务价格、工资和企业价格传导,而不是围绕单月数字给出过度确定的政策预言。
对家庭、企业与日本央行,下一步看什么
对家庭而言,2.1%的总体通胀是购买力讨论的起点,不是终点。实际购买力还取决于工资增长、税费与家庭支出结构。若名义工资增幅高于家庭面临的物价涨幅,购买力可以改善;若工资未跟上,账面收入提高也不一定抵消日常成本。报道日本物价时把工资与消费一起看,才不会把“通胀率下降”误写成“价格回到从前”。同比增幅放缓只表示涨得较慢,通常不意味着物价水平下降。
企业关心的是成本能否转嫁,以及客户能否承受。能源与进口投入品变化可能较快进入上游成本,服务价格更多受工资与国内需求影响。不同价格链条的持续性不一样;仅靠总指数无法判断一家餐饮、制造或物流企业的利润率。投资者若据此推断企业定价能力,应进一步核对行业分项、销售量和成本数据,而不是把全国CPI直接套到个别公司。
至于货币政策,这份统计是日本央行观察物价持续性的材料之一,不是独立的决策命令。央行还会评估工资谈判、需求、通胀预期和海外环境。9月剔除生鲜与能源后的涨幅为2.4%,提示广义价格变化仍值得追踪;但是否形成稳定的工资—物价循环,不能由单月指数证明。下一批数据如果显示分项方向不同,判断也应随之调整。
这次发布最清楚的结论是,日本9月三种主要CPI口径均高于上年同月,而其差异需要以定义解释。比起给2.1%贴上“通胀已稳”或“通胀失控”的标签,更有价值的新闻方法是交代基期、同比、剔除项目和后续核验指标。物价数据的用途是帮助识别变化从哪里来、能持续多久;若跳过这些步骤,它就只剩一个可被随意引用的百分比。